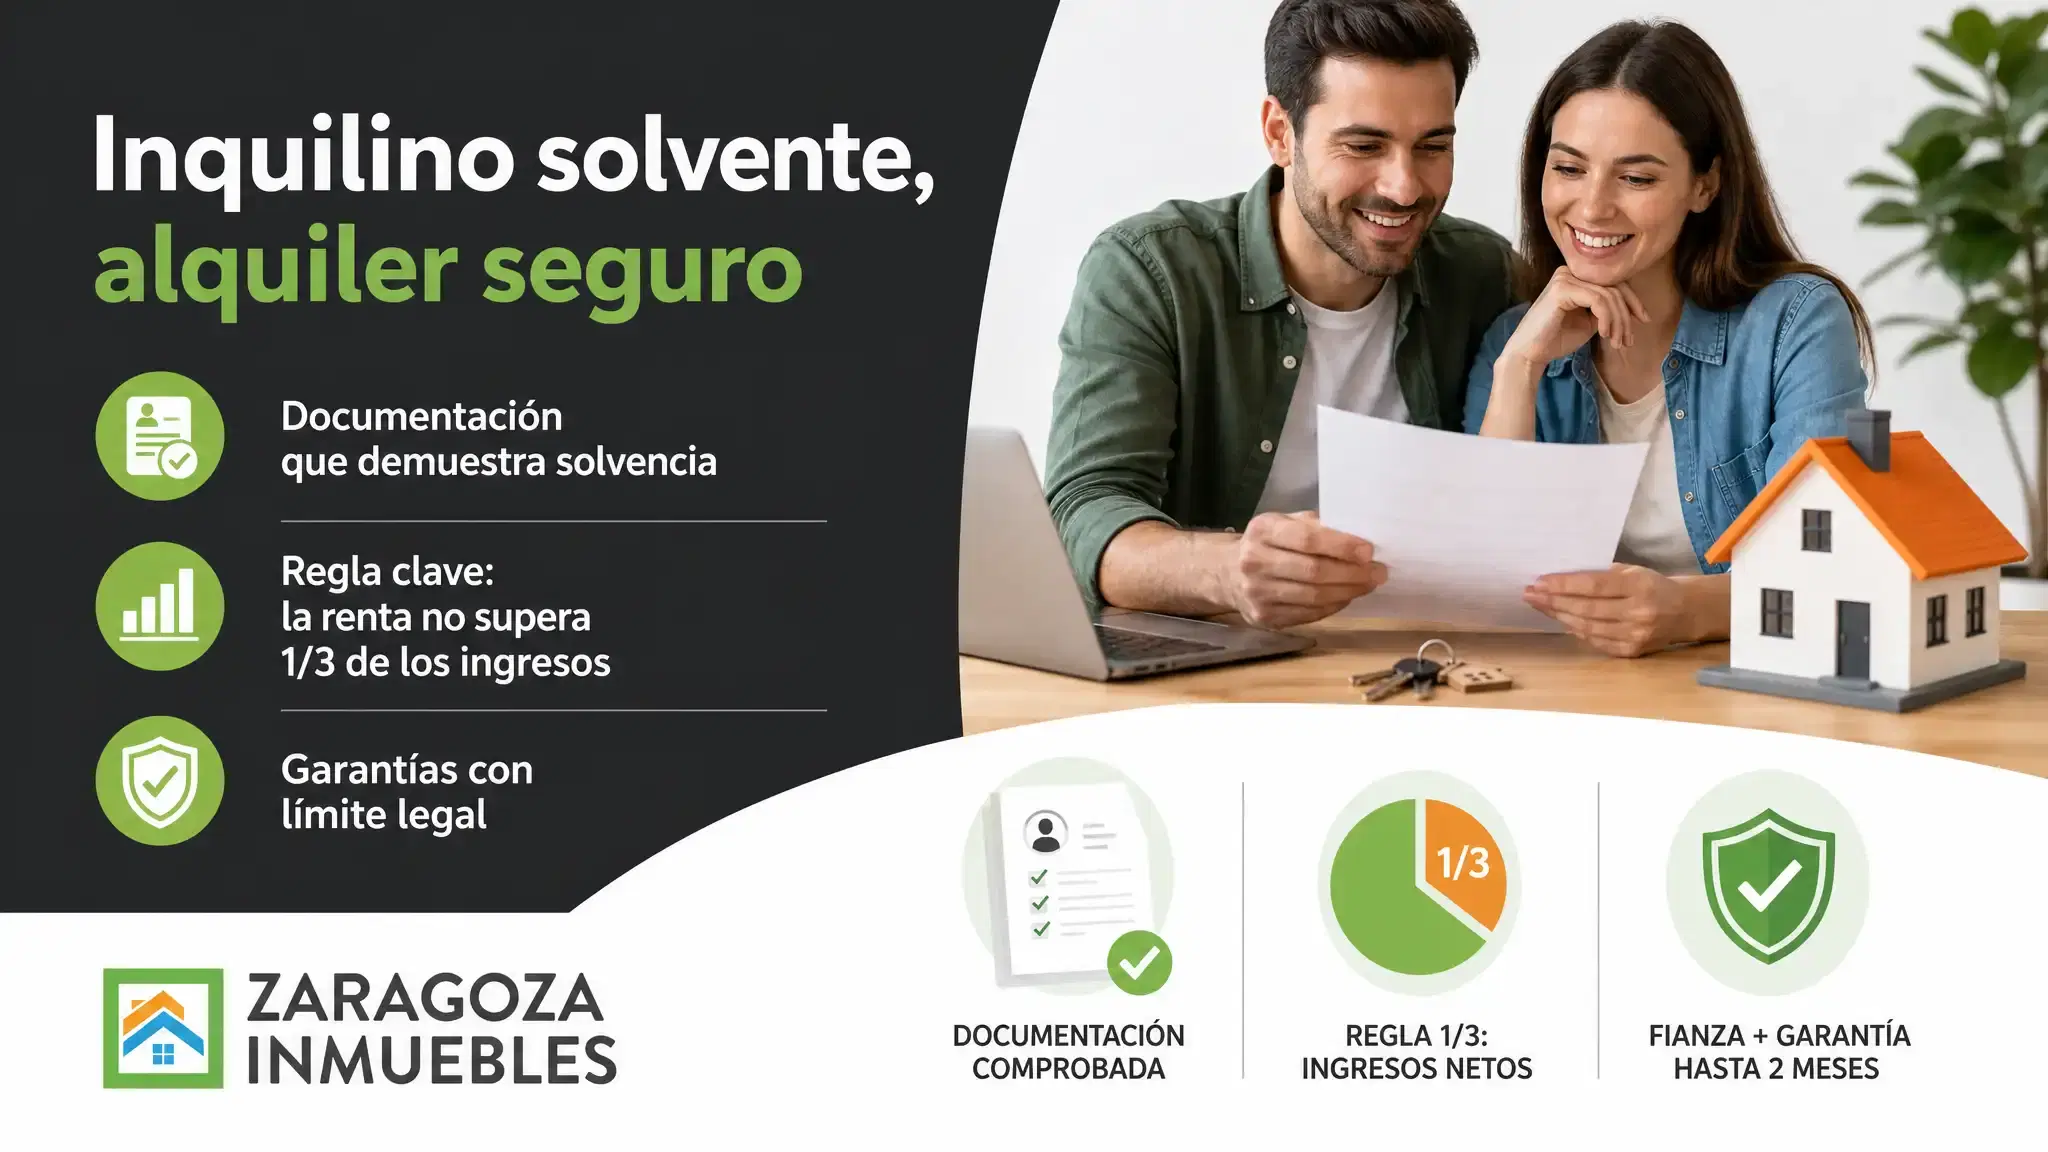
Un inquilino solvente es el que acredita con documentos tres cosas: ingresos estables para que la renta no pase del 30 % de lo que gana su hogar, un historial de pago limpio y buenas referencias de su arrendador anterior. Las garantías tienen tope legal: una mensualidad de fianza, hasta dos de garantía adicional y ningún seguro de impago a su cargo.
Elegir bien al inquilino es la decisión que más protege tu alquiler, porque es la única que tomas antes de que exista un problema. Estas son las comprobaciones que la sostienen y los límites que la ley pone a cada una.
Los documentos que acreditan la solvencia
La documentación de solvencia sustituye a la impresión que deja una visita. Pedirla es legal: como explica a Maldita.es una abogada experta en protección de datos, los propietarios tienen derecho a verificar la solvencia de los candidatos. Estos son los papeles que comprueban cada punto:
| Qué acredita | Documento |
|---|---|
| Ingresos actuales | Últimas nóminas o facturación reciente |
| Estabilidad laboral | Contrato de trabajo e informe de vida laboral |
| Ingresos del año anterior | Última declaración de la renta |
| Historial como inquilino | Referencia del arrendador anterior |
| Identidad | DNI o NIE vigente |
Un autónomo no tiene nómina: en su caso pesan más la declaración de la renta y los pagos trimestrales, porque reflejan los ingresos de un ejercicio completo y no de un mes bueno.
La referencia del arrendador anterior es el documento que más se omite y el que más información da. Una llamada breve responde a lo que ningún papel dice: si pagaba puntual, cómo dejó la vivienda y por qué se marcha. Si el candidato no puede o no quiere facilitar ese contacto, conviene preguntarse por qué.
Para un contrato de trabajo reciente, la vida laboral dice más que el propio contrato. Años en el mismo sector con cambios de empresa son más estables que un empleo nuevo tras largos periodos sin trabajo.
¿Cuánto debe ganar un inquilino respecto a la renta?
La medida es la tasa de esfuerzo: la parte de los ingresos netos del hogar que se va en la renta. Según idealista, los especialistas fijan el 30 % como límite recomendable, y en el segundo trimestre de 2026 una familia media en España ya dedicaba el 39 % de sus ingresos netos a alquilar.
Ese dato explica por qué el filtro importa: muchos candidatos llegan por encima del límite. Aplicado a rentas habituales, el 30 % pide estos ingresos netos mensuales entre todos los firmantes:
| Renta mensual | Ingresos netos mínimos del hogar |
|---|---|
| 700 € | 2.333 € |
| 850 € | 2.833 € |
| 1.000 € | 3.333 € |
Cuentan los ingresos de todos los que firman el contrato, no solo del titular principal. Por eso conviene que la pareja o los compañeros de piso firmen también: así todos responden del pago.
Por encima de ese nivel, cualquier imprevisto del inquilino, una baja o un gasto inesperado, compite directamente con el pago de la renta. Un candidato algo por encima del 30 % con un avalista sólido puede ser mejor opción que uno justo en el límite sin ningún respaldo.
¿Qué datos no puedes pedirle?
Pedir documentos para valorar el riesgo de impago es legítimo, pero no ilimitado. El tratamiento de esos datos está sometido al Reglamento General de Protección de Datos y a la Ley Orgánica de Protección de Datos, y en especial al principio de minimización: solo puedes pedir lo necesario para decidir.
La solicitud de estos documentos no es ilegal en sí misma. Los propietarios tienen derecho a verificar la solvencia económica de los posibles inquilinos. Sin embargo, deben cumplir con la normativa de protección de datos.
Según el análisis de Maldita.es, las nóminas y otros documentos pueden incluir datos de categoría especial, como los que revelan el origen étnico, las opiniones políticas o las convicciones religiosas, cuyo tratamiento está prohibido salvo en casos tasados que no se dan al negociar un alquiler. En la práctica:
- Acepta copias con los datos no esenciales tachados, como el número de cuenta de la nómina.
- Del documento de identidad basta con el nombre, los apellidos y el número.
- Explica al candidato para qué usarás sus datos y consérvalos solo mientras los necesites.
Las garantías que puedes exigir, con su límite legal
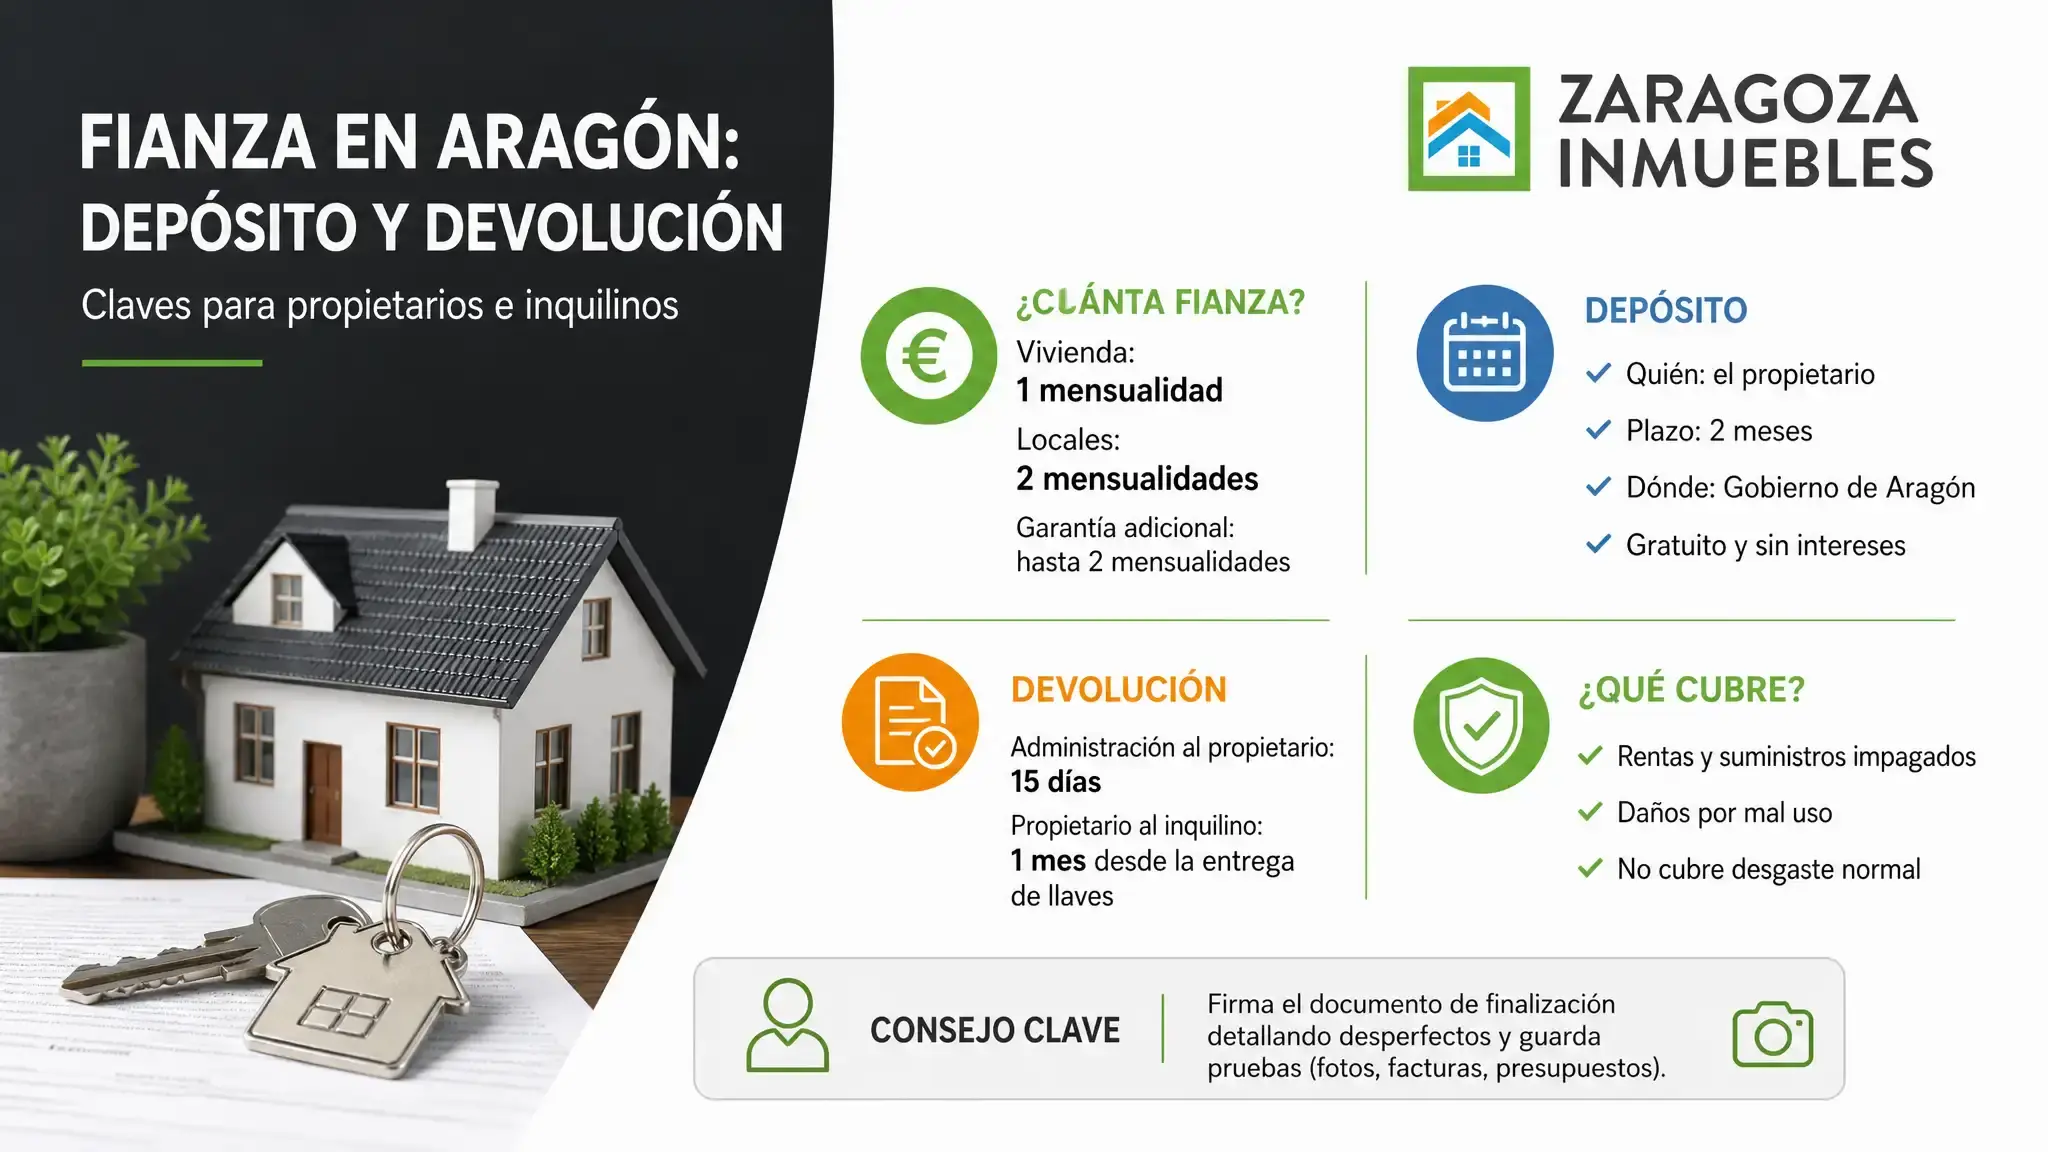
La Ley de Arrendamientos Urbanos fija en su artículo 36 una fianza obligatoria de una mensualidad de renta en vivienda, que en Aragón se deposita en el Gobierno de Aragón. Además, puedes pactar una garantía adicional, en metálico o mediante aval, de hasta dos mensualidades en contratos de hasta cinco años, o siete si el arrendador es una persona jurídica.
Desde el 8 de octubre de 2026, ese mismo artículo, en la redacción del Real Decreto-ley 29/2026 pendiente de convalidación, prohíbe exigir al inquilino que contrate un seguro de impago. Tampoco puedes cobrarle los gastos de gestión inmobiliaria ni de formalización del contrato, que la ley pone a cargo del propietario.
| Garantía | Límite | Qué cubre |
|---|---|---|
| Fianza legal | Una mensualidad | Daños y cantidades pendientes al terminar |
| Garantía adicional o aval | Hasta dos mensualidades | Impagos y daños por encima de la fianza |
| Seguro de impago | Lo paga el propietario | Rentas impagadas y desahucio |
💡 Consejo del agente: si un candidato cumple en ingresos pero no tiene historial como inquilino, un aval bancario o un seguro de impago a tu cargo compensan esa falta de referencias mejor que una fianza mayor, que además tiene tope legal.
Qué hacer cuando ningún candidato encaja
Si la renta que pides expulsa a los perfiles solventes, el problema no está en los candidatos sino en el precio. Una renta ajustada que atrae a un inquilino fiable rinde más en el año que una alta que deja el piso vacío o termina en impago. Una valoración gratuita con datos de tu zona te dice si tu renta está en mercado.
Tampoco conviene relajar los requisitos para no perder tiempo. Aceptar a un candidato con ingresos justos o sin referencias para cerrar antes suele costar más que un mes vacío, porque un impago se alarga durante todo el procedimiento hasta recuperar la vivienda.
Antes de bajar el precio, revisa la presentación: fotos de calidad, una descripción precisa y visitas agrupadas atraen más candidatos entre los que elegir.
En Zaragoza Inmuebles hacemos este estudio de solvencia con cada candidato y solo te presentamos perfiles con garantías reales, con cobro garantizado gracias a acuerdos con empresas especializadas. Así trabajamos en alquiler seguro con cobro garantizado.