El IRPF del alquiler se paga sobre la mitad del beneficio
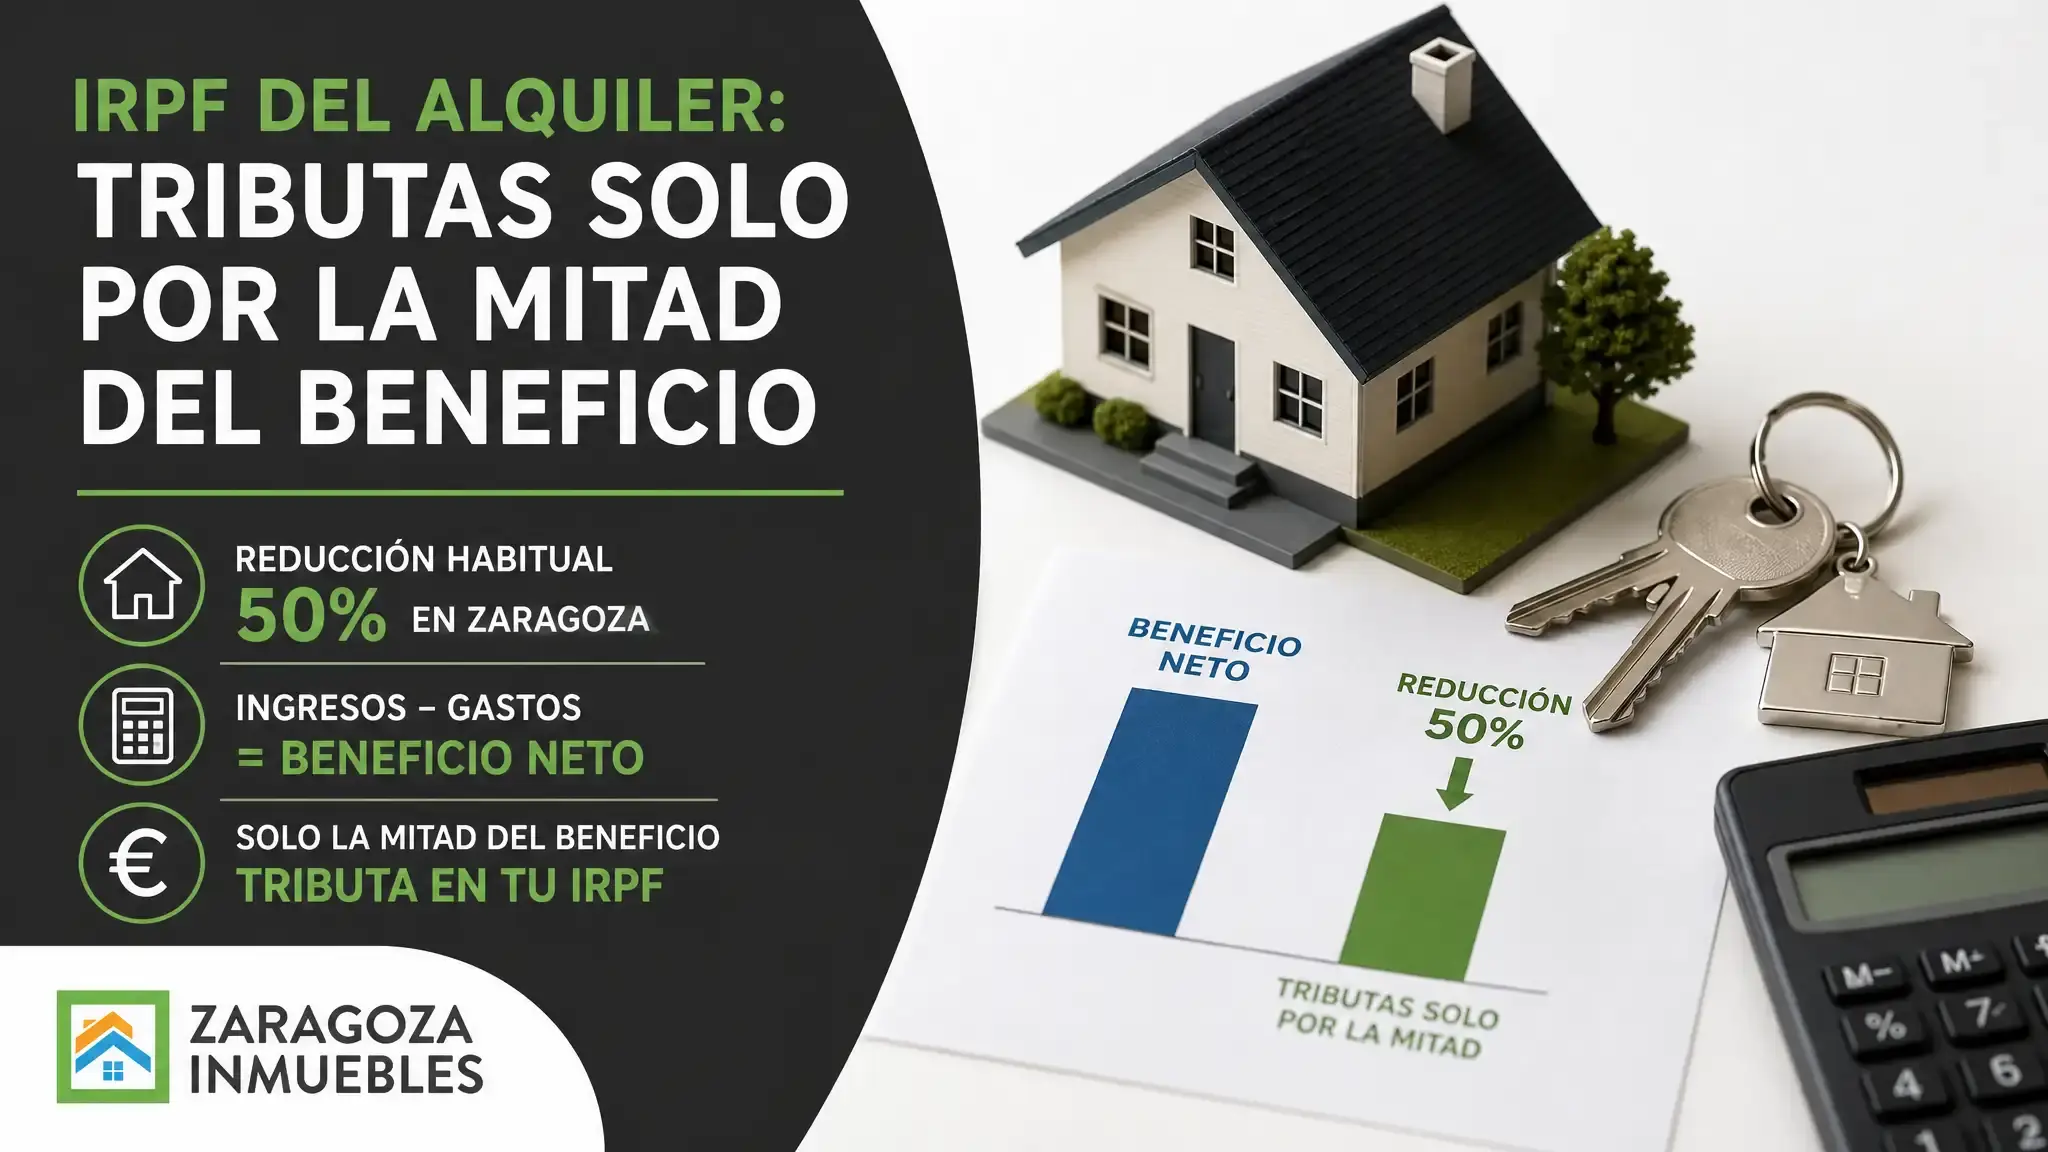
Los ingresos del alquiler de vivienda tributan en el IRPF como rendimiento del capital inmobiliario: rentas cobradas menos gastos deducibles, y sobre ese beneficio neto se aplica una reducción. En Zaragoza, para contratos firmados desde el 26 de mayo de 2023, la reducción habitual es del 50%, así que tributas por la mitad del beneficio.
Qué gastos puedes restar a la renta
El punto de partida es el rendimiento íntegro, todo lo que cobras del inquilino en el año. A esa cifra le restas los gastos que la Agencia Tributaria admite como deducibles:
| Gasto | Cómo se deduce |
|---|---|
| IBI y tasas municipales | Importe pagado en el año |
| Cuotas de comunidad | Importe pagado en el año |
| Seguro del hogar y de impago | Prima del año |
| Honorarios de gestión del alquiler | Importe pagado en el año |
| Intereses de la hipoteca | Con límite conjunto con reparaciones |
| Reparación y conservación | Con límite conjunto con intereses |
| Amortización | 3% del valor de la construcción |
Los intereses y las reparaciones, sumados, no pueden superar lo que cobras de ese inmueble; el exceso se deduce en los cuatro años siguientes. La amortización se calcula sobre el mayor entre el coste de compra y el valor catastral, siempre sin contar el suelo.
Conviene distinguir reparación de mejora. Cambiar una caldera averiada o pintar entre inquilinos es conservación y se deduce ese año; reformar la cocina o añadir un baño es una mejora que aumenta el valor de la vivienda y se recupera vía amortización.
Las reducciones y cuál te corresponde en Zaragoza
La Ley 12/2023 cambió las reducciones para los contratos firmados desde el 26 de mayo de 2023. Se aplican solo sobre el rendimiento neto positivo:
| Reducción | Cuándo se aplica |
|---|---|
| 90% | Rebaja de renta de más del 5% en zona tensionada |
| 70% | Jóvenes en zona tensionada o vivienda asequible cedida |
| 60% | Vivienda rehabilitada en los dos años anteriores |
| 50% | Resto de casos |
El 70% cubre dos supuestos: alquilar en zona tensionada a jóvenes de 18 a 35 años, o ceder vivienda asequible o protegida a una administración pública o a una entidad sin ánimo de lucro.
Como Aragón no ha declarado zonas de mercado residencial tensionado, en Zaragoza los propietarios quedan en el 50% general o en el 60% si rehabilitaron la vivienda. Los contratos anteriores al 26 de mayo de 2023 mantienen la reducción del 60% de la norma anterior.
Un ejemplo con cifras redondas
Un piso alquilado a 750 euros al mes durante todo el año, con un contrato firmado en 2025:
| Concepto | Importe anual |
|---|---|
| Rentas cobradas | 9.000 € |
| Gastos deducibles | -3.000 € |
| Rendimiento neto | 6.000 € |
| Reducción del 50% | -3.000 € |
| Rendimiento que tributa | 3.000 € |
Esos 3.000 euros se suman a tu base imponible general y tributan a tu tipo marginal del IRPF. Es la cifra que determina la rentabilidad neta real de tu inversión, y la que conviene calcular antes de comprar, no después.
💡 Consejo del experto: guarda las facturas de cada reparación y el recibo de cada gasto a nombre del propietario. Sin justificante, Hacienda no admite la deducción, y la diferencia se paga al tipo marginal.
¿Qué pasa si el piso está vacío parte del año?
Mientras la vivienda no está alquilada y no es tu vivienda habitual, Hacienda te imputa una renta aunque no cobres nada. Según la Agencia Tributaria, la imputación de rentas inmobiliarias es el 2% del valor catastral con carácter general, o el 1,1% si el valor catastral fue revisado en una valoración colectiva, en proporción a los días sin alquilar.
Si el piso estuvo alquilado ocho meses y vacío cuatro, declaras el rendimiento del alquiler por los ocho meses y la renta imputada por los cuatro restantes. Los gastos anuales, como el IBI o la comunidad, solo se deducen en la parte que corresponde a los días alquilados.
Por eso cada mes vacío cuesta dos veces: no cobras renta y, además, tributas por una renta que no has cobrado.
Cómo se declara si sois varios propietarios o sale negativo
Cuando la vivienda es de varios propietarios, cada uno declara las rentas y los gastos en proporción a su porcentaje de propiedad, y cada uno aplica la reducción sobre su parte. Un matrimonio en gananciales se reparte el rendimiento al 50% aunque solo uno figure en el contrato.
Si en un año los gastos superan a las rentas, por ejemplo por una reparación grande, el rendimiento neto es negativo y no se aplica ninguna reducción. Esa pérdida se integra en la base general, y la parte de intereses y reparaciones que excedió el límite se deduce en los cuatro ejercicios siguientes.
Calcular la fiscalidad junto con el precio y la renta es lo que separa una buena inversión de una que solo lo parece. En nuestro servicio para invertir en vivienda en Zaragoza analizamos cada operación con esas cifras antes de dar el paso.