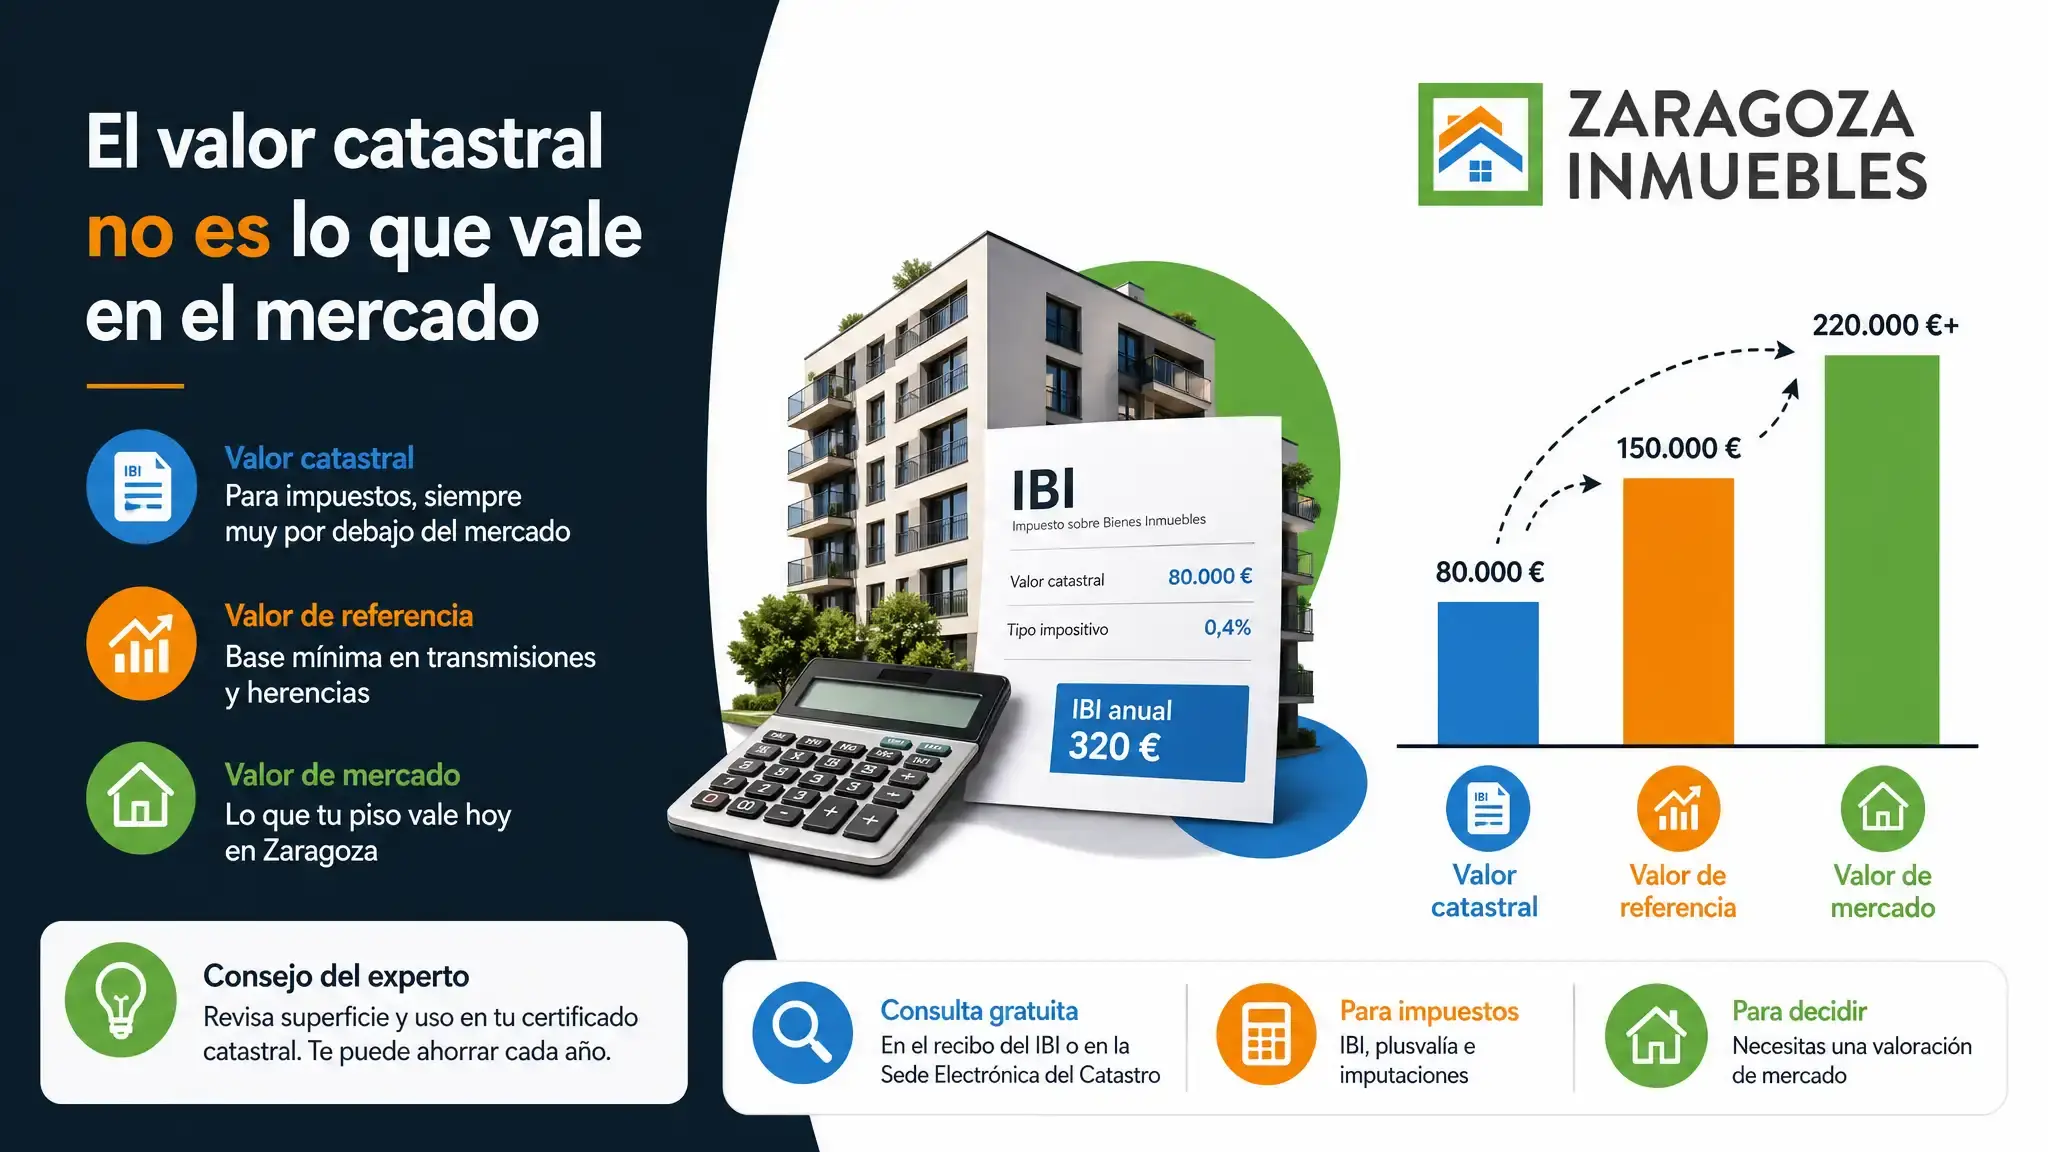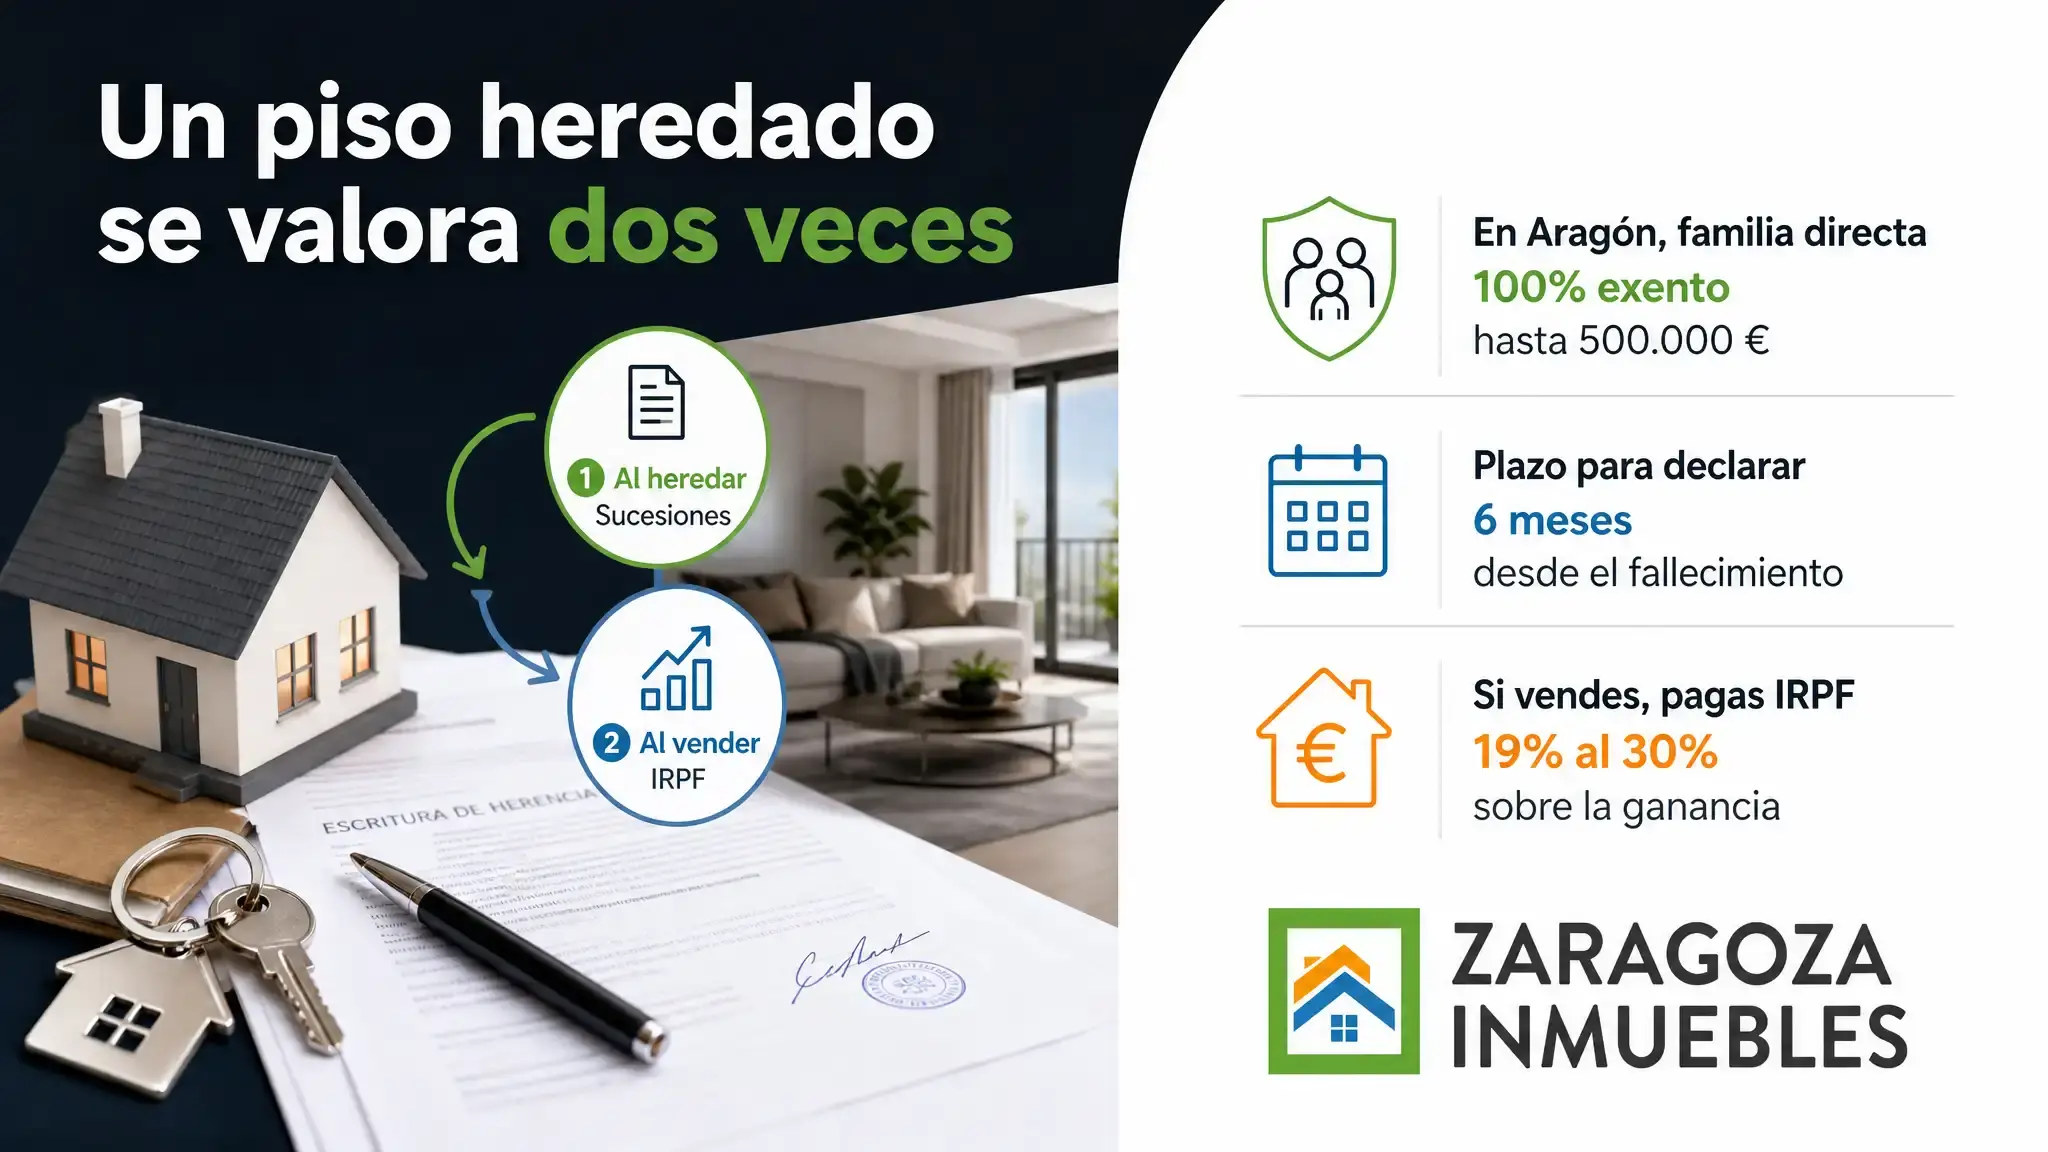
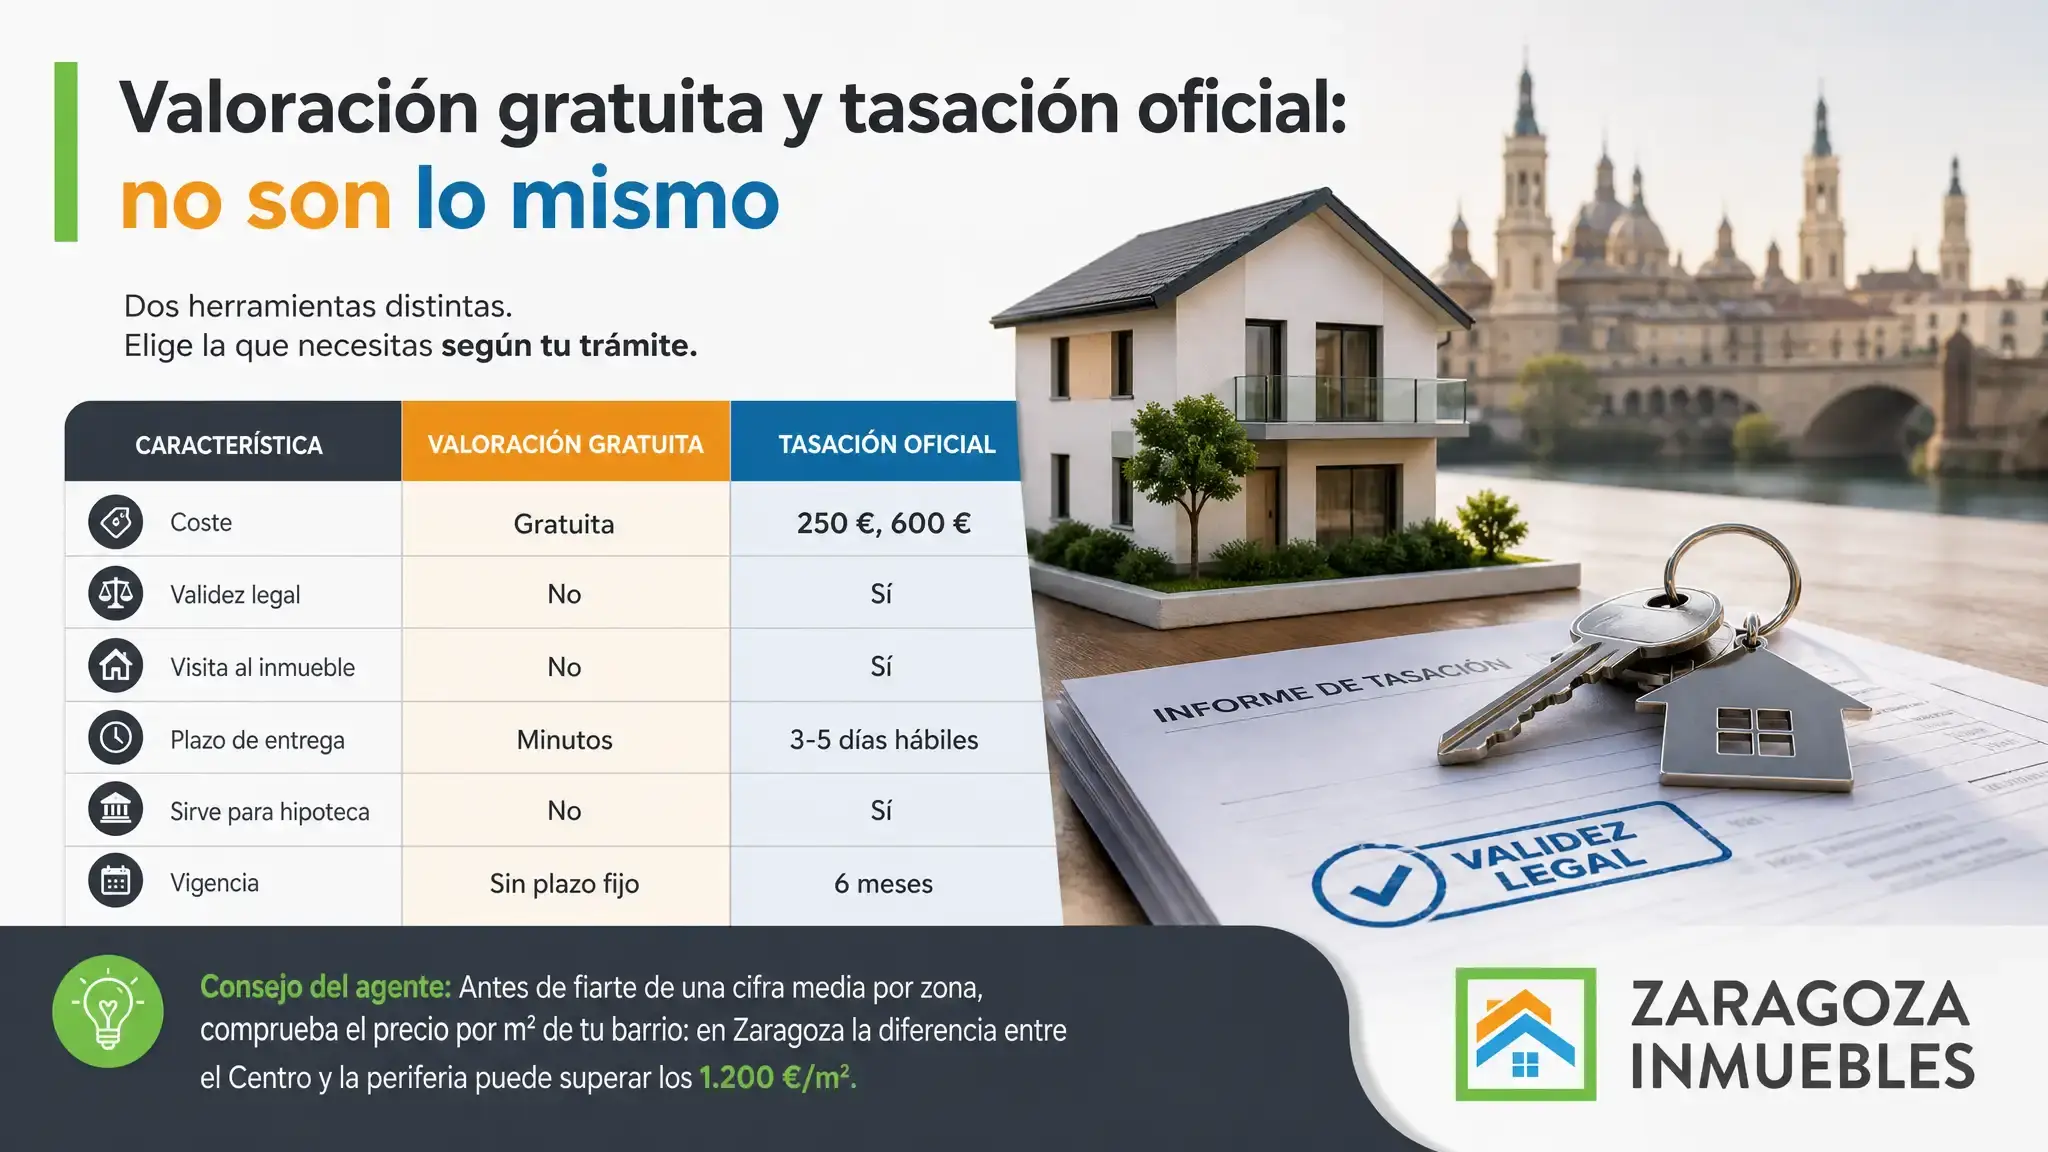
Una tasación oficial de vivienda ronda los 350 euros, según la OCU en marzo de 2024, que sitúa entre 300 y 500 euros el coste de repetirla. La paga el cliente: en una hipoteca, quien pide el préstamo. La valoración gratuita no cuesta nada y basta para fijar un precio de venta o una renta; la tasación solo hace falta cuando un banco, Hacienda o un juzgado exigen un valor certificado.
Qué diferencia una valoración gratuita de una tasación oficial
Bajo el nombre de «tasación» se mezclan cuatro cosas distintas, y cada una sirve para un trámite:
| Opción | Para qué sirve | Validez | Quién paga |
|---|---|---|---|
| Valoración gratuita con comparables | Fijar precio de venta o renta | Orientativa | Gratuita |
| Valorador automático de un portal | Una cifra rápida | Estimación estadística | Gratuita |
| Tasación hipotecaria homologada | Pedir una hipoteca | Oficial ante el banco | El prestatario |
| Informe pericial firmado | Herencia, divorcio, Hacienda, juzgado | Pericial | Quien lo encarga |
La valoración gratuita cruza los datos básicos de tu piso (ubicación, superficie, habitaciones, estado y extras) con precios actuales de tu zona y te devuelve una horquilla de venta y de alquiler en minutos, sin visita. Un valorador automático hace algo parecido con pura estadística, sin conocer tu piso.
La tasación oficial es otra cosa: un técnico visita la vivienda, comprueba su estado y su situación, y firma un informe con un método reglado. Es la única que un banco o un juzgado aceptan.
¿Cuánto cuesta una tasación?
No hay una tarifa oficial: cada tasadora fija su precio. La referencia neutral más útil es la de la OCU citada arriba: unos 350 euros por una tasación de vivienda, y de 300 a 500 euros si tienes que encargar otra. Pide siempre el presupuesto por escrito antes de la visita.
Para situar ese coste, compáralo con lo que vale lo tasado. Con los precios de oferta por distrito de idealista en septiembre de 2026, un piso de 80 metros cuadrados en Zaragoza parte de estas cifras:
| Distrito | €/m² (sept. 2026) | Piso de 80 m² |
|---|---|---|
| Centro | 3.113 | 249.040 € |
| Actur | 2.871 | 229.680 € |
| Universidad-San Francisco | 2.800 | 224.000 € |
| Montecanal-Valdespartera-Rosales | 2.530 | 202.400 € |
| Miraflores-San José | 2.468 | 197.440 € |
| Torrero-La Paz | 2.198 | 175.840 € |
| Oliver-Valdefierro | 1.985 | 158.800 € |
| Av. Cataluña-Santa Isabel-Movera | 1.797 | 143.760 € |
| Casetas-Garrapinillos-Monzalbarba | 1.463 | 117.040 € |
| Barrios rurales del norte | 1.404 | 112.320 € |
Un ejemplo. En el Actur, una tasación de 350 euros sobre un piso de unos 230.000 supone menos del 0,2 % de su valor. El coste de la tasación rara vez es el problema; lo caro es encargarla cuando no hacía falta, o no encargarla cuando sí.
¿Quién paga la tasación?
En una hipoteca, la regla es clara desde la ley de crédito inmobiliario de 2019, y el Banco de España la resume así en su guía de gastos de la hipoteca:
Deberá realizarla una sociedad de tasación independiente del prestamista y el coste lo asume el cliente.
Si la tasación la gestiona el banco, tienes derecho a conocer su precio y la identidad de la tasadora. Fuera de la hipoteca no hay reparto legal: el informe pericial de una herencia, un divorcio o una reclamación lo paga quien lo encarga, y sus honorarios dependen del tipo de inmueble y de la complejidad del caso.
Lo que se paga en ese caso es un documento que otro pueda revisar: el informe recoge la metodología, los comparables usados, el estado del mercado en la zona y una conclusión de valor razonada. Eso es lo que lo distingue de una cifra estimada, y lo que le da peso cuando los herederos no se ponen de acuerdo o cuando Hacienda discute el valor declarado.
¿Son fiables las tasaciones de los bancos?
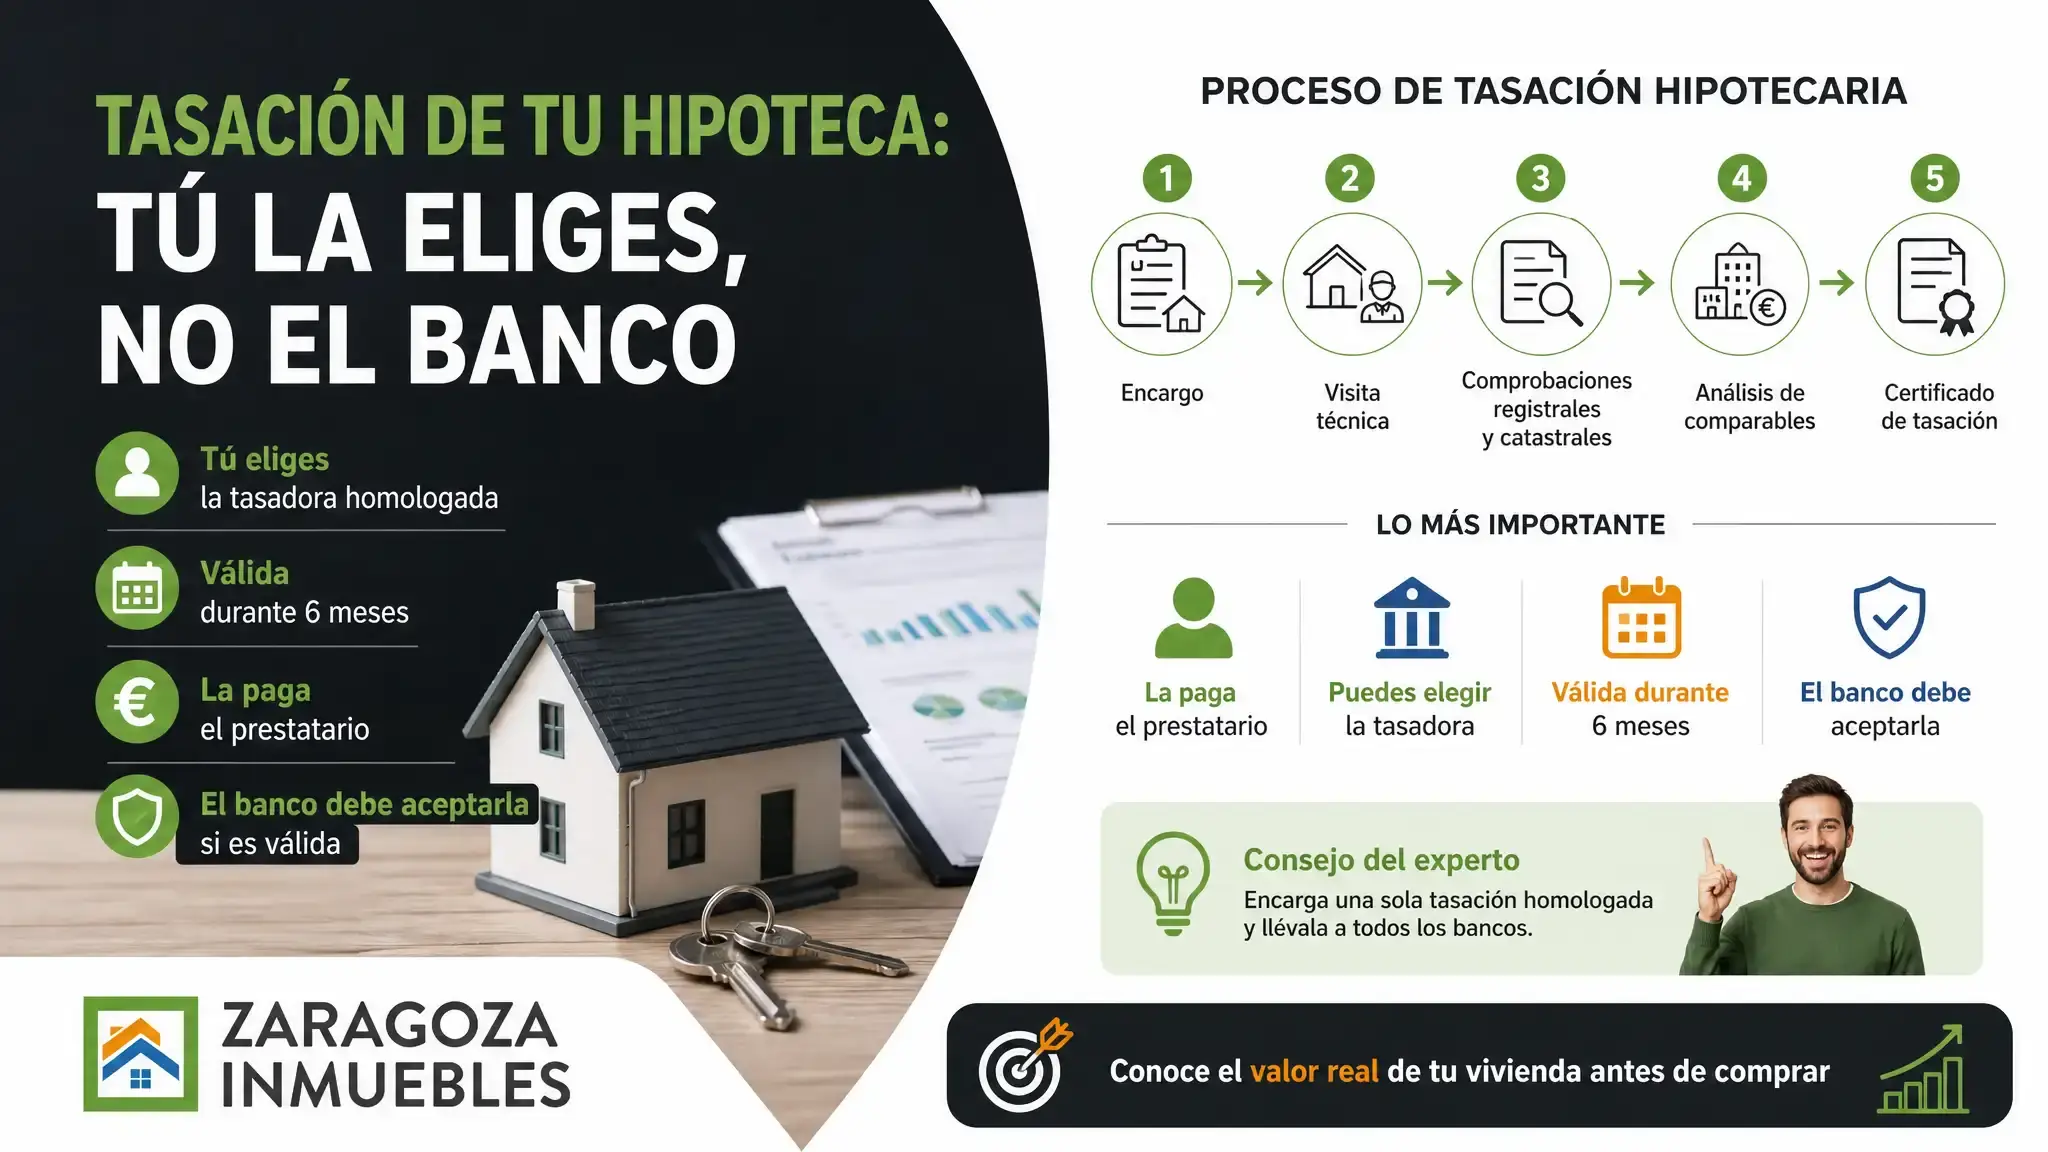
Una tasación hipotecaria no la hace el banco, sino una sociedad de tasación homologada y supervisada por el Banco de España, que por ley debe ser independiente del prestamista. Eso no significa que su valor coincida con el precio de mercado: es un valor prudente, pensado para que el préstamo esté bien garantizado, y a menudo sale algo por debajo del precio pactado.
Tienes además una garantía práctica. Según la misma guía del Banco de España, las entidades deben aceptar la tasación que aportes tú, siempre que la certifique un tasador homologado y no haya caducado. El banco puede hacer las comprobaciones que quiera, pero no puede cobrártelas.
💡 Consejo del experto: si vas a comparar hipotecas, encarga una sola tasación homologada y llévala a todos los bancos. Pagas una vez y cada entidad te responde sobre el mismo valor.
¿Cuándo basta la valoración gratuita?
Basta siempre que la decisión sea tuya y nadie te pida un valor certificado:
- Antes de poner el piso a la venta, para fijar el precio de salida.
- Al decidir entre vender, alquilar o esperar.
- Al fijar una renta de alquiler ajustada a tu zona.
- Al comprobar si el precio que te piden por un piso es razonable.
Necesitas una tasación cuando hay un tercero que exige el valor: el banco en una hipoteca, Hacienda en una comprobación de valores, los herederos que no se ponen de acuerdo, una pareja que se divorcia con la vivienda en común o un juzgado. En Zaragoza Inmuebles los informes periciales los firma José Mª Herranz, Perito Tasador Judicial y Agente de la Propiedad Inmobiliaria colegiado nº 526 (API Aragón y Soria), con más de 20 años en el mercado de Zaragoza.
Empieza por lo gratuito: con nuestra valoración gratuita sabes en minutos en qué horquilla se mueve tu piso, y si tu caso necesita un informe con validez legal, en valoración y tasación te explicamos cómo lo preparamos.