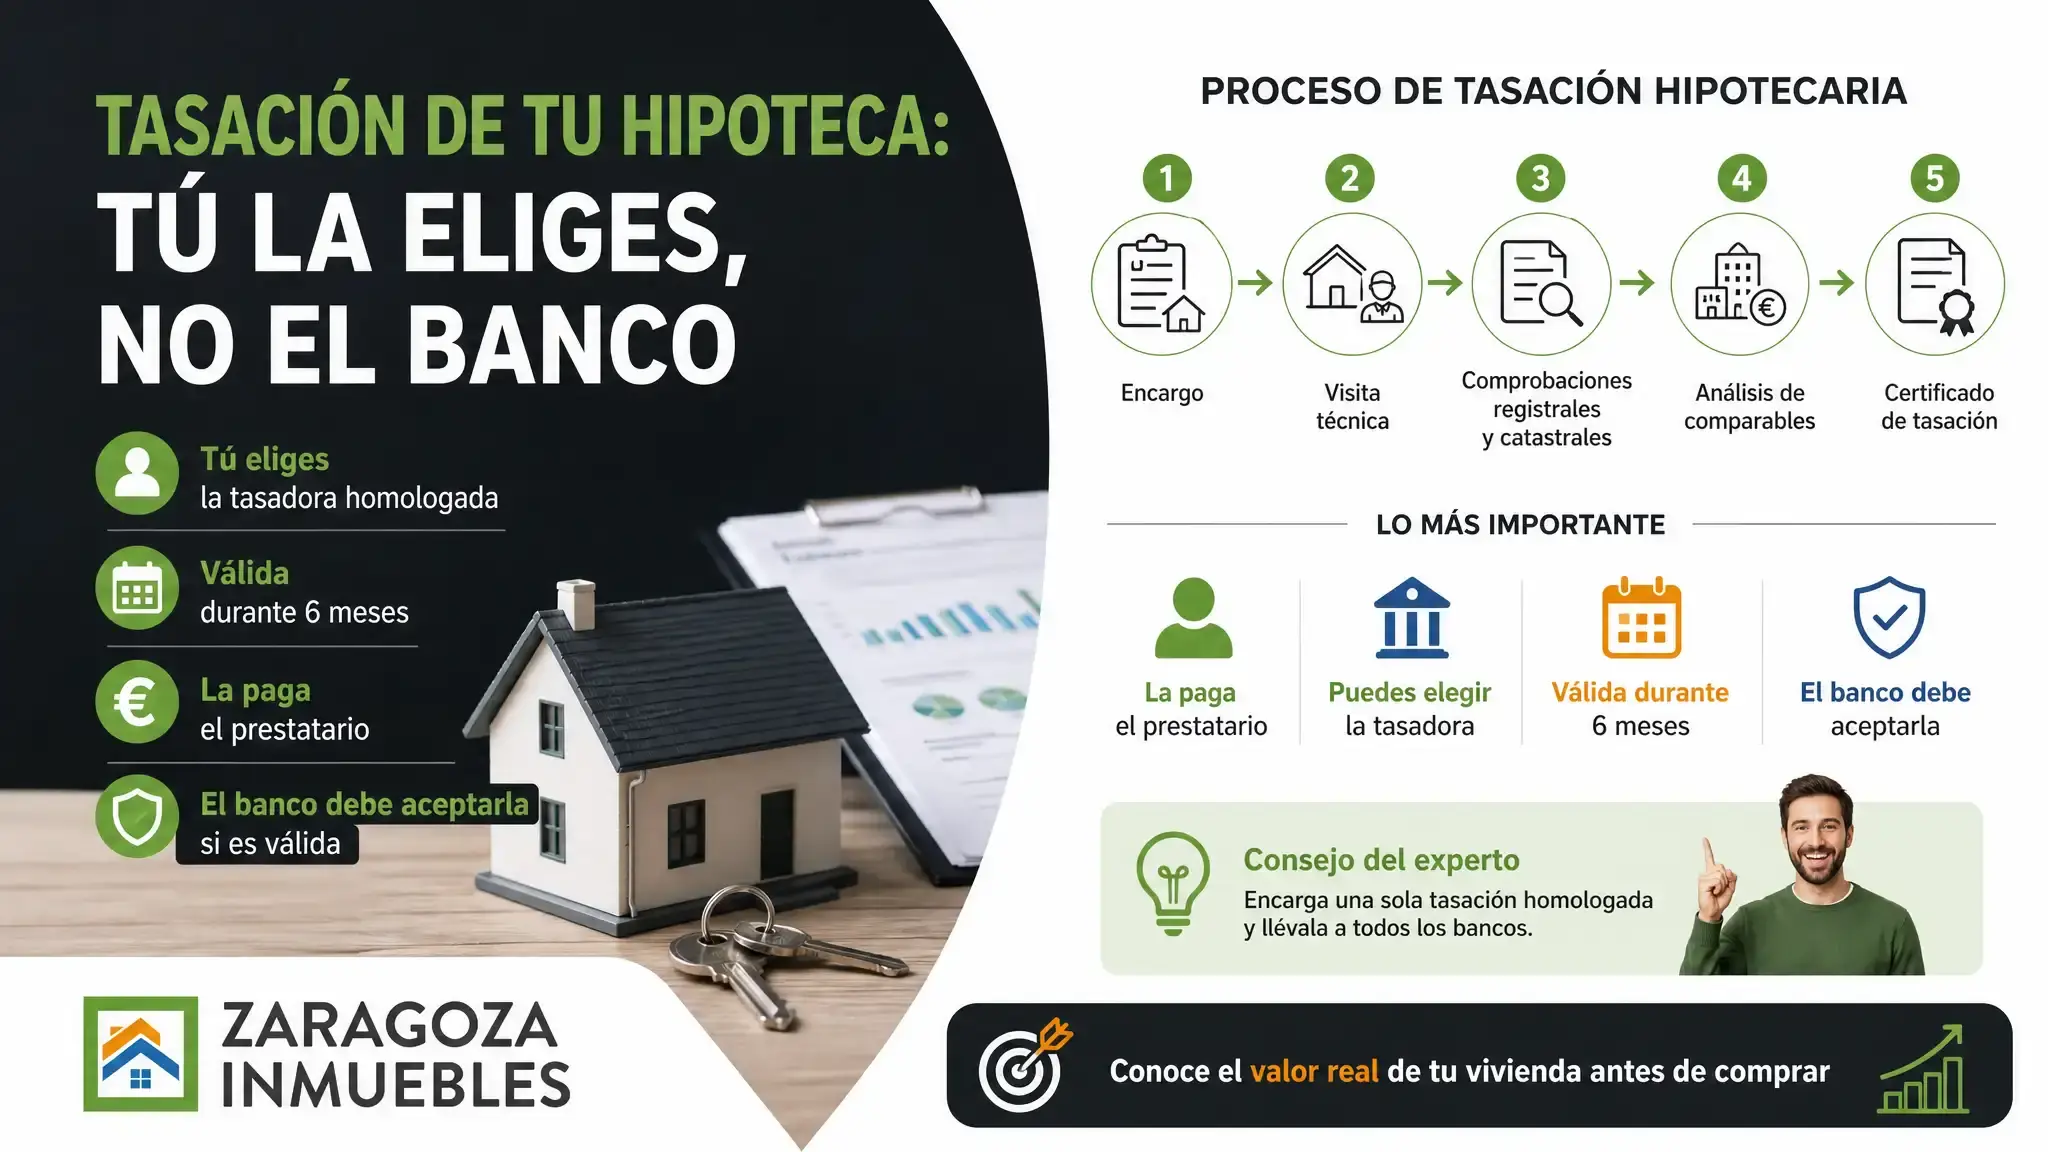
La tasación para la hipoteca la hace una sociedad de tasación homologada, con el método de la Orden ECO/805/2003, y la puedes elegir tú: el banco está obligado a aceptar cualquier tasación certificada por un tasador homologado que no haya caducado, y caduca a los seis meses. Si sale por debajo del precio, el préstamo se calcula sobre un valor menor y la diferencia sale de tus ahorros.
¿Quién puede hacer la tasación de una hipoteca?
Para una hipoteca no sirve cualquier valoración. Solo vale la tasación homologada de una sociedad o servicio de tasación inscrito en el Banco de España, hecha conforme a la Orden ECO/805/2003, que fija cómo se calcula el valor y qué debe contener el informe.
| Tipo de valoración | Quién la hace | ¿Sirve para la hipoteca? |
|---|---|---|
| Valoración gratuita u online | Agencias y herramientas | No |
| Valorador automático de un portal | Algoritmo estadístico | No |
| Informe pericial | Perito tasador | No, salvo que sea de una tasadora homologada |
| Tasación hipotecaria (ECO/805) | Sociedad de tasación homologada | Sí |
Con ese certificado el banco decide cuánto presta, porque el préstamo se calcula como un porcentaje del valor de tasación. Por eso la tasación llega casi al final, cuando ya has negociado el precio.
Cómo es el proceso, paso a paso
La tasación hipotecaria sigue casi siempre el mismo recorrido:
- Encargo: tú o el banco pedís la tasación a una sociedad homologada, con los datos del piso y su referencia catastral.
- Visita: un técnico visita la vivienda, mide, comprueba su estado y toma fotografías.
- Comprobaciones: la tasadora revisa la situación registral, catastral y urbanística del inmueble.
- Comparables: calcula el valor con operaciones y ofertas de viviendas similares de la zona.
- Certificado: emite el informe con el valor de tasación.
La orden fija dos plazos de caducidad que conviene tener presentes. El informe no puede emitirse más de dos meses después de la última visita al inmueble, y caduca necesariamente a los seis meses de su emisión. Si tu operación se alarga más, tendrás que actualizarla.
El valor de tasación no es el precio de mercado: es un valor prudente, calculado para que el banco tenga una garantía estable. Por eso es frecuente que salga algo por debajo del precio pactado en la compraventa.
¿Puedes elegir la tasadora?
Sí. La Ley 2/1981 del mercado hipotecario lo dice sin rodeos:
Las entidades de crédito, incluso aquellas que dispongan de servicios propios de tasación, estarán obligadas a aceptar cualquier tasación de un bien aportada por el cliente, siempre que, sea certificada por un tasador homologado de conformidad con lo previsto en la presente Ley y no esté caducada según lo dispuesto legalmente.
El banco puede hacer las comprobaciones que considere oportunas, pero no puede repercutirte su coste. Elegir tú la tasadora tiene dos ventajas: sabes desde el principio qué valor vas a presentar, y puedes usar el mismo certificado en varias entidades.
💡 Consejo del experto: si vas a comparar hipotecas en varios bancos, encarga una sola tasación homologada y llévala a todos. Te ahorras repetir el gasto y evitas que cada banco espere a su propia tasadora para darte una respuesta.
¿Es cierto que el banco te da el 80 % de la tasación?
Es el límite legal de financiación. El artículo quinto de la misma Ley 2/1981 establece que el préstamo garantizado con hipoteca no puede superar el 60 % del valor de tasación, pero cuando financia la compra, construcción o rehabilitación de una vivienda puede llegar al 80 %. La ley prevé además que se supere ese 80 %, hasta el 95 %, con garantías adicionales de aseguradoras o entidades de crédito.
| Préstamo | Límite sobre el valor de tasación |
|---|---|
| Regla general | 60 % |
| Compra, construcción o rehabilitación de vivienda | 80 % |
| Con garantías adicionales | Hasta el 95 % |
| Plazo, vivienda habitual | Hasta 30 años |
La consecuencia práctica es que el valor de tasación, y no el precio que pactas, marca el techo de lo que te pueden prestar. El resto, más los impuestos y gastos de la compra, sale de tus ahorros.
¿Qué pasa si la tasación sale por debajo del precio?
La tasación corta es la situación más habitual en un mercado que sube rápido. En Zaragoza, según idealista, la vivienda en venta se pedía en septiembre de 2026 a 2.350 euros por metro cuadrado de media, un 9,1 % más que un año antes, con grandes diferencias entre distritos:
| Distrito | €/m² (sept. 2026) | Variación anual |
|---|---|---|
| Centro | 3.113 | +13,9 % |
| Actur | 2.871 | +7,9 % |
| Universidad-San Francisco | 2.800 | +9,2 % |
| Montecanal-Valdespartera-Rosales | 2.530 | +16,5 % |
| Miraflores-San José | 2.468 | +5,5 % |
| Torrero-La Paz | 2.198 | +16,3 % |
| Oliver-Valdefierro | 1.985 | +8,4 % |
| Av. Cataluña-Santa Isabel-Movera | 1.797 | +16,9 % |
| Barrios rurales del norte | 1.404 | +5,9 % |
Un ejemplo con estos datos. Pactas 215.000 euros por un piso de 80 metros cuadrados en Montecanal, donde la media de oferta es de unos 202.400 (80 por 2.530). Si la tasación sale en 202.000, el 80 % son 161.600 euros, frente a los 172.000 que habrías obtenido sobre el precio: tendrás que poner 10.400 euros más de tu bolsillo.
Hay cuatro salidas:
- Aportar más entrada para cubrir la diferencia.
- Renegociar el precio con el vendedor, usando el valor de tasación como argumento.
- Pedir otra tasación a una sociedad homologada distinta, si crees que la primera no recoge bien el piso.
- Buscar otra entidad que financie un porcentaje mayor, con las garantías adicionales que permite la ley.
La forma de evitarlo es saber antes de firmar las arras cuánto vale de verdad la vivienda: una oferta muy por encima de la media de su distrito es la que acaba en una tasación corta.
Antes de negociar, pide nuestra valoración gratuita: te da en minutos una horquilla de precio con comparables de la zona para que ofrezcas una cifra que la tasación vaya a respaldar. No sustituye a la tasación homologada que pedirá el banco; es el paso previo que evita sorpresas en ella. En valoración y tasación tienes el resto de servicios para conocer el valor de tu piso.