Heredar una vivienda en Aragón apenas cuesta impuestos a la familia directa
En Aragón, un hijo, un cónyuge o un ascendiente que hereda la vivienda habitual del fallecido tributa hoy una cantidad casi simbólica. La reducción por vivienda habitual cubre hasta 200.000 euros del valor, la reducción general por parentesco alcanza otros 500.000 euros, y sobre lo que reste se aplica una bonificación del 99 % en la cuota. El resultado práctico es que el Impuesto de Sucesiones apenas merma el valor neto de la herencia para la familia directa.
Cómo funciona el impuesto de sucesiones en Aragón
El Impuesto sobre Sucesiones lo paga quien recibe la herencia, no quien la deja. Es un tributo cedido a las comunidades autónomas, de modo que Aragón regula sus propias reducciones y bonificaciones sobre la escala estatal, cuyos tipos van del 7,65 % al 34 % sobre la base liquidable. El verdadero ahorro aragonés no está en ese tipo, sino en las ventajas que reducen la base y la cuota hasta casi eliminarlas.
Se tributa en Aragón cuando el fallecido tuvo aquí su residencia habitual durante el mayor número de días de los cinco años previos a su muerte. No importa dónde resida el heredero: lo determinante es dónde vivía el causante. La normativa de referencia es el Decreto Legislativo 1/2005 y sus modificaciones posteriores, gestionado por la Administración Tributaria de Aragón.
La reducción por vivienda habitual
La ventaja más directa al heredar una casa es la reducción por adquisición de la vivienda habitual del causante. Aragón la fija en el 100 % del valor del inmueble, con un límite de 200.000 euros por heredero.
No se aplica a cualquier pariente. Tienen derecho el cónyuge, los ascendientes y los descendientes, y también un pariente colateral mayor de 65 años que hubiera convivido con el fallecido durante los dos años anteriores. El requisito esencial es el mantenimiento: la vivienda debe conservarse durante los cinco años siguientes al fallecimiento, salvo que el propio heredero fallezca dentro de ese plazo. Vender antes obliga a devolver el beneficio fiscal aplicado.
💡 Consejo del agente: Si tienes previsto vender la vivienda heredada, calcula primero si superar los cinco años de mantenimiento compensa esperar; en muchos casos, unos pocos meses de diferencia pueden evitar devolver una reducción de decenas de miles de euros.
Las reducciones por parentesco
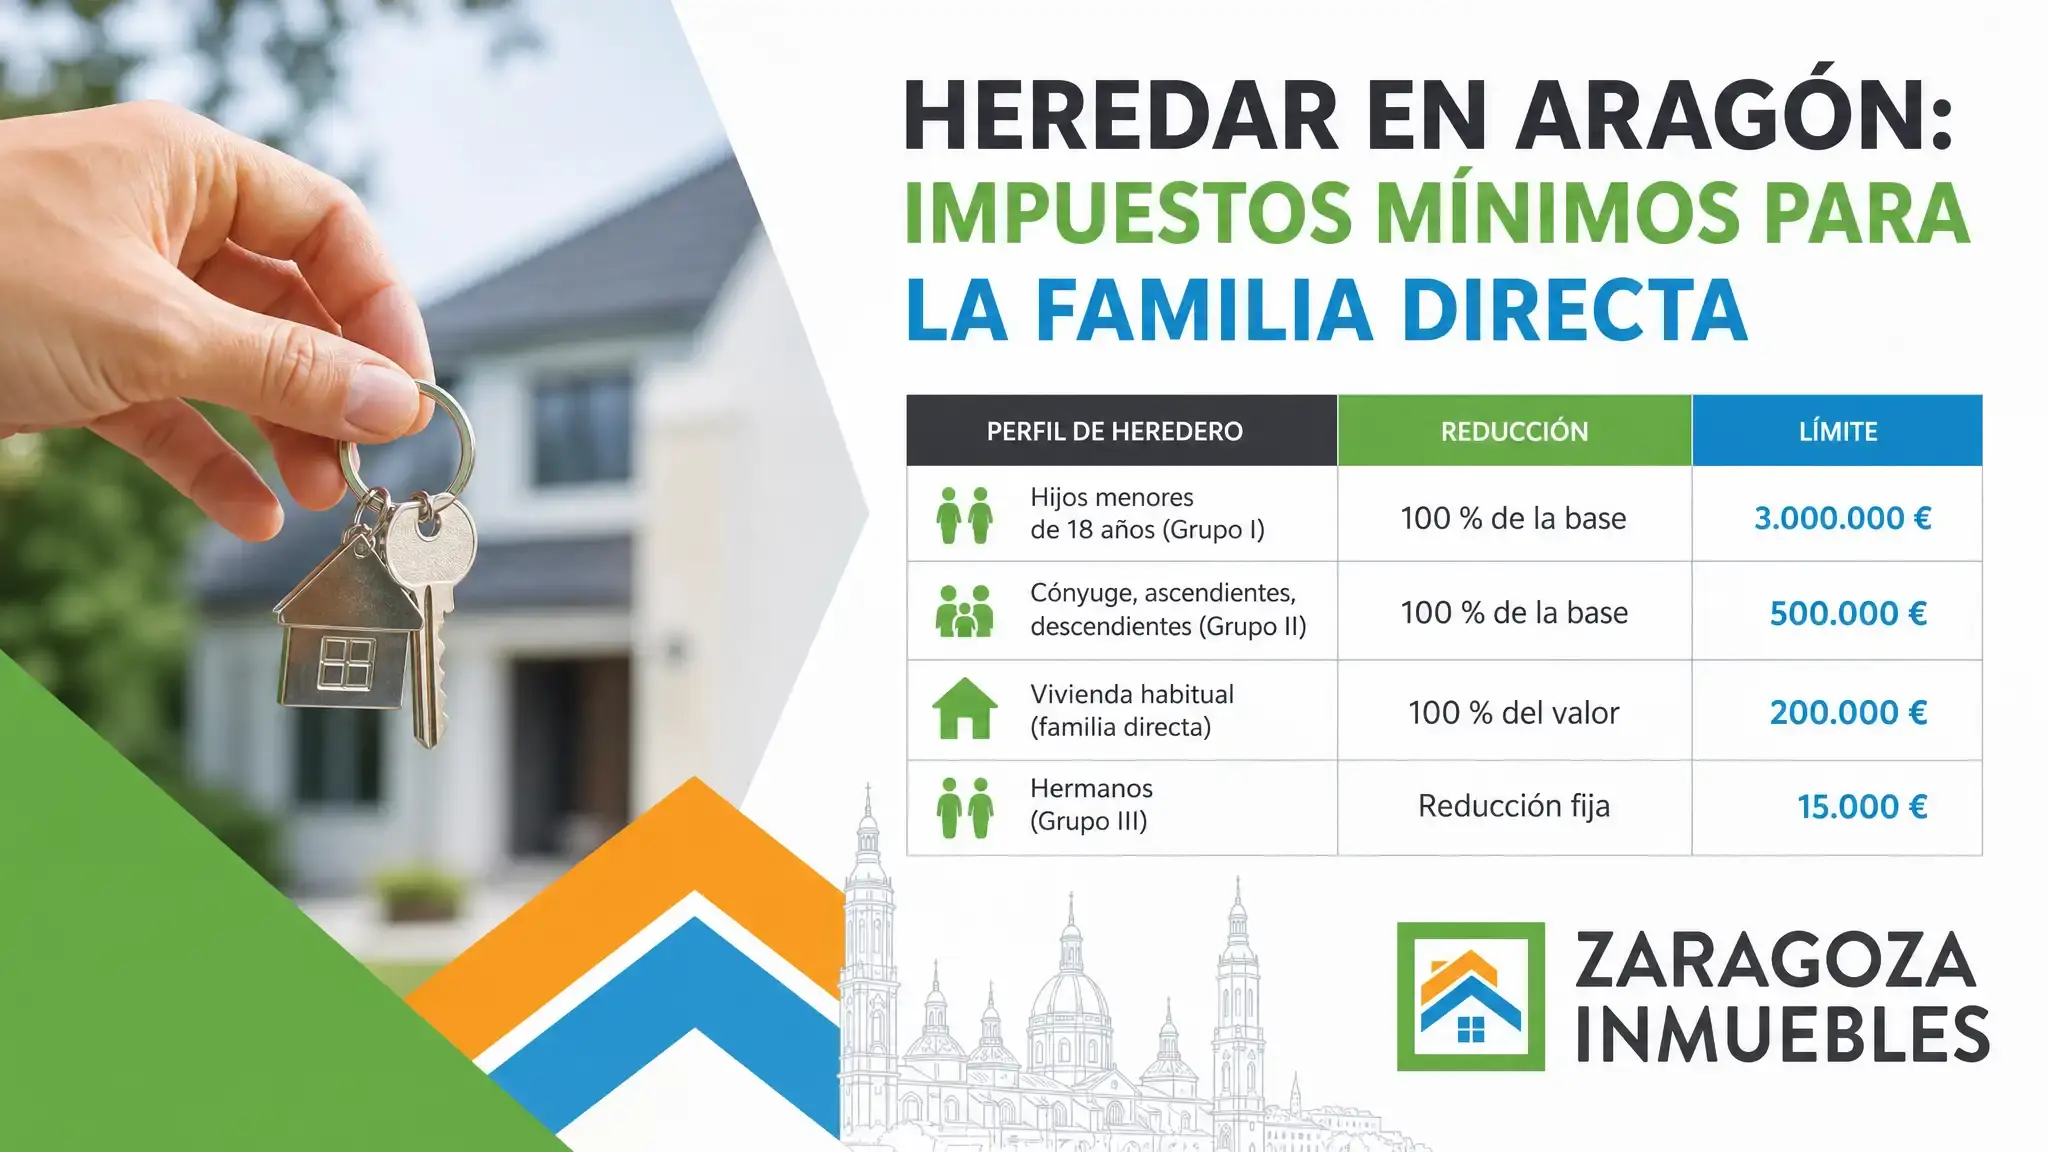
Más allá de la vivienda, los familiares directos disponen de una reducción general sobre la base imponible. Para cónyuge, ascendientes y descendientes mayores de 21 años (Grupo II), el conjunto de reducciones aplicables alcanza hasta 500.000 euros. Los hijos menores de 18 años (Grupo I) disponen de una reducción del 100 % de la base con un límite de 3.000.000 de euros. Los hermanos (Grupo III) solo cuentan con una reducción fija de 15.000 euros, y los parientes más lejanos tributan conforme al mínimo estatal.
| Perfil de heredero | Reducción | Límite |
|---|---|---|
| Hijos menores de 18 años (Grupo I) | 100 % de la base | 3.000.000 € |
| Cónyuge, ascendientes, descendientes (Grupo II) | 100 % de la base | 500.000 € |
| Vivienda habitual (familia directa) | 100 % del valor | 200.000 € |
| Hermanos (Grupo III) | Reducción fija | 15.000 € |
La diferencia entre la familia directa y los parientes lejanos es enorme. Un sobrino o un tío tributan conforme al mínimo estatal, sin acceso a las reducciones ampliadas aragonesas. El grado de parentesco sigue siendo el factor que más mueve la factura final.
La bonificación del 99 % en cuota para el grupo II
Sobre la cuota ya calculada opera todavía una capa adicional de ahorro: la bonificación. Aragón ya aplicaba la bonificación del 99 % en cuota para el Grupo I. El Gobierno de Aragón anunció en septiembre de 2025 la extensión de esa bonificación al Grupo II completo, incorporada al proyecto de presupuestos de 2026: cónyuge, ascendientes, descendientes mayores de 21 años y adoptantes quedan así prácticamente exentos de cuota.
La medida elimina prácticamente la carga tributaria en herencias entre familiares directos y sitúa a la comunidad entre las autonomías con mayor protección fiscal.
El efecto combinado es claro: tras aplicar reducciones de base y la bonificación de cuota del 99 %, lo que queda a pagar para un hijo o cónyuge que hereda una vivienda en Aragón es prácticamente nada. La carga fiscal real para la familia directa se reduce a los costes de gestión y tramitación.
El valor neto real de la vivienda heredada
El valor neto de una vivienda heredada no es su precio de mercado: es lo que queda tras descontar deudas, gastos e impuestos. A la base hereditaria se le suma el ajuar doméstico, estimado habitualmente en torno al 3 % del valor de los inmuebles, y se restan las cargas como una hipoteca pendiente. Sobre ese resultado operan las reducciones y la bonificación.
| Concepto | Efecto sobre la base |
|---|---|
| Ajuar doméstico | Suma (aprox. 3 % del valor de inmuebles) |
| Hipoteca pendiente | Resta de la base imponible |
| Reducción vivienda habitual | Hasta 200.000 € exentos |
| Reducción parentesco Grupo II | Hasta 500.000 € exentos |
| Bonificación del 99 % en cuota | Reduce a casi cero lo que reste |
Para una herencia familiar típica en Zaragoza, el Impuesto de Sucesiones rara vez merma de forma significativa el valor recibido. El gran coste suele estar en otras partidas: la plusvalía municipal, los gastos notariales y registrales, y la gestión propia de la herencia.
¿Cuándo hay que declarar y qué ocurre si la cuota es cero?
El plazo para declarar el impuesto es de seis meses desde el fallecimiento. Cabe solicitar una prórroga de otros seis meses, pero la solicitud debe presentarse dentro de los primeros cinco meses; la prórroga genera intereses de demora.
El modelo a presentar es el 650, ante la Agencia Tributaria de Aragón. El error más frecuente, y más caro, es asumir que si la bonificación deja la cuota en cero no hay nada que presentar. No es así: la presentación del Modelo 650 es obligatoria dentro de plazo aunque la cuota final sea de cero euros. No hacerlo puede acarrear recargos e intereses pese a no existir deuda tributaria real.
Aragón también cuenta con instituciones forales propias, como la fiducia sucesoria y la viudedad foral aragonesa, que alteran cuándo y cómo se reparte la herencia. En herencias con varios inmuebles, varios herederos o alguna de estas figuras forales, el cálculo deja de ser sencillo: el orden de aplicación de reducciones y su compatibilidad cambia el resultado final.
Si acabas de heredar una vivienda en Zaragoza o tienes que organizar una herencia con varios herederos, los Servicios Jurídicos de Zaragoza Inmuebles pueden acompañarte en la tramitación y en la toma de decisiones sobre el inmueble.