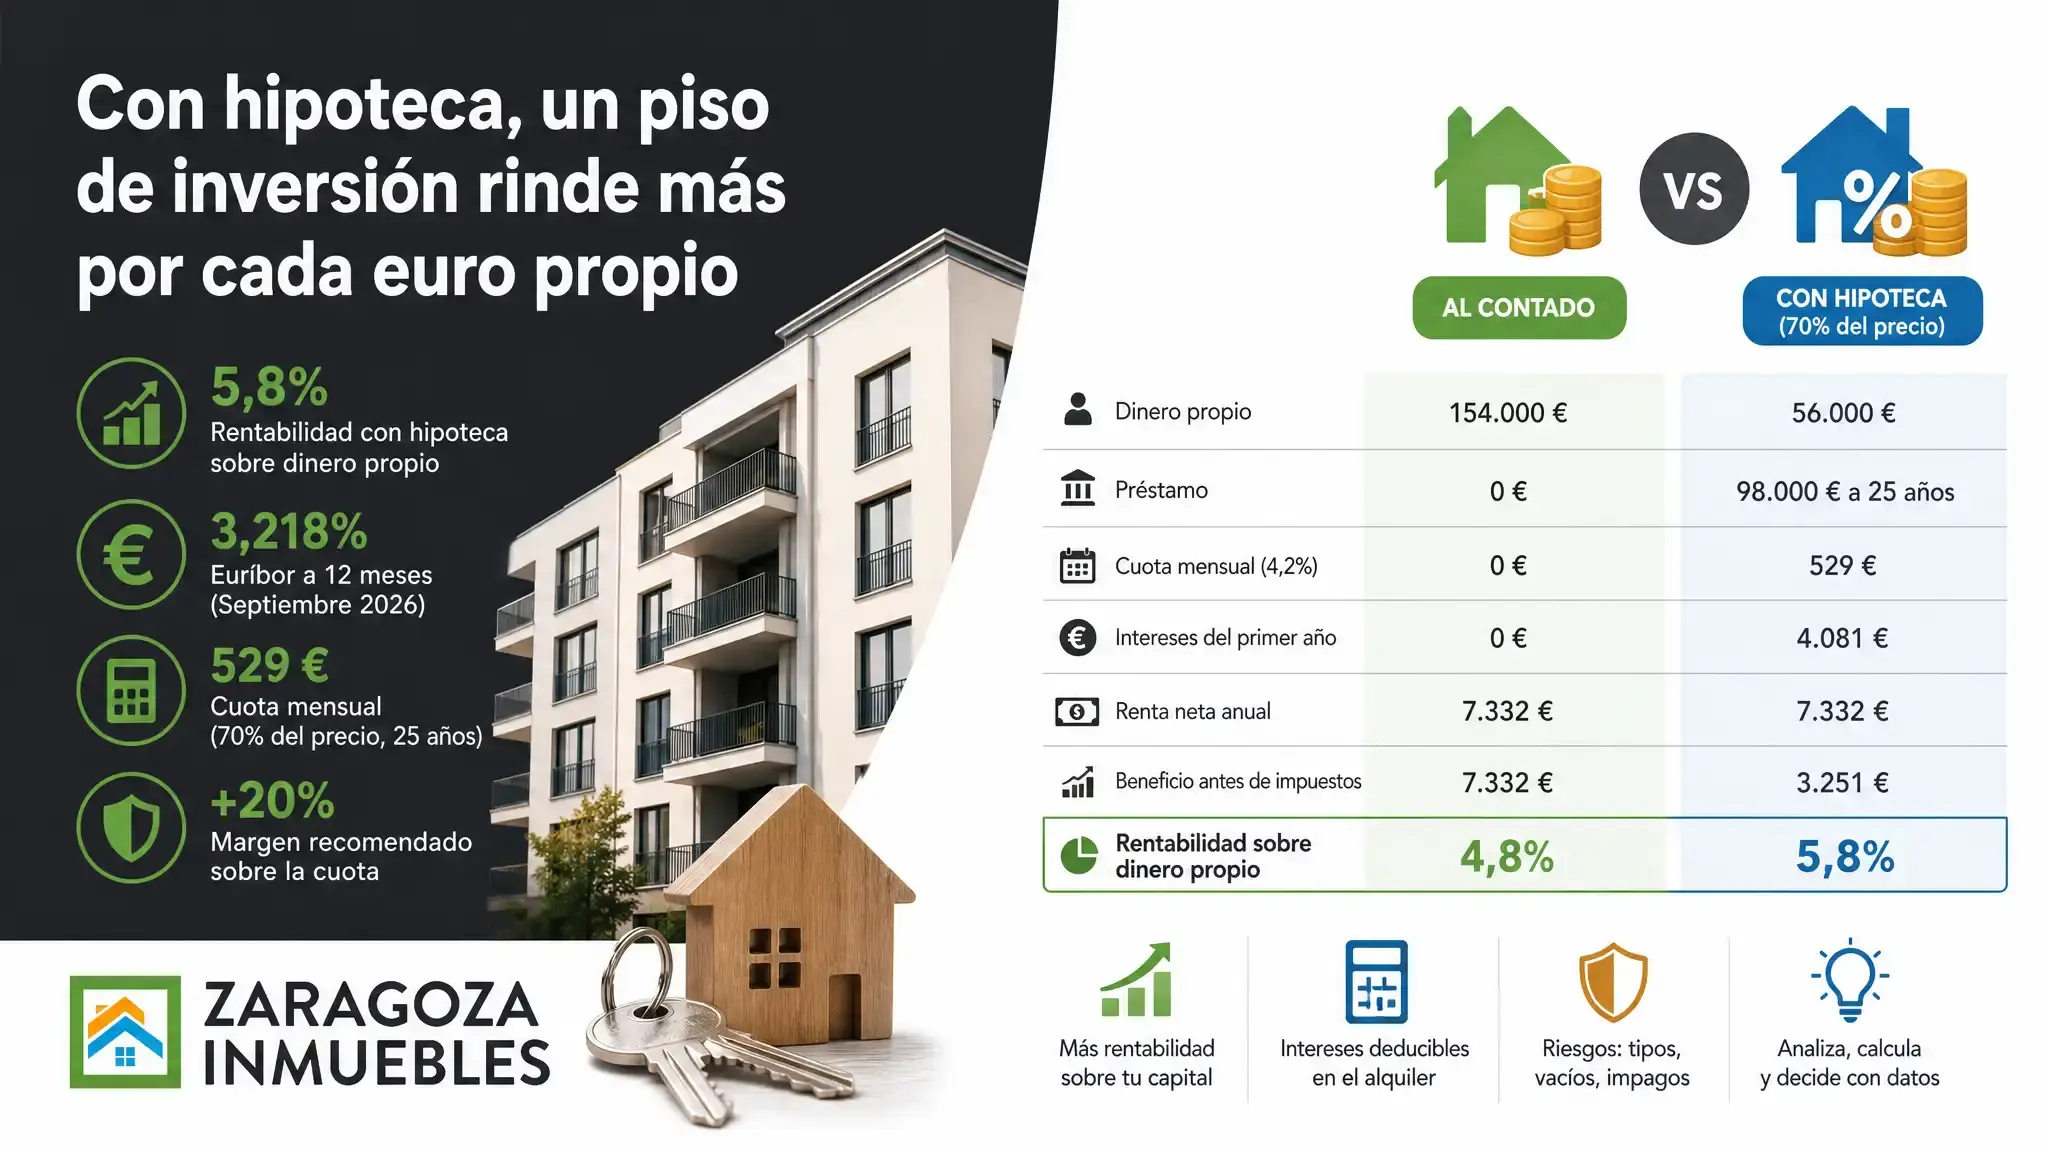
Para un piso de inversión, el banco financia menos que para tu vivienda habitual: Openbank, por ejemplo, publica un máximo del 70 % del menor valor entre la tasación y el precio de compra, a 25 años. Eso significa aportar en torno al 30 % del precio más los impuestos y gastos. Con hipoteca, cada euro propio rinde más que al contado, siempre que la renta neta del piso supere el coste de los intereses.
¿Cuánto financia el banco en una segunda vivienda?
La financiación máxima es menor que en vivienda habitual porque el banco asume más riesgo. Como referencia, Openbank publica para segunda vivienda un máximo del 70 % sobre el menor importe entre valor de tasación y valor de compraventa, y un plazo máximo de 25 años, sin subir el tipo respecto al de vivienda habitual.
Si compras por debajo de la tasación, el 70 % se calcula sobre el precio; si la tasación sale baja, sobre la tasación. Por eso conviene tasar antes de cerrar las arras: una tasación corta te obliga a aportar más.
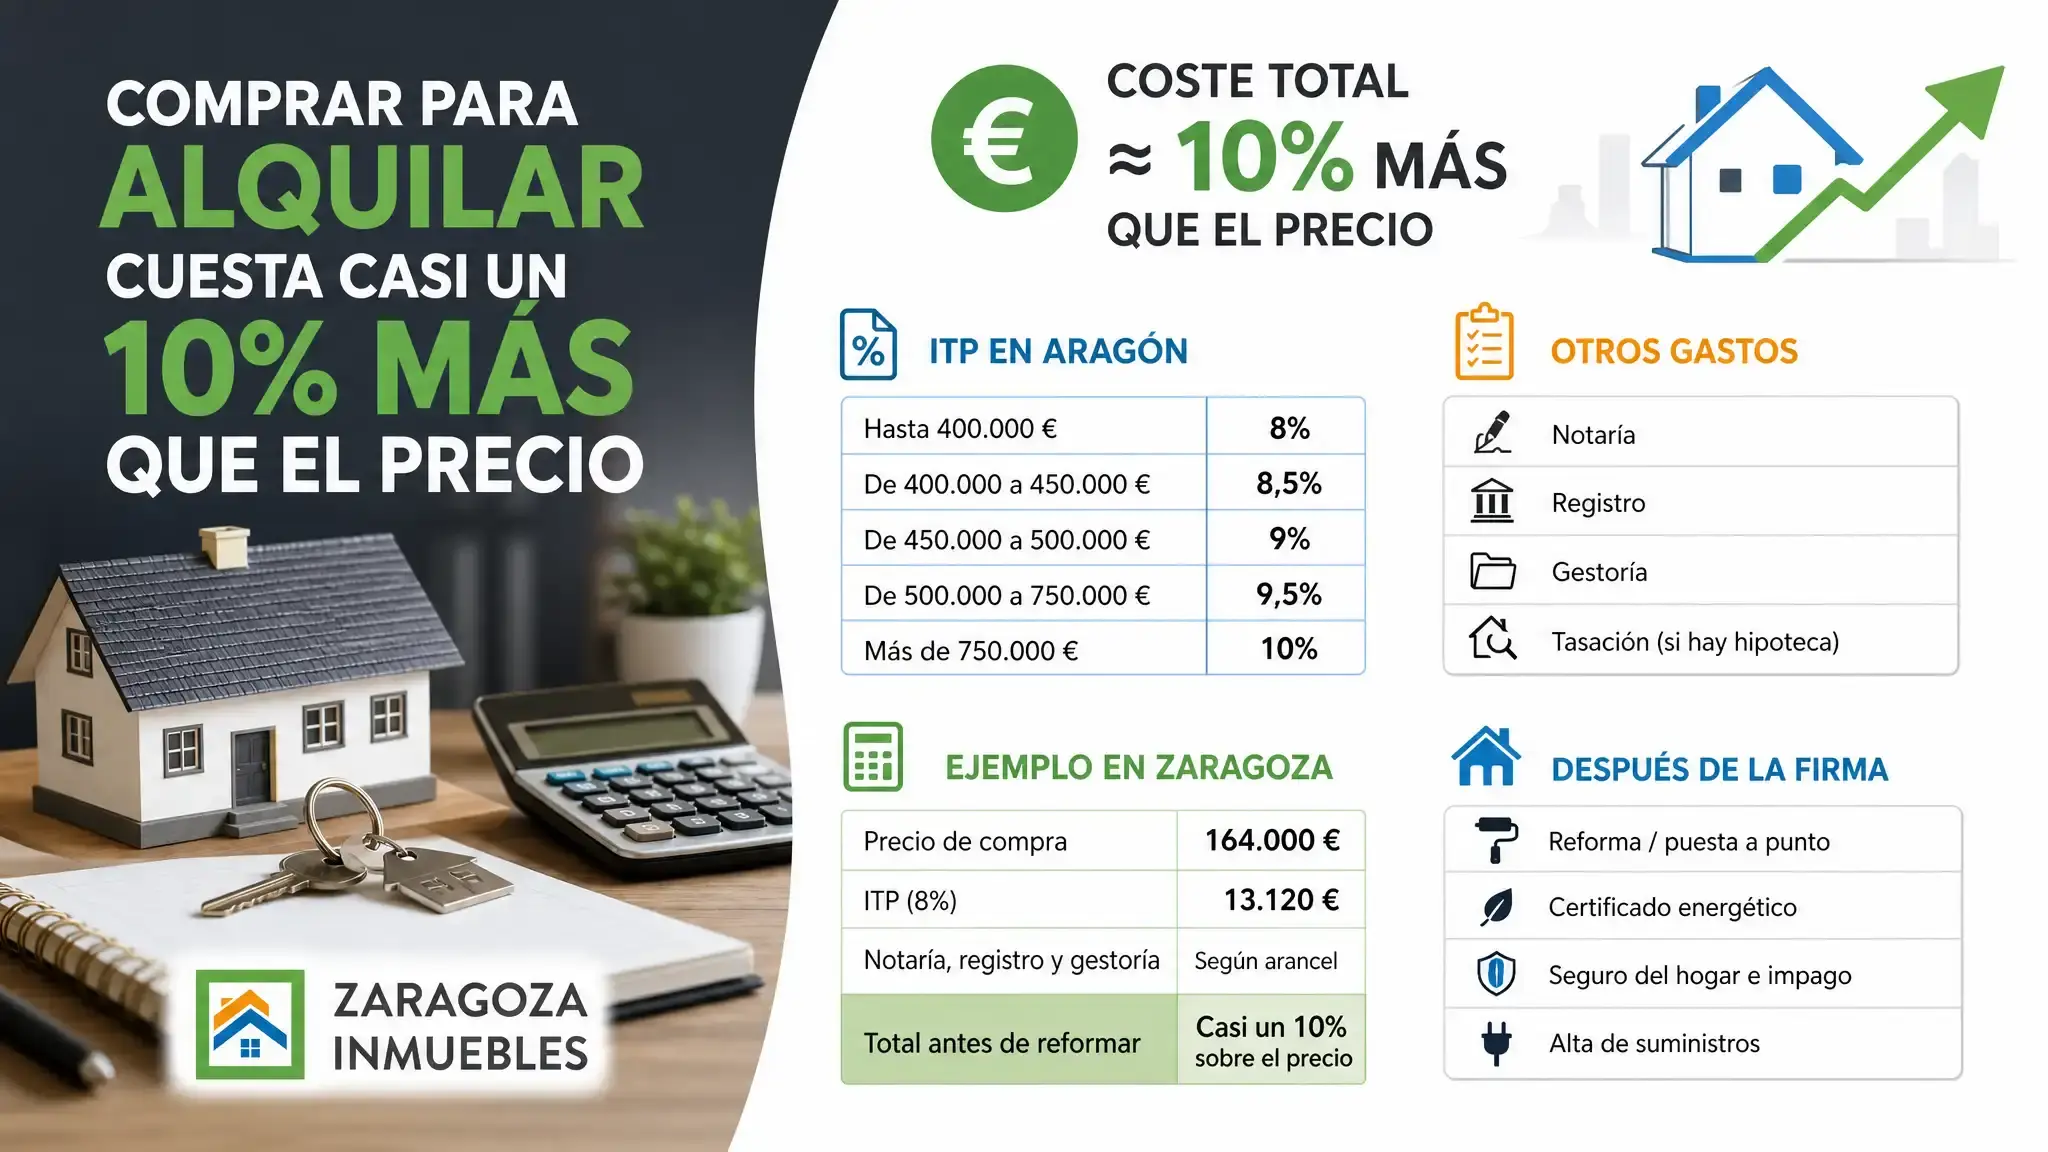
Los impuestos y gastos de compra no se financian casi nunca. En Aragón, el ITP de la vivienda usada es del 8 % hasta 400.000 euros, y la bonificación para jóvenes o familias numerosas solo existe para la vivienda habitual, no para un piso que vas a alquilar.
El coste de la financiación en Aragón
El informe de la Cátedra de Mercado Inmobiliario de la Universidad de Zaragoza del segundo trimestre de 2026, con datos de los Registradores, da las condiciones medias de las hipotecas firmadas en Aragón:
| Indicador (Aragón, 2.º trimestre de 2026) | Dato |
|---|---|
| Tipo de interés medio de las nuevas hipotecas | 3,08 % |
| Tipo medio a tipo fijo | 2,84 % |
| Tipo medio a tipo variable | 3,44 % |
| Hipotecas a tipo fijo | 57,6 % |
| Plazo medio | 25,2 años |
| Euríbor al cierre del trimestre | 2,8 % |
Son medias de todas las hipotecas, la mayoría de vivienda habitual; para un piso de inversión, pide la oferta vinculante a tu banco. El mismo informe registra que en la provincia de Zaragoza se financió con hipoteca el 72,7 % de las compraventas de vivienda.
Un ejemplo con cifras de Zaragoza, al contado y con hipoteca
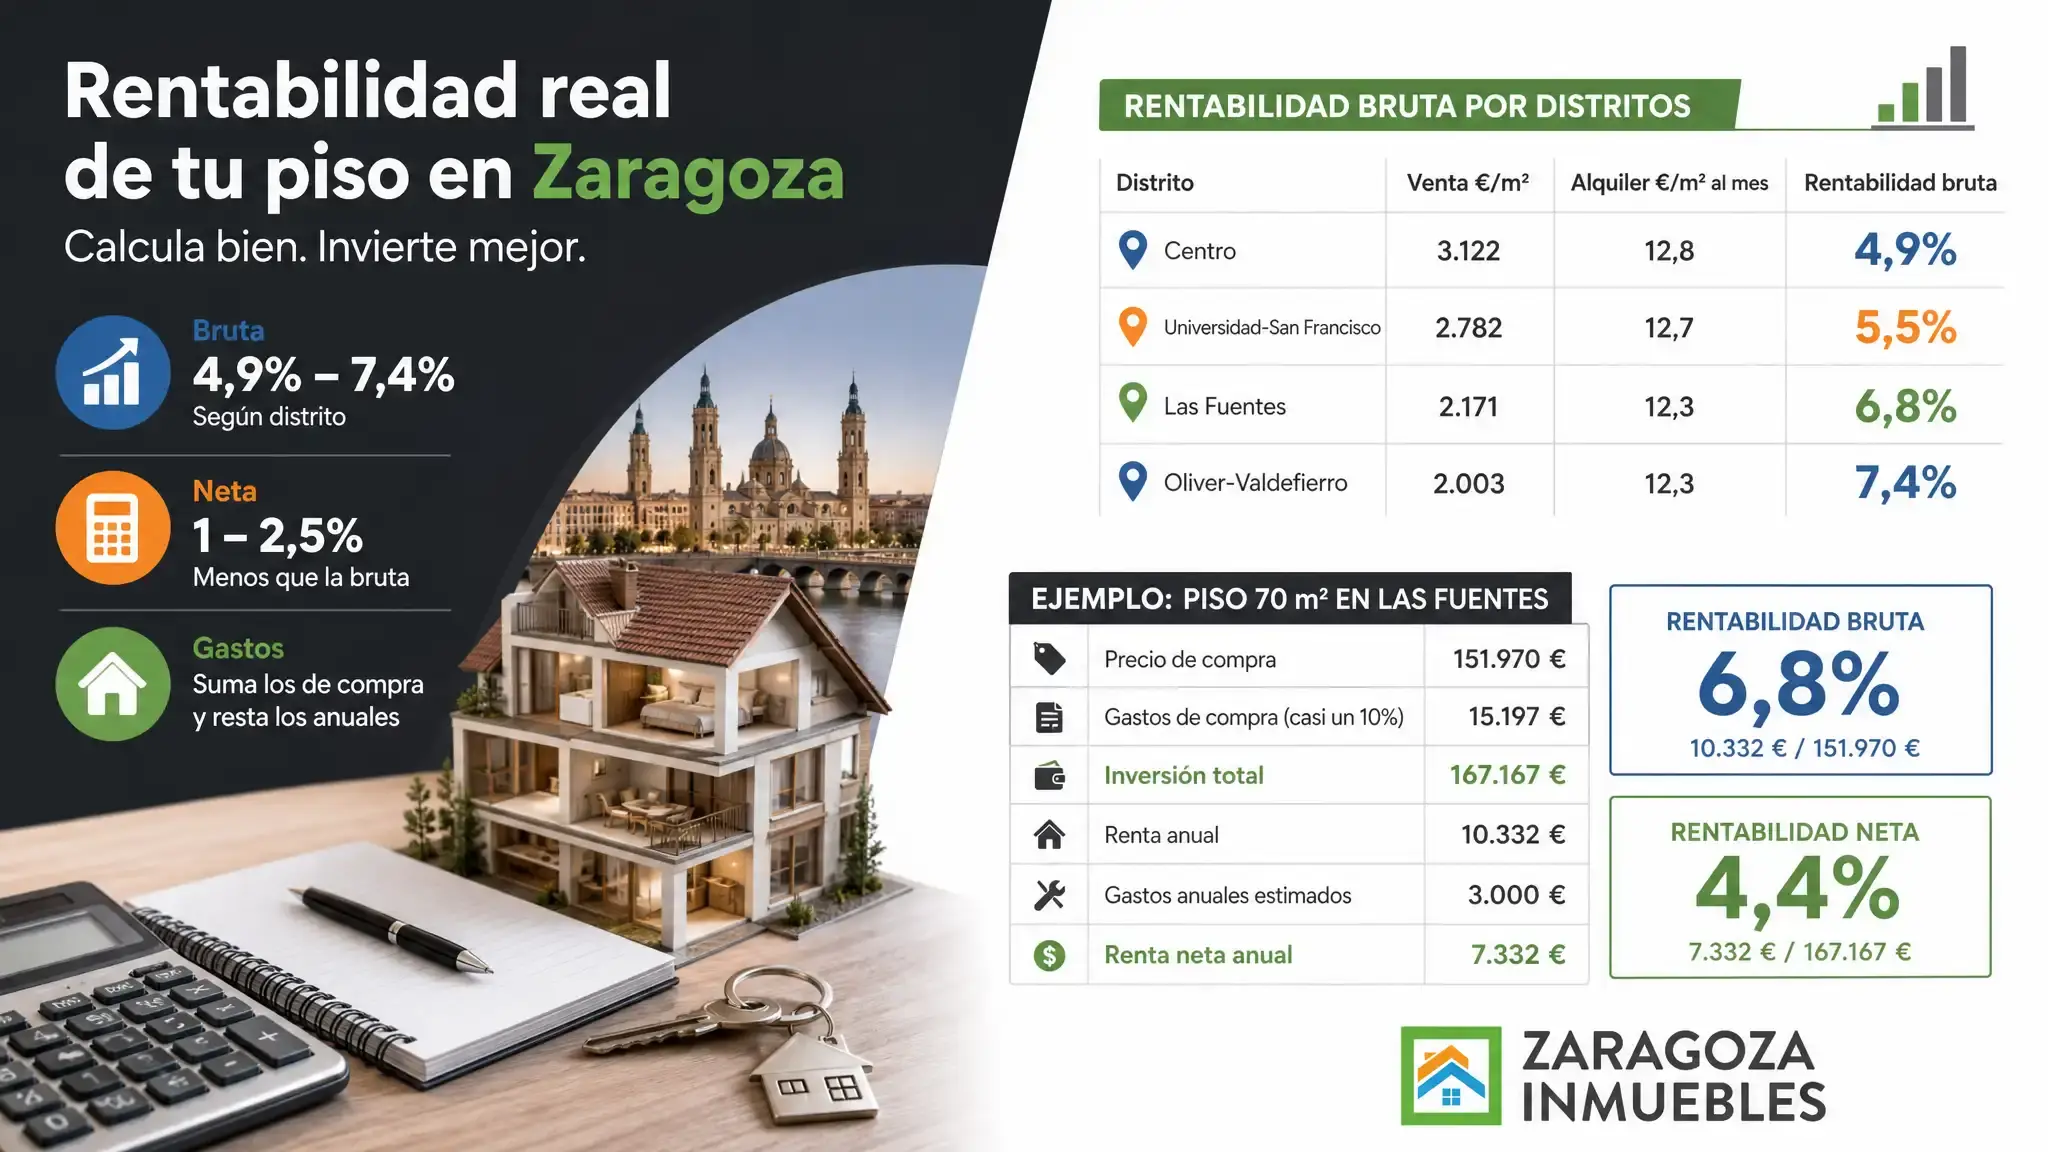
Un piso de 70 metros cuadrados en Torrero-La Paz al precio medio del distrito según idealista en septiembre de 2026, 2.198 euros por metro cuadrado: 153.860 euros. La renta neta de gastos, con 12,3 euros por metro cuadrado de alquiler y un supuesto de 3.000 euros de gastos anuales, es de 7.332 euros al año. La hipoteca, del 70 % del precio a 25 años al tipo medio del 3,08 %:
| Concepto | Al contado | Con hipoteca del 70 % |
|---|---|---|
| Préstamo | 0 € | 107.702 € |
| Dinero propio (con ITP y 1.500 € de gastos) | 167.669 € | 59.967 € |
| Cuota mensual | 0 € | 515 € |
| Intereses del primer año | 0 € | 3.276 € |
| Beneficio antes de impuestos | 7.332 € | 4.056 € |
| Rentabilidad sobre dinero propio | 4,4 % | 6,8 % |
La hipoteca reduce el beneficio en euros, pero lo consigues con algo más de un tercio del dinero propio. Además, el primer año amortizas unos 2.900 euros de capital que pasan a ser patrimonio tuyo, aunque no salgan en la rentabilidad.
El flujo de caja es la cifra que no puedes ignorar. Con la cuota completa pagada te quedan unos 1.150 euros al año; un mes sin inquilino o una reparación importante lo dejan en negativo.
¿Compensa comprar al contado?
Compensa cuando el piso rinde menos de lo que cuesta la deuda, cuando no quieres riesgo o cuando tus ingresos no cubrirían la cuota con el piso vacío. El apalancamiento multiplica en las dos direcciones: en el ejemplo, un punto más de interés sube la cuota a 573 euros, la rentabilidad sobre tu dinero baja al 5 % y el flujo de caja anual a unos 450 euros.
La fiscalidad acerca las dos opciones. Los intereses de la hipoteca son gasto deducible del alquiler junto con la conservación y reparación, con el límite de los ingresos del inmueble, según la Agencia Tributaria:
No obstante, el exceso podrá compensarse en los cuatro años siguientes con el mismo límite para cada inmueble.
Con hipoteca tributas sobre un beneficio menor; al contado, sobre toda la renta neta. La parte de la cuota que devuelve capital, en cambio, no se deduce.
| Situación | Opción más adecuada |
|---|---|
| Tienes liquidez y buscas renta estable sin riesgo | Contado |
| Quieres invertir en más de un piso con el mismo capital | Hipoteca |
| La rentabilidad neta no supera el coste de la deuda | Contado |
| Tus ingresos cubren la cuota aunque el piso esté vacío | Hipoteca |
| Te acercas a la jubilación y prefieres no tener deudas | Contado |
Los riesgos que conviene medir antes de firmar
Cuatro riesgos deciden si la hipoteca juega a tu favor: una subida de tipos, los meses sin inquilino (la cuota llega aunque no entre la renta), un impago que te obliga a pagar la cuota de tu bolsillo mientras dura y la menor liquidez si tienes que vender con hipoteca pendiente en un mal momento.
El tipo fijo o mixto elimina el riesgo de subida durante el plazo pactado. En Aragón, el tipo fijo medio del segundo trimestre (2,84 %) fue incluso más bajo que el variable (3,44 %), así que para una inversión con flujo de caja ajustado la previsibilidad sale barata.
Una vía intermedia es pedir menos del máximo: con un préstamo del 40 % o el 50 % del precio, el flujo de caja mejora mucho y conservas parte de la ventaja del apalancamiento.
💡 Consejo del experto: comprueba que la renta cubre la cuota con al menos un 20 % de margen antes de firmar. Si un punto más de euríbor o dos meses vacíos te obligan a poner dinero cada mes, la operación está demasiado ajustada.
La decisión se toma con los números de cada piso. En nuestro servicio para invertir en vivienda en Zaragoza hacemos contigo el estudio de rentabilidad de cada operación, al contado y con hipoteca, con datos reales del barrio, antes de que des el paso.