Invertir en Zaragoza en 2026 compensa si calculas la renta
2026 es buen momento para invertir en vivienda en Zaragoza si compras con la renta calculada: los precios y los alquileres suben a doble dígito, así que el alquiler sigue compensando el precio de entrada, y las compraventas han empezado a caer, lo que devuelve margen de negociación al comprador. No lo es si compras esperando solo revalorización o sin calcular la rentabilidad neta.
Qué dicen hoy los precios y los alquileres
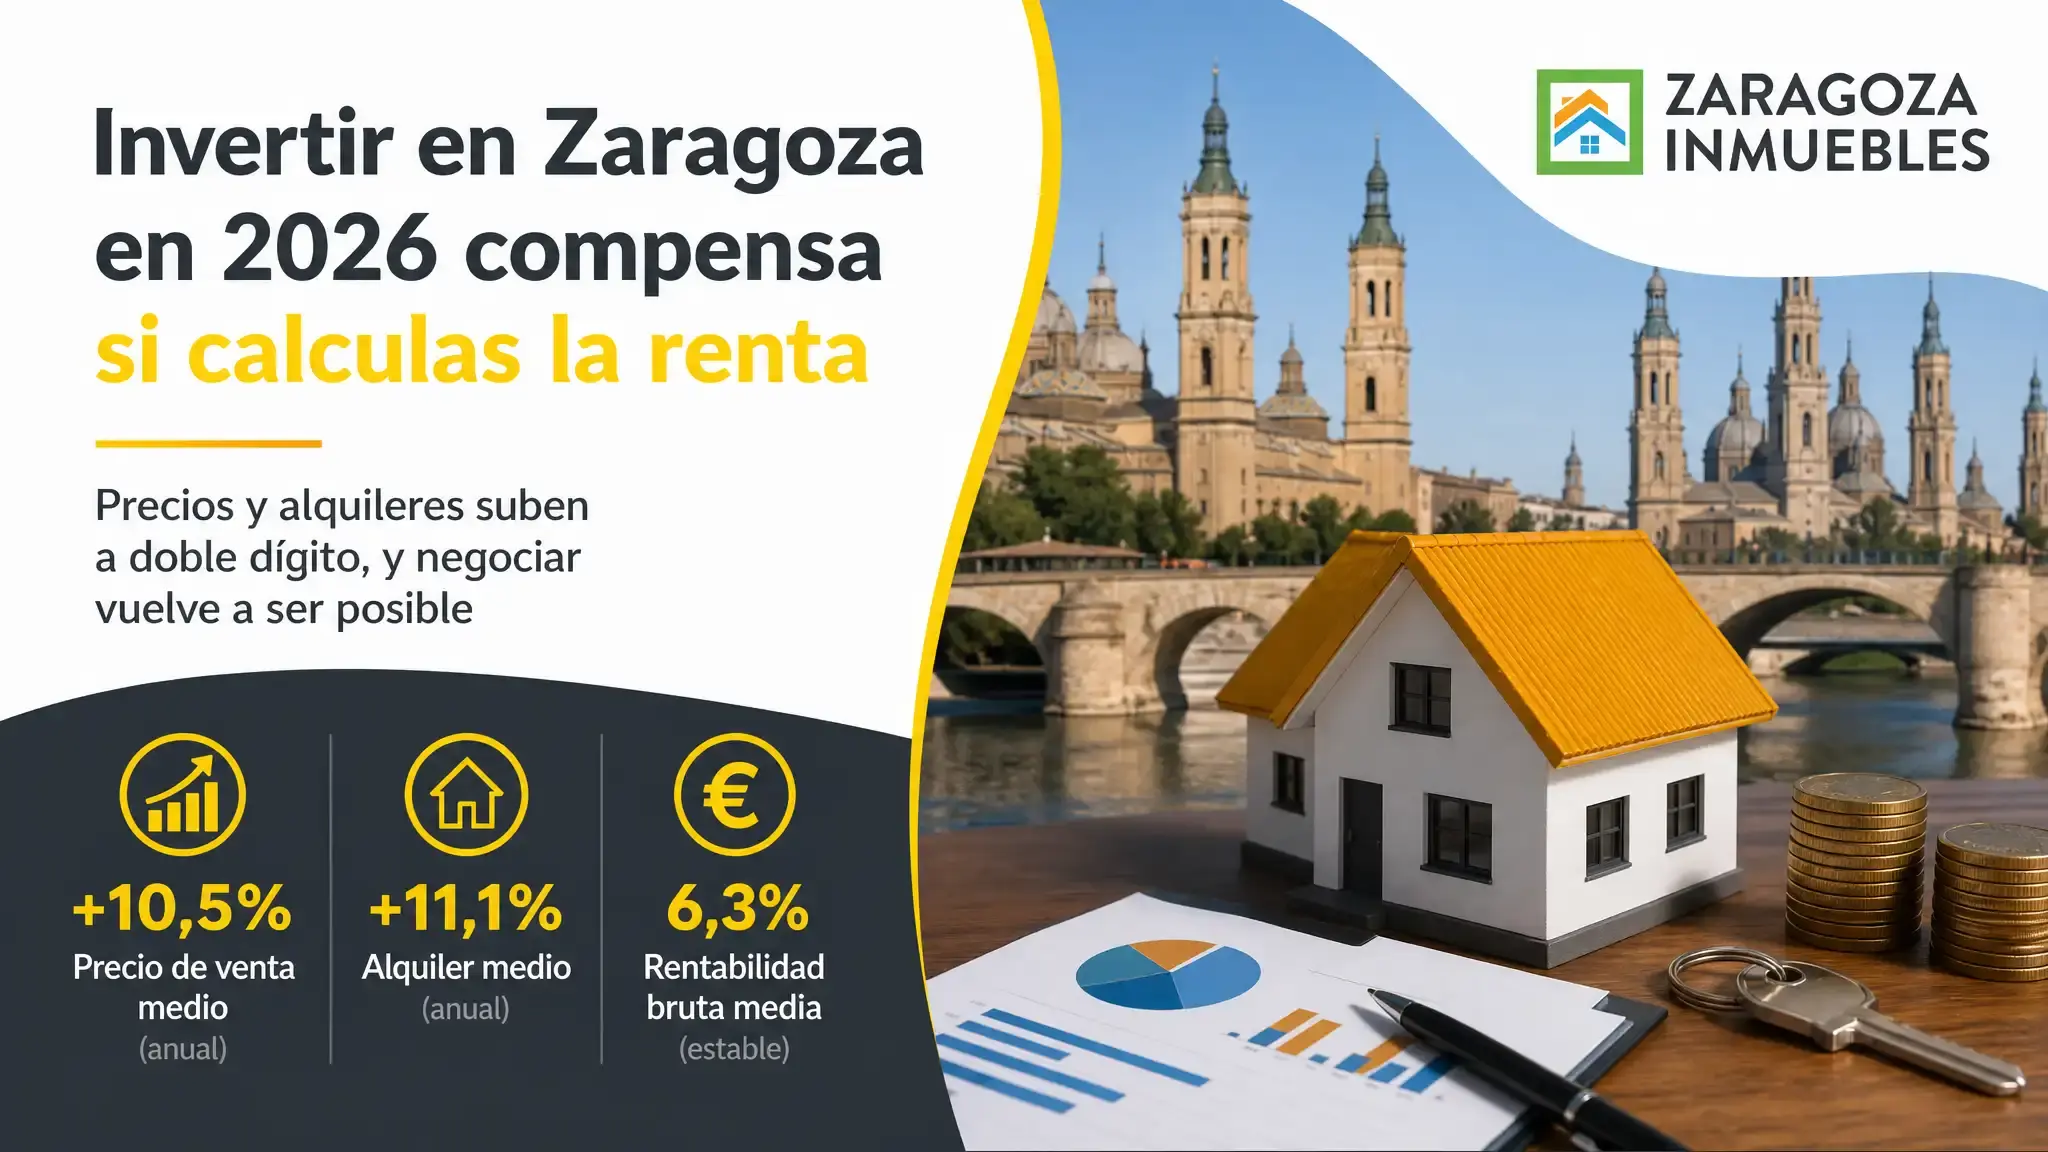
Los dos lados de la ecuación suben a la vez. La vivienda usada en Zaragoza alcanzó los 2.343 euros por metro cuadrado en agosto de 2026, un 10,5% más que un año antes, según idealista. El alquiler llegó a los 12,3 euros por metro cuadrado, un 11,1% más, según HoyAragón.
Que el alquiler suba al mismo ritmo que el precio es la señal que importa al inversor. Significa que la rentabilidad bruta se mantiene: comprar más caro no reduce el rendimiento si la renta sube en la misma proporción.
| Indicador (agosto 2026) | Dato | Variación anual |
|---|---|---|
| Precio de venta medio | 2.343 €/m² | +10,5% |
| Alquiler medio | 12,3 €/m² al mes | +11,1% |
| Rentabilidad bruta media | 6,3% | Estable |
La rentabilidad bruta media sale de dividir la renta anual por metro cuadrado, 147,6 euros, entre el precio de venta. Por distritos va del 4,9% del Centro al 7,4% de Oliver-Valdefierro.
Menos compraventas, más margen para negociar
El volumen de operaciones se está enfriando. En julio de 2026 se vendieron 1.517 viviendas en Aragón, un 11,4% menos que un año antes y más del doble de la caída media nacional, según datos del INE recogidos por Aragón Digital.
Menos compradores con precios aún altos es la combinación que da al inversor capacidad de negociación. Un piso que lleva semanas anunciado sin ofertas admite hoy una rebaja que hace un año no se conseguía, y en inversión cada punto de descuento en el precio es rentabilidad ganada.
La financiación es la otra cara. Si compras con hipoteca, calcula la cuota con los tipos actuales y no con los de hace un año, porque es la cuota la que decide si la renta cubre tus pagos cada mes.
Las condiciones que hacen buena una compra ahora
El momento del mercado importa menos que la operación concreta. Una compra es buena en 2026 si cumple estas condiciones:
| Condición | Referencia |
|---|---|
| Rentabilidad bruta sobre el precio | Del 6% en adelante |
| Precio frente a la media del distrito | Igual o inferior |
| Estado de la vivienda | Alquilable sin reforma grande, o reforma presupuestada |
| Cuota de la hipoteca | Cubierta por la renta con margen |
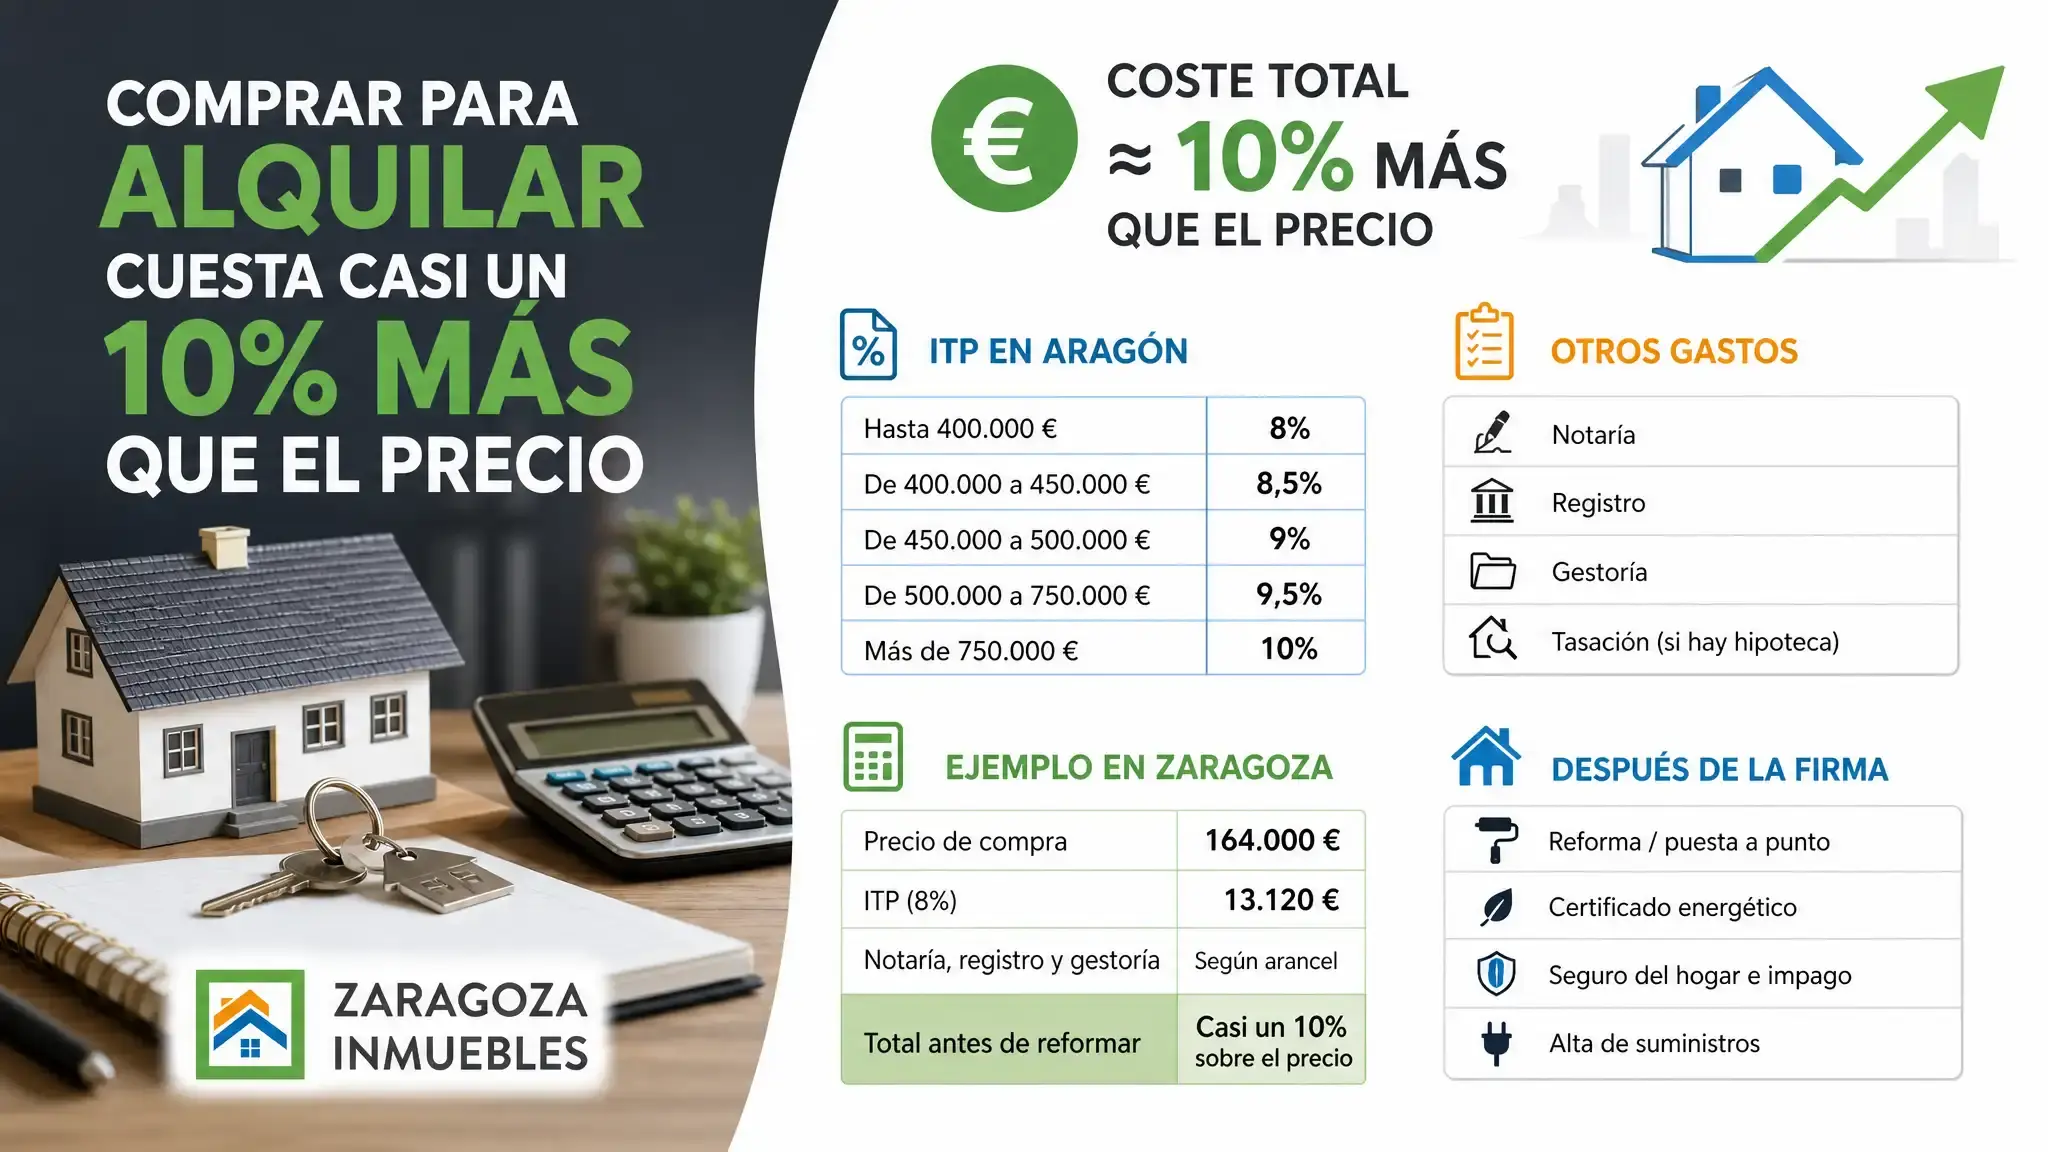
| Gastos de compra | Sumados al cálculo, casi un 10% del precio |
La rentabilidad bruta mínima del 6% no es una norma legal, sino un umbral práctico: por debajo, después de gastos, impuestos y algún mes sin inquilino, la rentabilidad neta queda cerca de la de un depósito, con más riesgo y menos liquidez.
💡 Consejo del experto: calcula la rentabilidad sobre la inversión total, precio más gastos de compra y reforma, no sobre el precio del anuncio. Es la cifra que te dice si la operación funciona, y la que muchos inversores olvidan hasta después de firmar.
Un ejemplo con cifras de Zaragoza
Un piso de 70 metros cuadrados en Oliver-Valdefierro, al precio medio del distrito de 2.003 euros por metro cuadrado, costaría unos 140.000 euros. Con casi un 10% de gastos de compra, la inversión total ronda los 154.000.
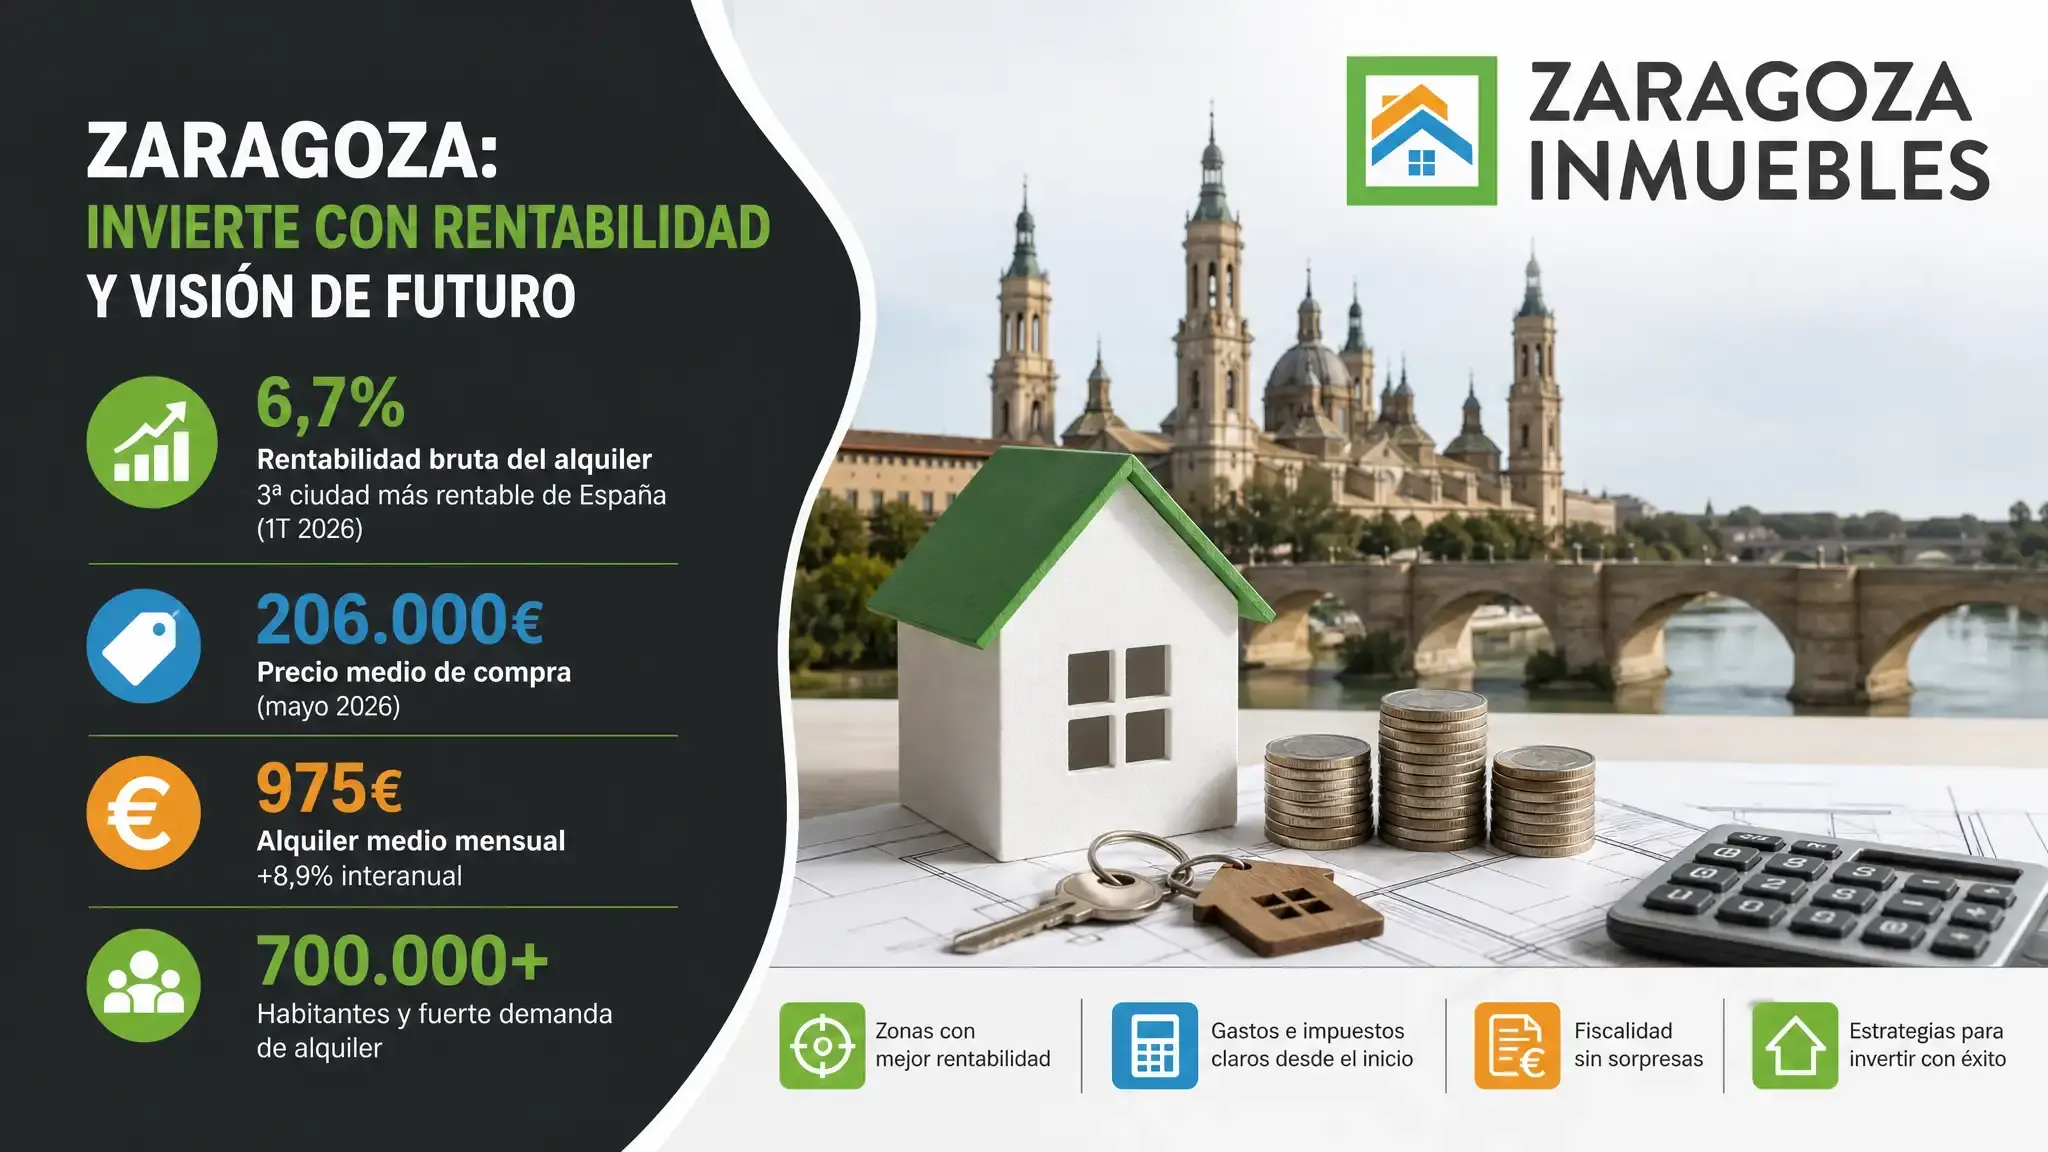
A 12,3 euros por metro cuadrado, la renta sería de unos 861 euros al mes, 10.332 al año: un 6,7% bruto sobre la inversión total. Si restas unos 3.000 euros anuales de IBI, comunidad, seguros, mantenimiento y vacío, la rentabilidad neta antes de impuestos queda en torno al 4,8%.
El mismo cálculo en el Centro, con un precio de 3.122 euros por metro cuadrado y una renta de 12,8, deja la rentabilidad bruta por debajo del 5%. La diferencia no está en el alquiler, que es parecido, sino en lo que pagas por entrar.
Por eso el inversor que busca renta mira primero a los distritos de precio medio, como Las Fuentes, Oliver-Valdefierro, Delicias o Torrero-La Paz, donde el alquiler se acerca a la media de la ciudad y el precio de compra queda claramente por debajo. Los distritos caros tienen sentido cuando se busca revalorización o un inquilino de perfil alto, no rentabilidad inmediata.
Los riesgos que conviene tener en cuenta
Invertir en 2026 no está libre de riesgos, y conviene conocerlos antes de comprar:
- Un cambio de ciclo en los precios. Con subidas del 10% anual, una desaceleración reduciría la revalorización, aunque no la renta que ya cobras.
- Cambios normativos. Aragón no ha declarado zonas tensionadas, pero una declaración futura limitaría la renta en los contratos nuevos.
- Impagos y periodos sin inquilino, que se reducen con una buena selección y garantías, pero no desaparecen.
- Derramas y reformas no previstas, sobre todo en edificios antiguos de los distritos con mejor rentabilidad.
El horizonte de inversión es el mejor seguro frente a estos riesgos. Con los gastos de compra en torno al 10%, una vivienda comprada para vender en uno o dos años difícilmente compensa; comprada para alquilar cinco o más, la renta acumulada absorbe los gastos de entrada y cualquier bache temporal de precios.
Ninguno de ellos invalida la inversión si la operación cumple las condiciones anteriores; todos la convierten en mala si se compra sin calcular.
La diferencia entre una buena inversión y una que solo lo parece está en los números de tu operación concreta. En nuestro servicio para invertir en vivienda en Zaragoza calculamos contigo la rentabilidad neta de cada piso antes de dar el paso, y después lo gestionamos con cobro garantizado.