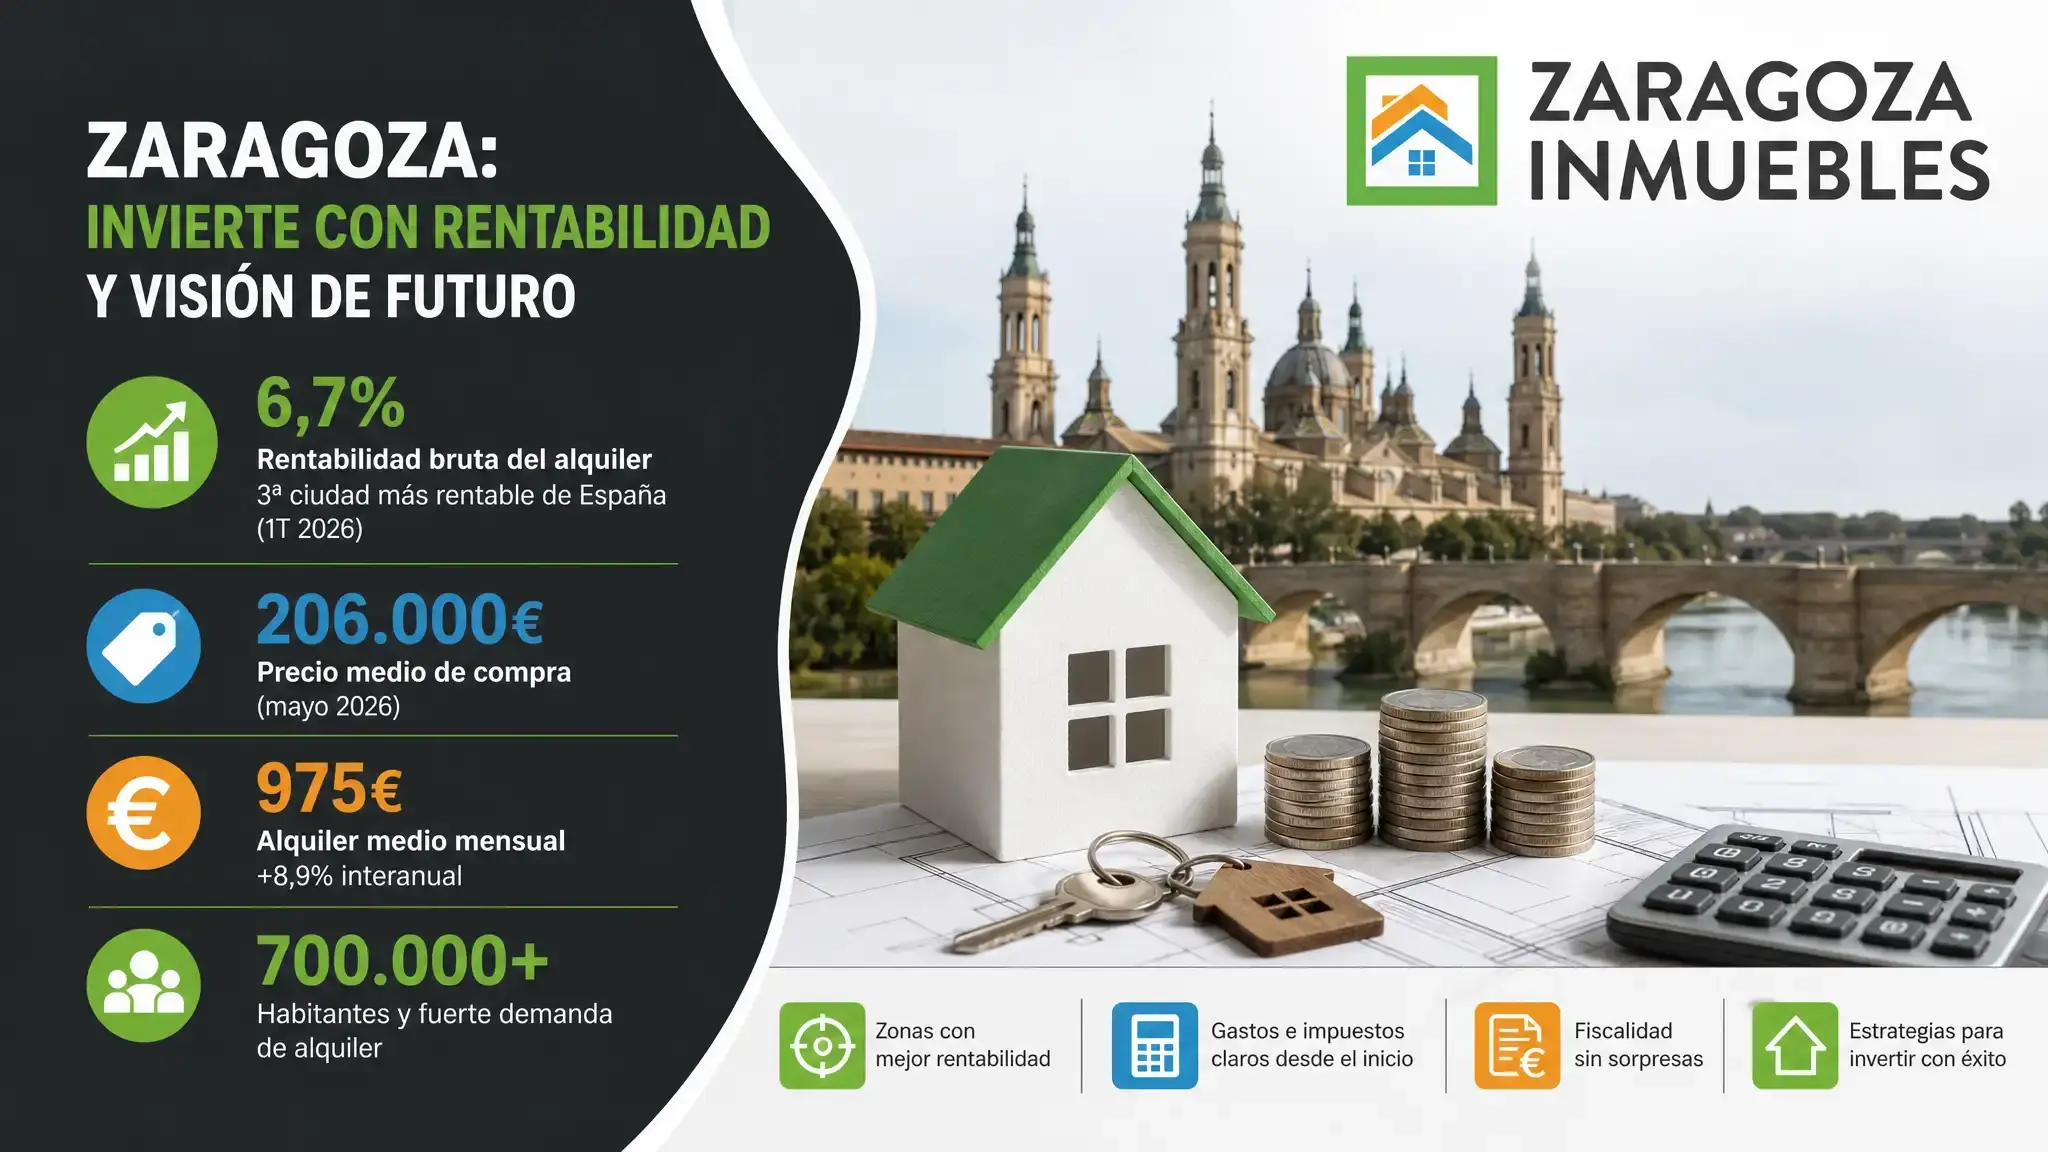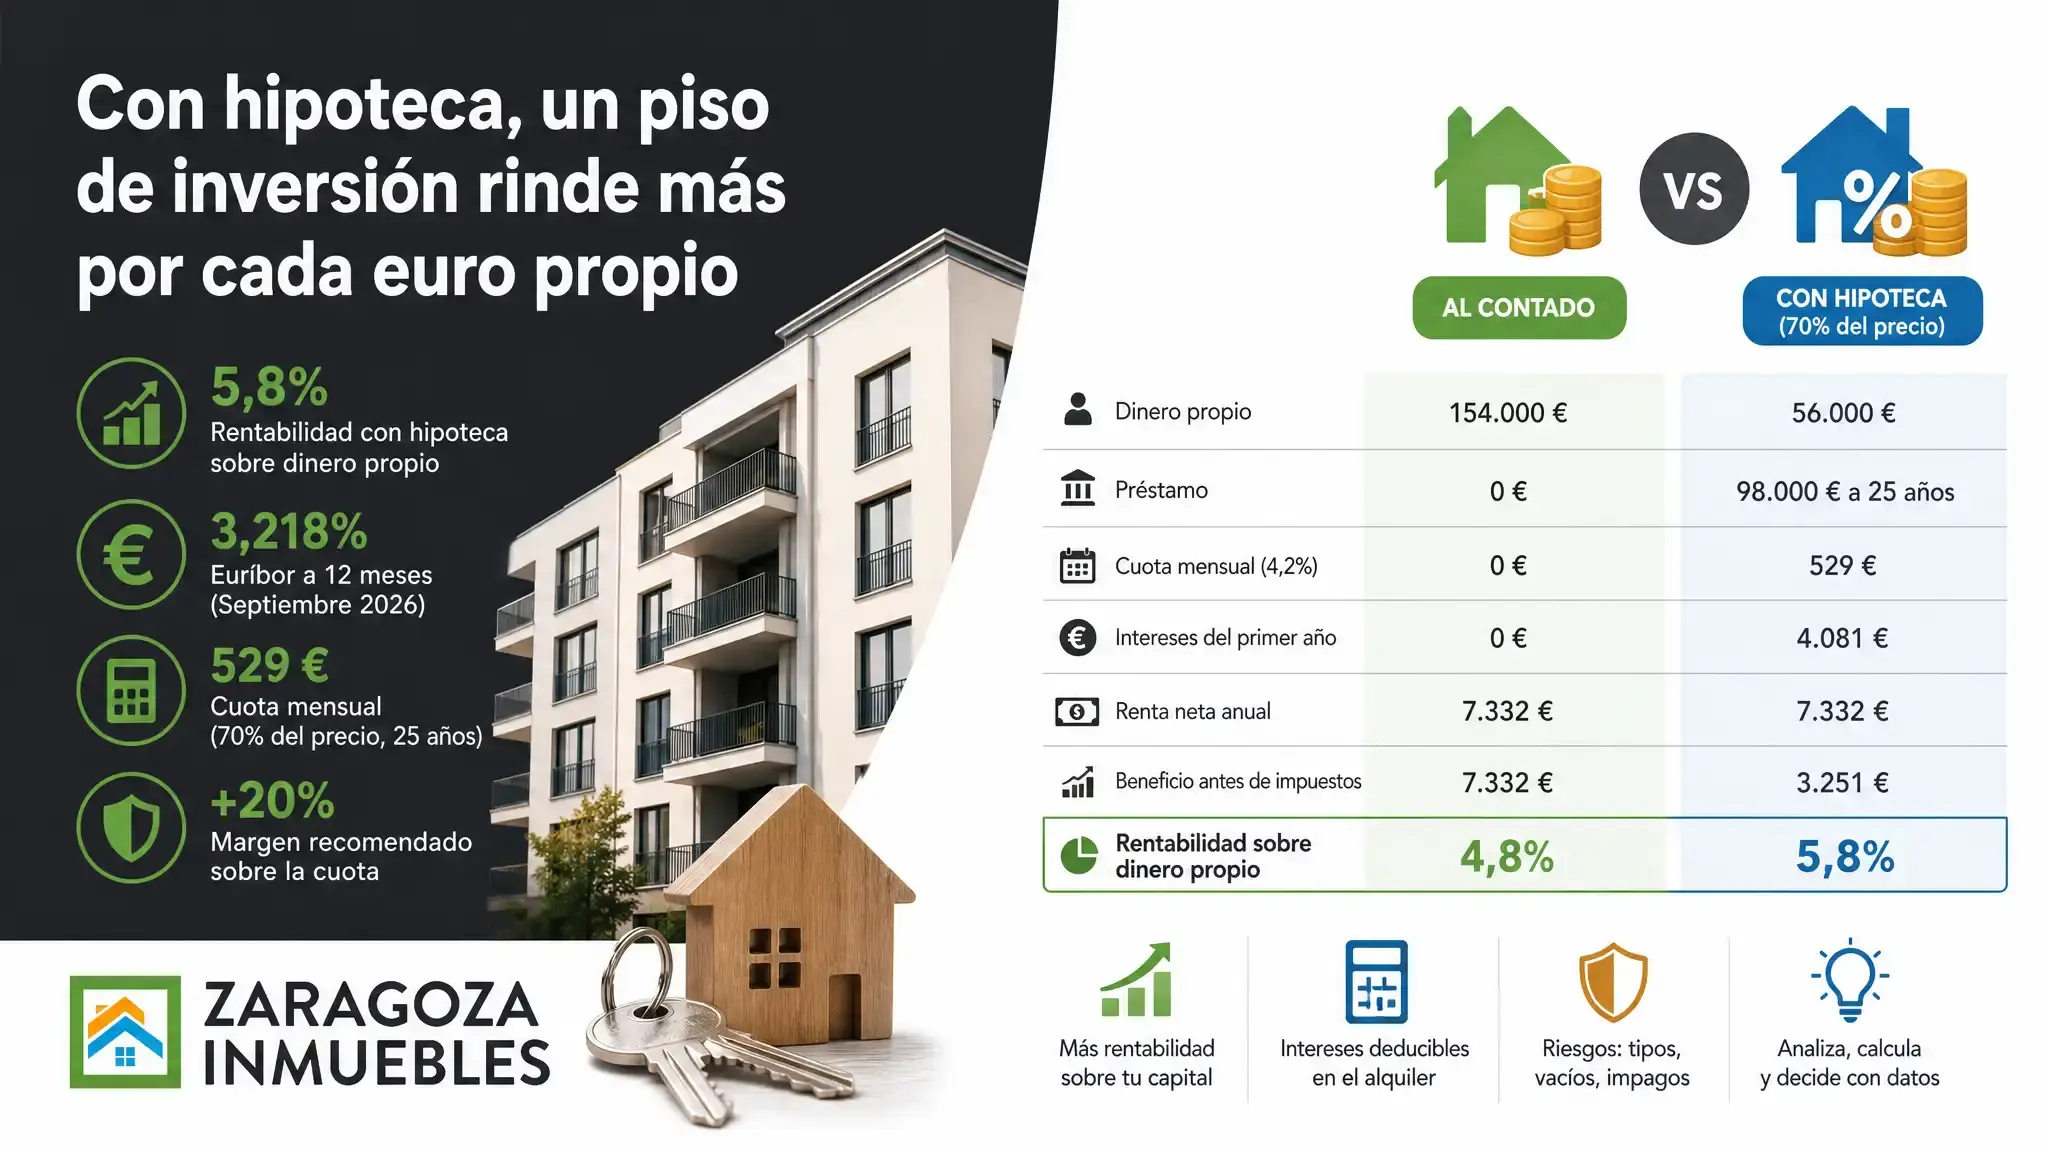
Para comprar un piso de inversión de segunda mano con hipoteca necesitas tener ahorrado en torno al 38 % de su precio más los gastos de notaría, registro y gestoría: un 30 % de entrada, porque en una vivienda que no es la habitual el banco financia como mucho el 70 %, y el 8 % del ITP de Aragón. Para un piso de 200.000 euros, 76.000 euros más esos gastos.
¿Qué impuestos se pagan al comprar una vivienda?
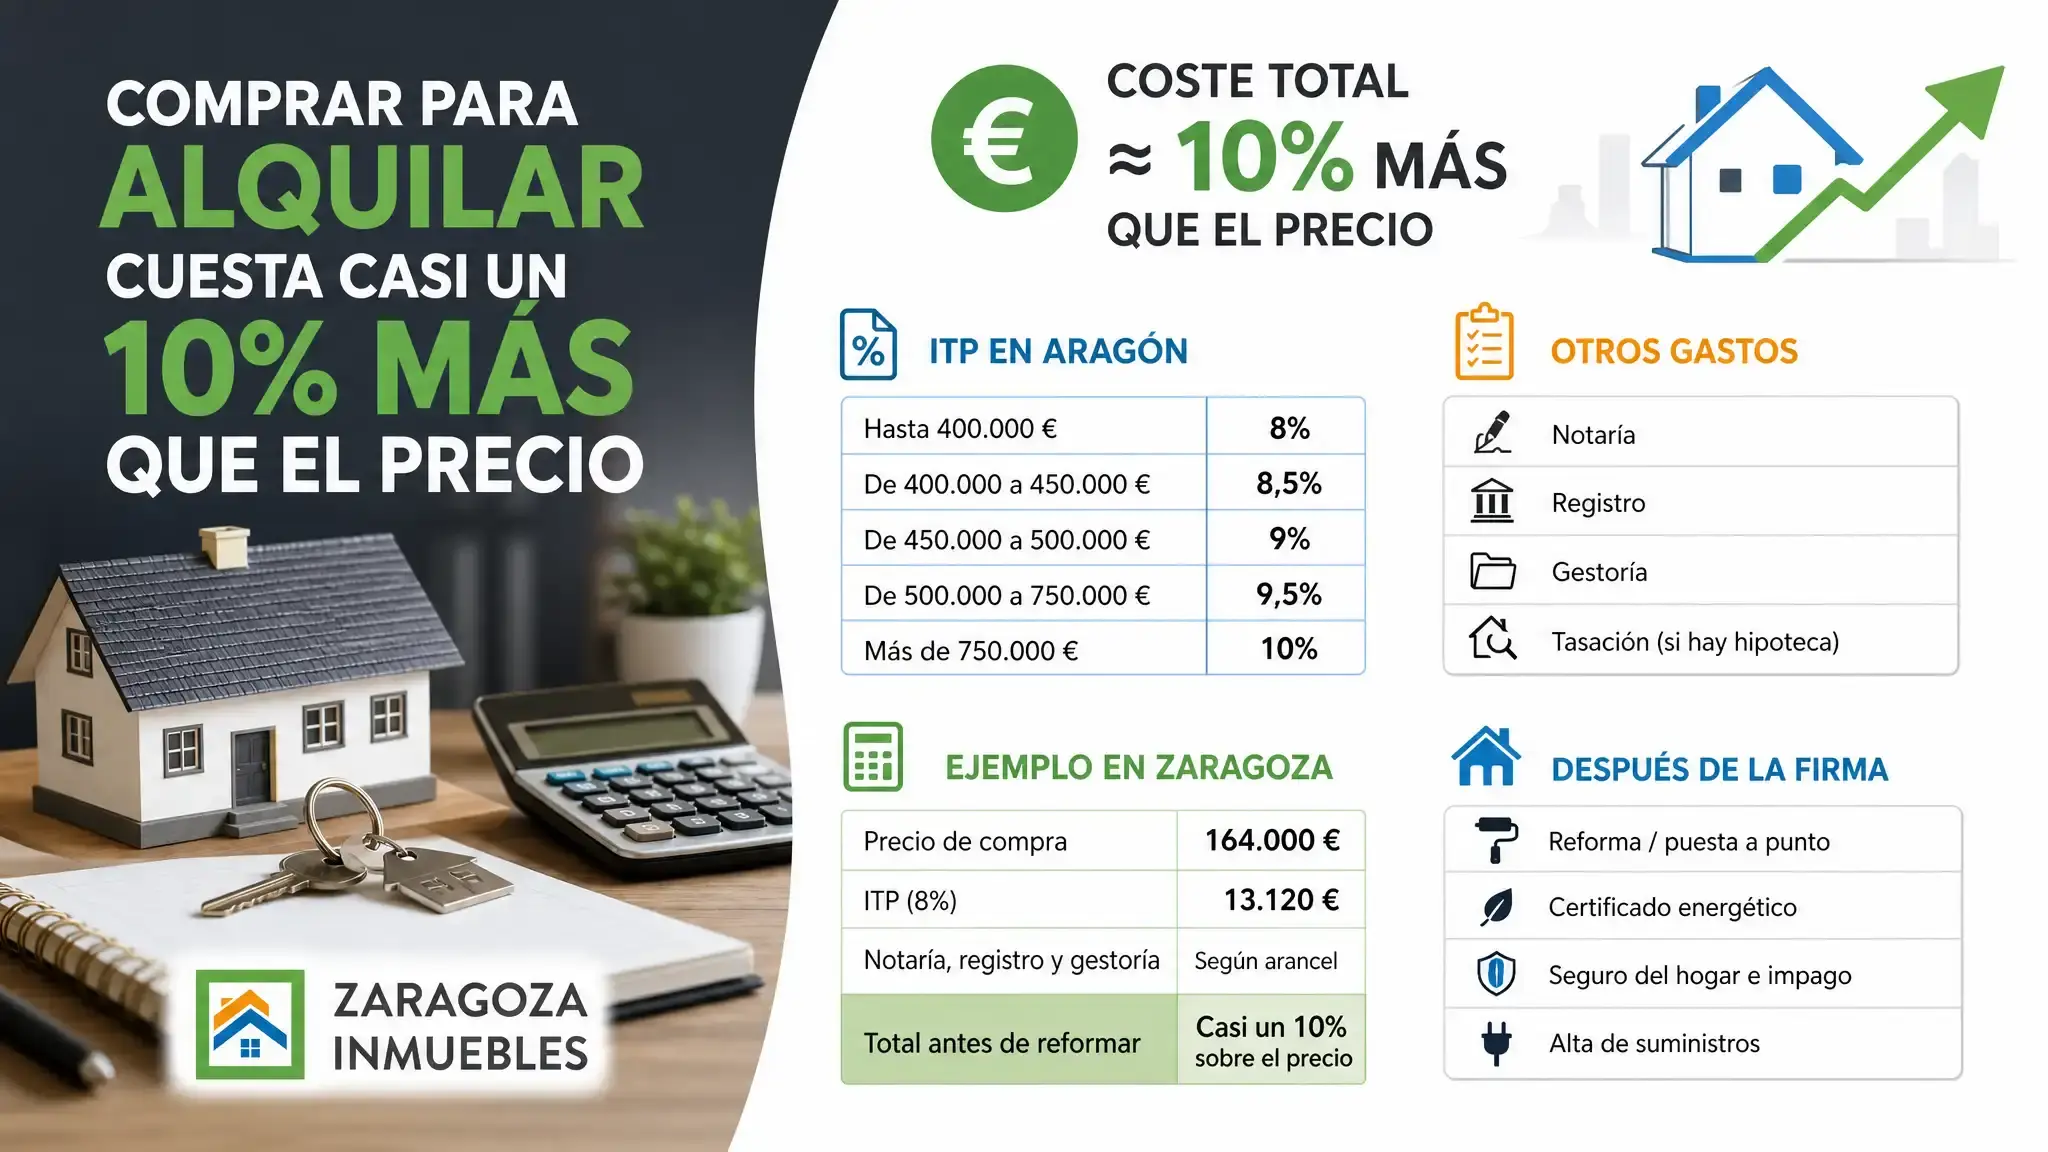
En una vivienda de segunda mano pagas el Impuesto de Transmisiones Patrimoniales, el gasto más alto de la operación. Aragón aplica una tarifa progresiva por tramos, según la Administración Tributaria de Aragón:
| Valor del inmueble | Tipo del tramo |
|---|---|
| Hasta 400.000 € | 8 % |
| De 400.000 a 450.000 € | 8,5 % |
| De 450.000 a 500.000 € | 9 % |
| De 500.000 a 750.000 € | 9,5 % |
| Más de 750.000 € | 10 % |
La tarifa es por tramos: a un piso de 420.000 euros no se le aplica el 8,5 % sobre todo el precio, sino el 8 % a los primeros 400.000 y el 8,5 % a los 20.000 restantes. El plazo para presentar y pagar el impuesto es de un mes.
La base es el valor del inmueble, normalmente el de mercado, y no siempre el precio que pactas:
Si el precio pactado o el valor declarado son mayores que el valor de mercado, se toma el de mayor importe.
Las bonificaciones de Aragón, para familias numerosas, menores de 35 años, personas con discapacidad o víctimas de violencia de género, están ligadas a la compra de la vivienda habitual. Un piso comprado para alquilar no se beneficia de ellas.
En obra nueva la estructura cambia: en lugar del ITP pagas el IVA en la factura del promotor, más el impuesto de actos jurídicos documentados por la escritura, y sueles adelantar pagos durante la construcción.
¿Cuánto cuesta escriturar una casa?
La escritura ante notario y la inscripción en el Registro de la Propiedad tienen precios fijados por arancel. El notarial es una escala sobre el valor que recoge Tinsa: unos 90 euros hasta 6.010 euros y, sobre el exceso, un 4,5 por mil hasta 30.050, un 1,5 por mil hasta 60.101, un 1 por mil hasta 150.253 y un 0,5 por mil hasta 601.012.
Aplicando esa escala, el arancel base de una compraventa de 200.000 euros es de unos 358 euros, y el notario suele aplicar un descuento del 10 %. A esa cifra se suman los folios de la escritura, las copias y el IVA, y aparte va el registro, que también tiene su arancel.
Súmale la gestoría, si delegas la liquidación del ITP y la inscripción, y la tasación, si compras con hipoteca. Los gastos de notaría, registro y gestoría del préstamo hipotecario los paga el banco; al comprador le toca la tasación.
El dinero propio que necesitas en cada distrito
Con el precio de venta de septiembre de 2026 de idealista, este es el dinero propio para un piso de 70 metros cuadrados, con un 30 % de entrada, el 8 % de ITP y un supuesto de 1.500 euros de notaría, registro y gestoría:
| Distrito | €/m² | Precio de 70 m² | Entrada (30 %) | ITP (8 %) | Dinero propio |
|---|---|---|---|---|---|
| Oliver-Valdefierro | 1.985 | 138.950 € | 41.685 € | 11.116 € | 54.301 € |
| Torrero-La Paz | 2.198 | 153.860 € | 46.158 € | 12.309 € | 59.967 € |
| Media de Zaragoza | 2.350 | 164.500 € | 49.350 € | 13.160 € | 64.010 € |
| Miraflores-San José | 2.468 | 172.760 € | 51.828 € | 13.821 € | 67.149 € |
| Actur | 2.871 | 200.970 € | 60.291 € | 16.078 € | 77.869 € |
| Centro | 3.113 | 217.910 € | 65.373 € | 17.433 € | 84.306 € |
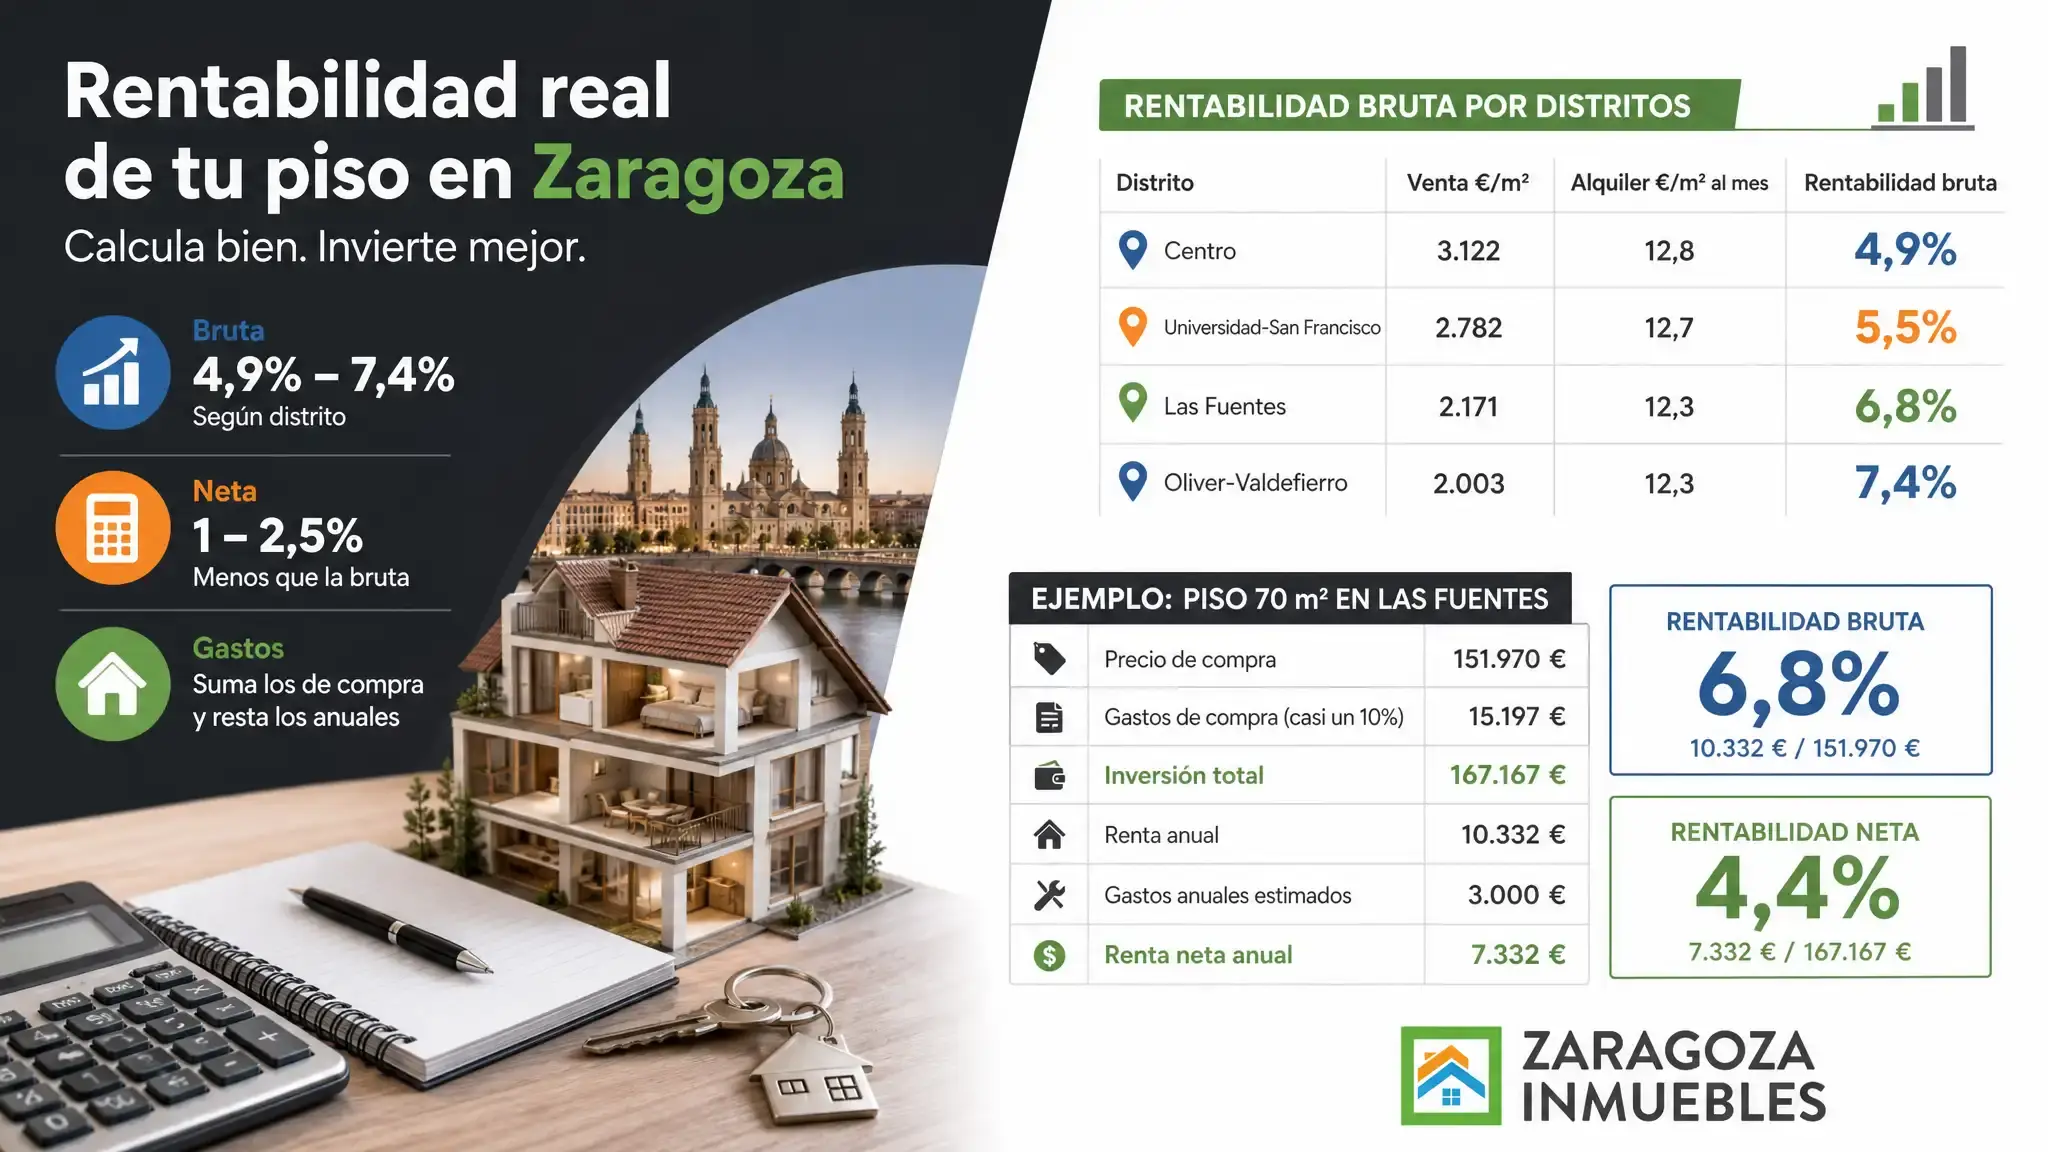
Entre el distrito más barato de la tabla y el más caro hay 30.000 euros de diferencia de ahorro para el mismo piso. Y los distritos de precio medio son además los que mejor rentabilidad bruta dan, porque el alquiler cambia poco entre barrios.
💡 Consejo del experto: pide el presupuesto de notaría y gestoría antes de firmar las arras, no después, y reserva entre un 5 % y un 10 % del precio para la puesta a punto y unos meses de imprevistos. Muchos inversores llegan a la firma con el dinero justo y alquilan el piso sin pintar.
¿Cuánto hay que tener ahorrado para un piso de 200.000 euros?
Unos 76.000 euros más los gastos de escritura, antes de reformar o amueblar. Con un supuesto de 1.500 euros para esos gastos, este es el desglose para una vivienda usada en Aragón con hipoteca del 70 %:
| Concepto | Importe |
|---|---|
| Precio de compra | 200.000 € |
| Entrada (30 %) | 60.000 € |
| ITP (8 %) | 16.000 € |
| Notaría, registro, gestoría y tasación (supuesto) | 1.500 € |
| Dinero propio total | 77.500 € |
| Hipoteca (70 %) | 140.000 € |
Al contado, el mismo piso exige 217.500 euros. Si la tasación sale por debajo del precio, el banco financia el 70 % de la tasación y la diferencia sale de tu bolsillo, así que el ahorro necesario sube.
Hay formas de necesitar menos: buscar pisos más pequeños en distritos de precio medio, comprar para reformar a un precio inferior si tienes liquidez para la obra, o comprar en pareja o en sociedad con un pacto claro sobre la gestión y la salida. Lo que no conviene es estirar la financiación al límite: con una entrada mínima, la cuota se acerca a la renta y cualquier mes sin inquilino lo pagas tú.
Los gastos que llegan después de la firma
La compra no termina en la notaría. Antes de alquilar, el piso suele pedir una puesta a punto, el certificado de eficiencia energética, el seguro del hogar y el alta o cambio de titularidad de los suministros.
Revisa también si la comunidad tiene derramas aprobadas o cuotas pendientes antes de firmar: la nota simple y el certificado de deudas de la comunidad te dicen qué arrastra el piso, y una derrama no prevista cambia el dinero que necesitas.
Guarda todas las facturas de la compra y de la puesta a punto desde el primer día: las necesitarás para la declaración del alquiler y para calcular la ganancia si un día vendes.
Un piso de inversión se decide con las cifras completas: precio, gastos, entrada, renta esperada e impuestos. En nuestro servicio para invertir en vivienda en Zaragoza hacemos contigo el estudio de rentabilidad neta de cada operación con datos reales del barrio antes de que des el paso.