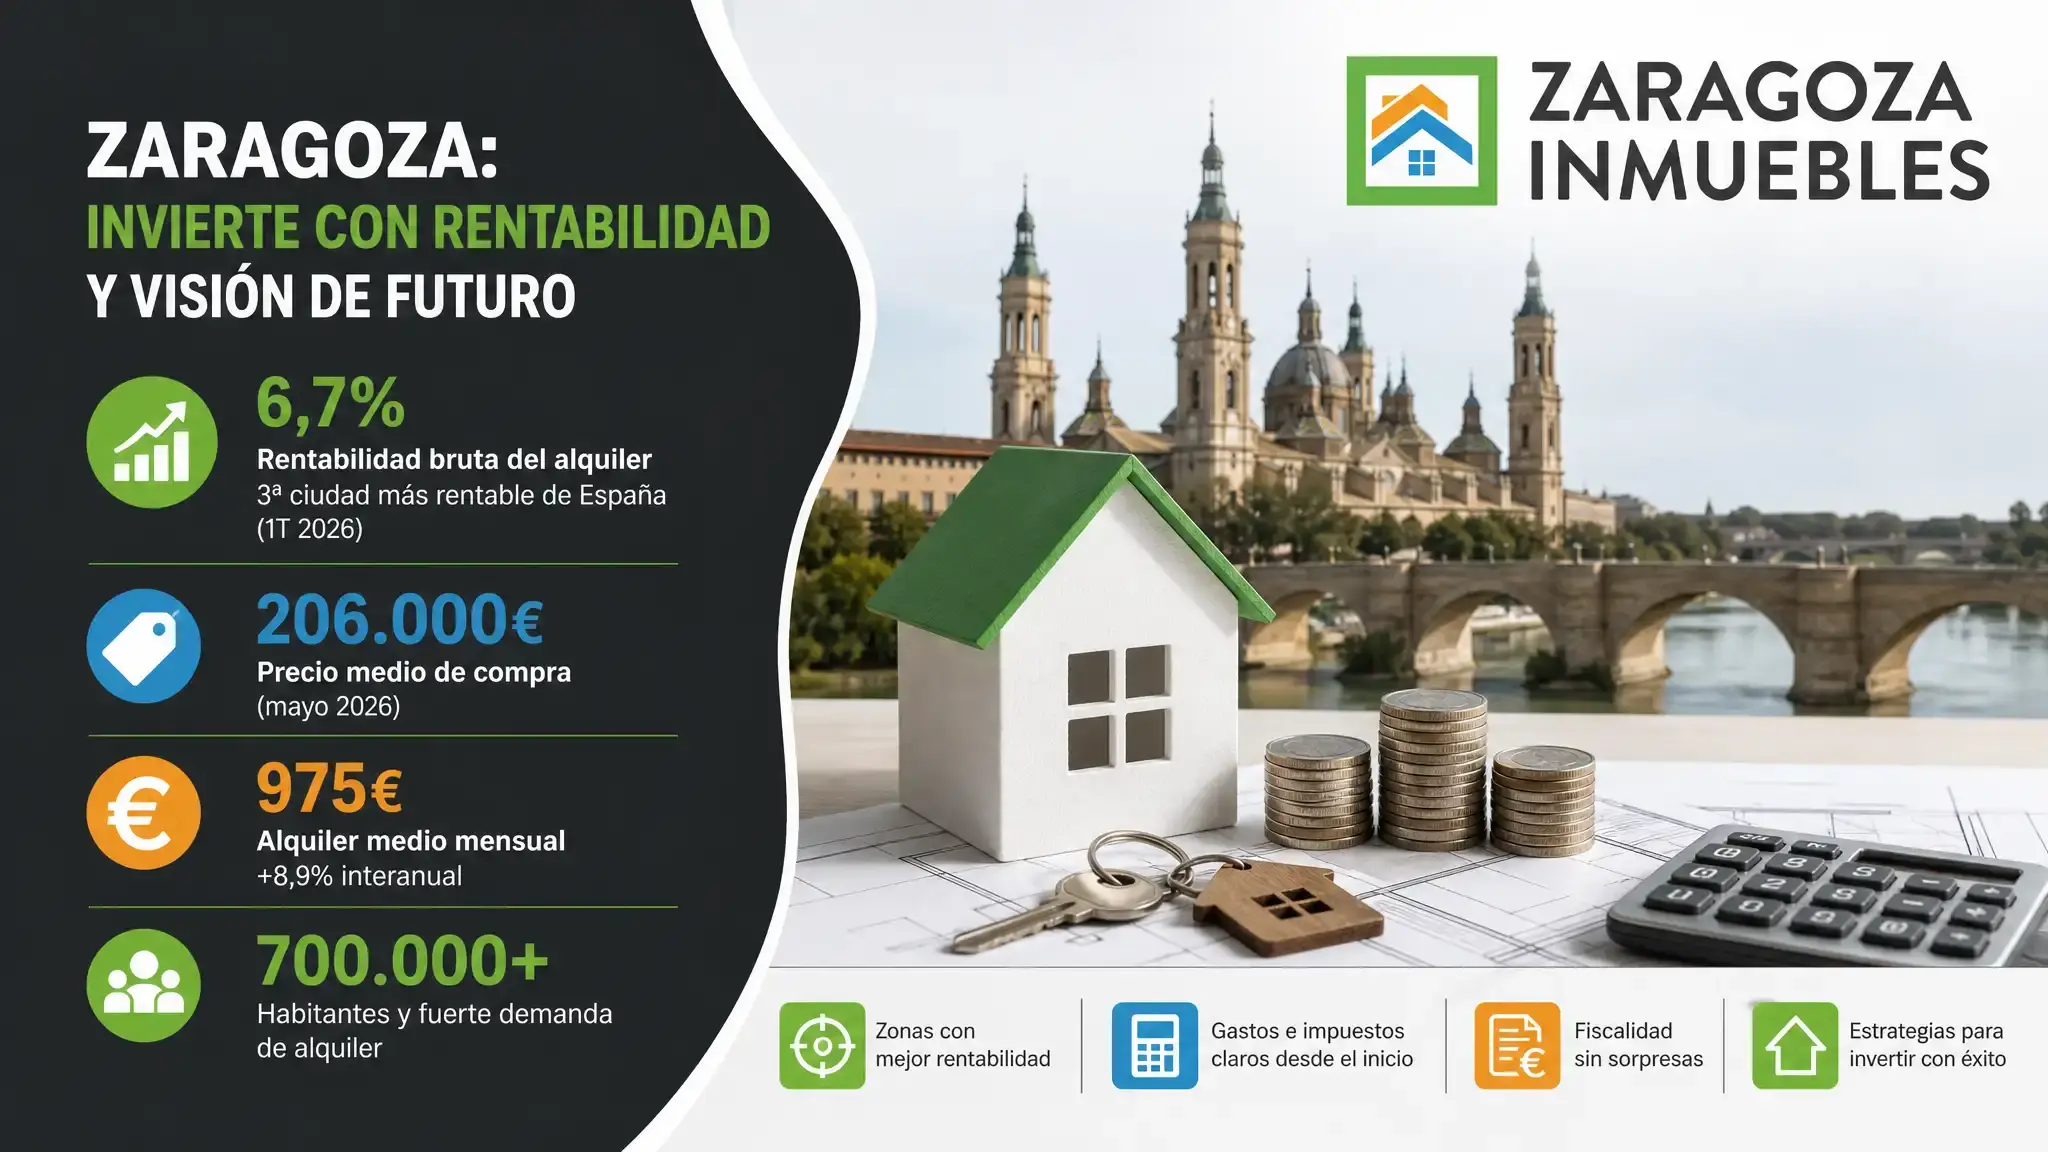
Para invertir en un piso en Zaragoza necesitas aportar un 40% de su precio
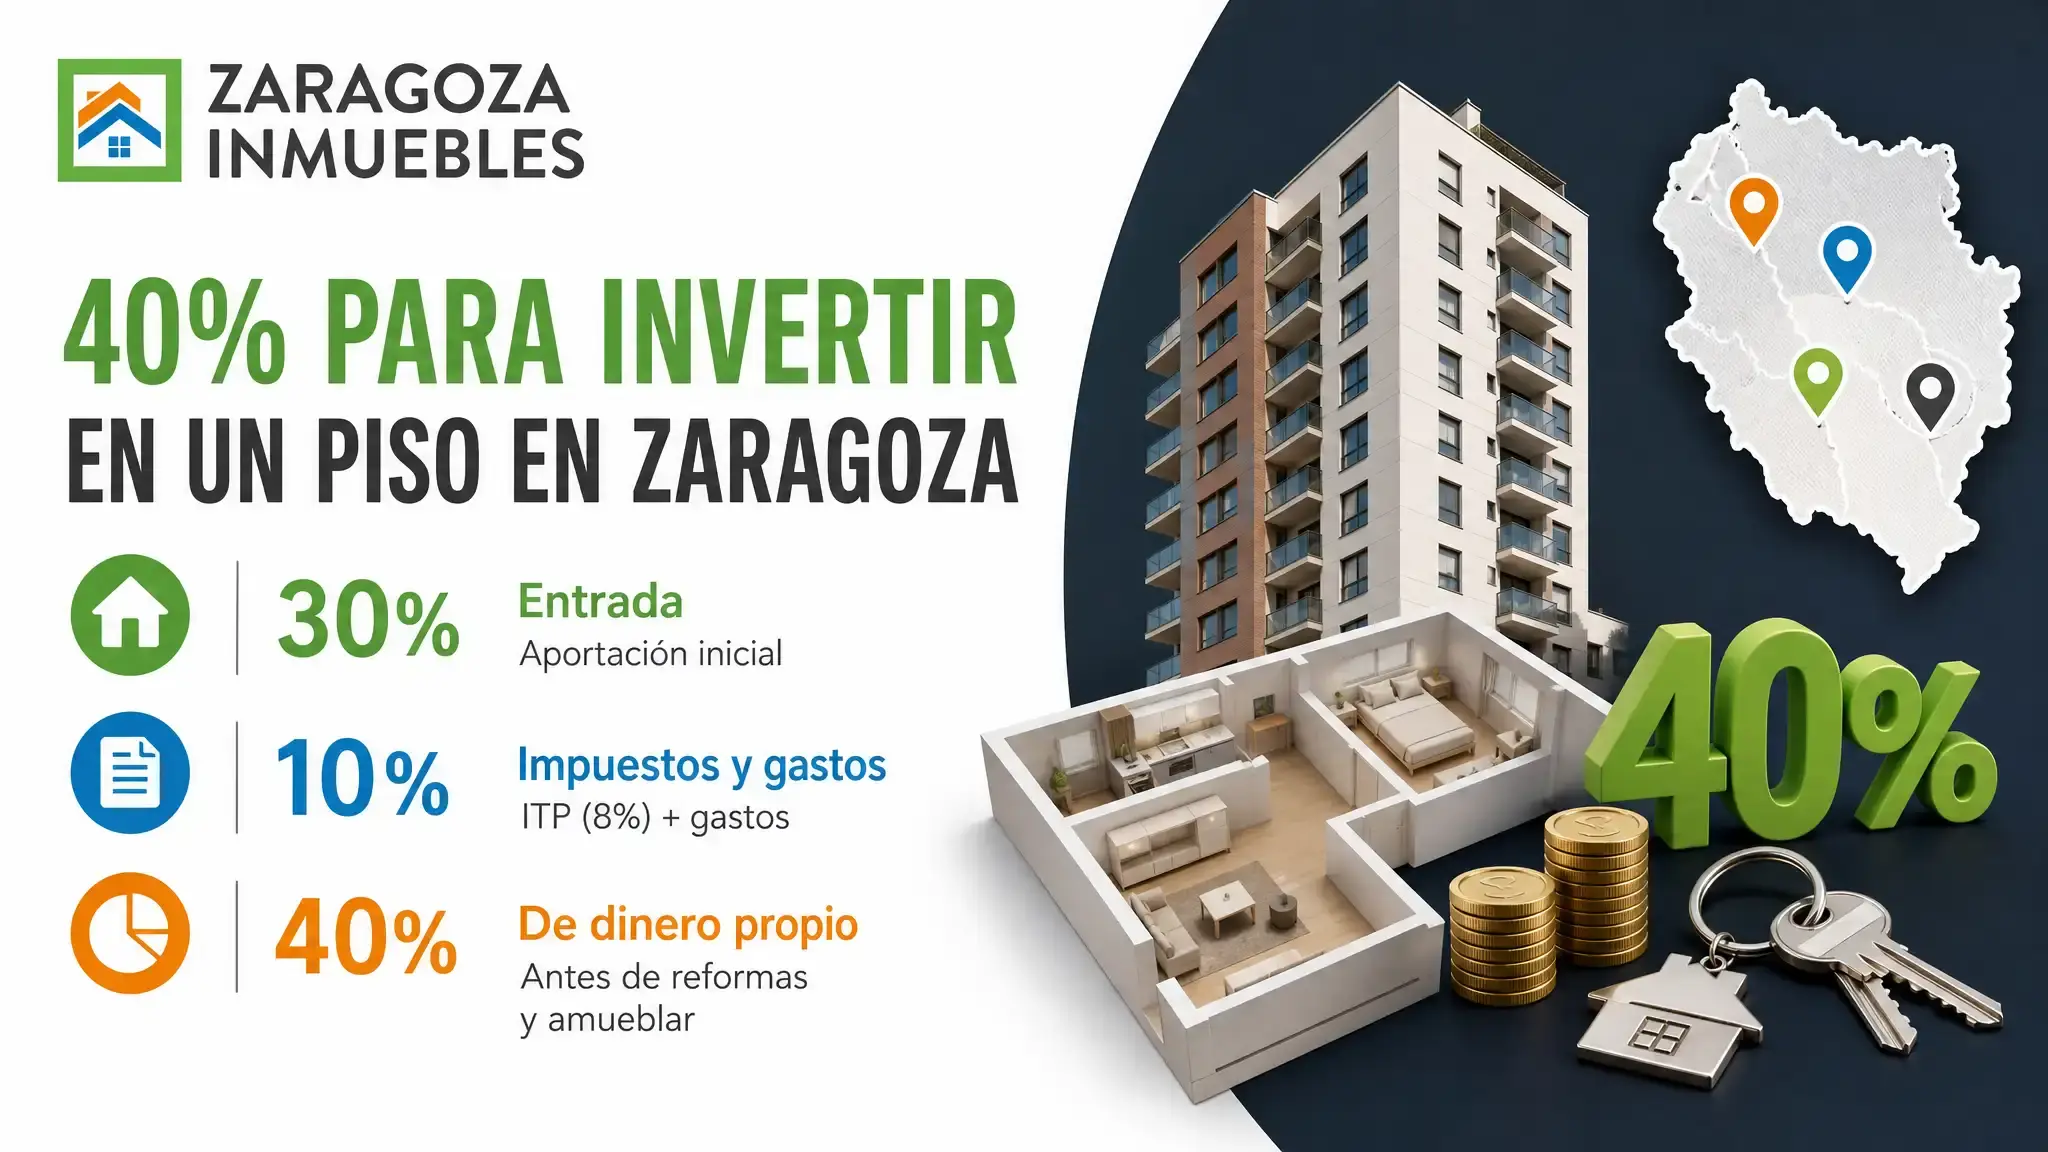
Para comprar un piso de inversión en Zaragoza con hipoteca necesitas aportar en torno al 40% de su precio: un 30% de entrada, porque los bancos suelen financiar menos en una vivienda que no es la habitual, y casi un 10% de impuestos y gastos de compra. Para un piso de 60 metros cuadrados, eso va de unos 48.000 euros en Oliver-Valdefierro a 75.000 en el Centro.
De dónde sale ese 40%
El dinero propio de una inversión se divide en dos bloques que conviene calcular por separado:
| Bloque | Porcentaje sobre el precio | De qué se compone |
|---|---|---|
| Entrada | En torno al 30% | La parte del precio que no financia el banco |
| Impuestos y gastos | Casi un 10% | ITP del 8%, notaría, registro, gestoría y tasación |
| Total de dinero propio | En torno al 40% | Antes de reformas y de amueblar |
La entrada es la variable que más depende del banco y de tu perfil. En vivienda habitual es frecuente que financien hasta el 80% del valor; en una vivienda de inversión el porcentaje suele ser menor, y el 70% es una referencia prudente para planificar.
Los impuestos y gastos no se financian casi nunca. El principal es el Impuesto de Transmisiones Patrimoniales, que en Aragón es del 8% hasta 400.000 euros según la Administración Tributaria de Aragón, y que como inversor no puedes reducir con las bonificaciones de vivienda habitual.
Cuánto dinero necesitas según el barrio
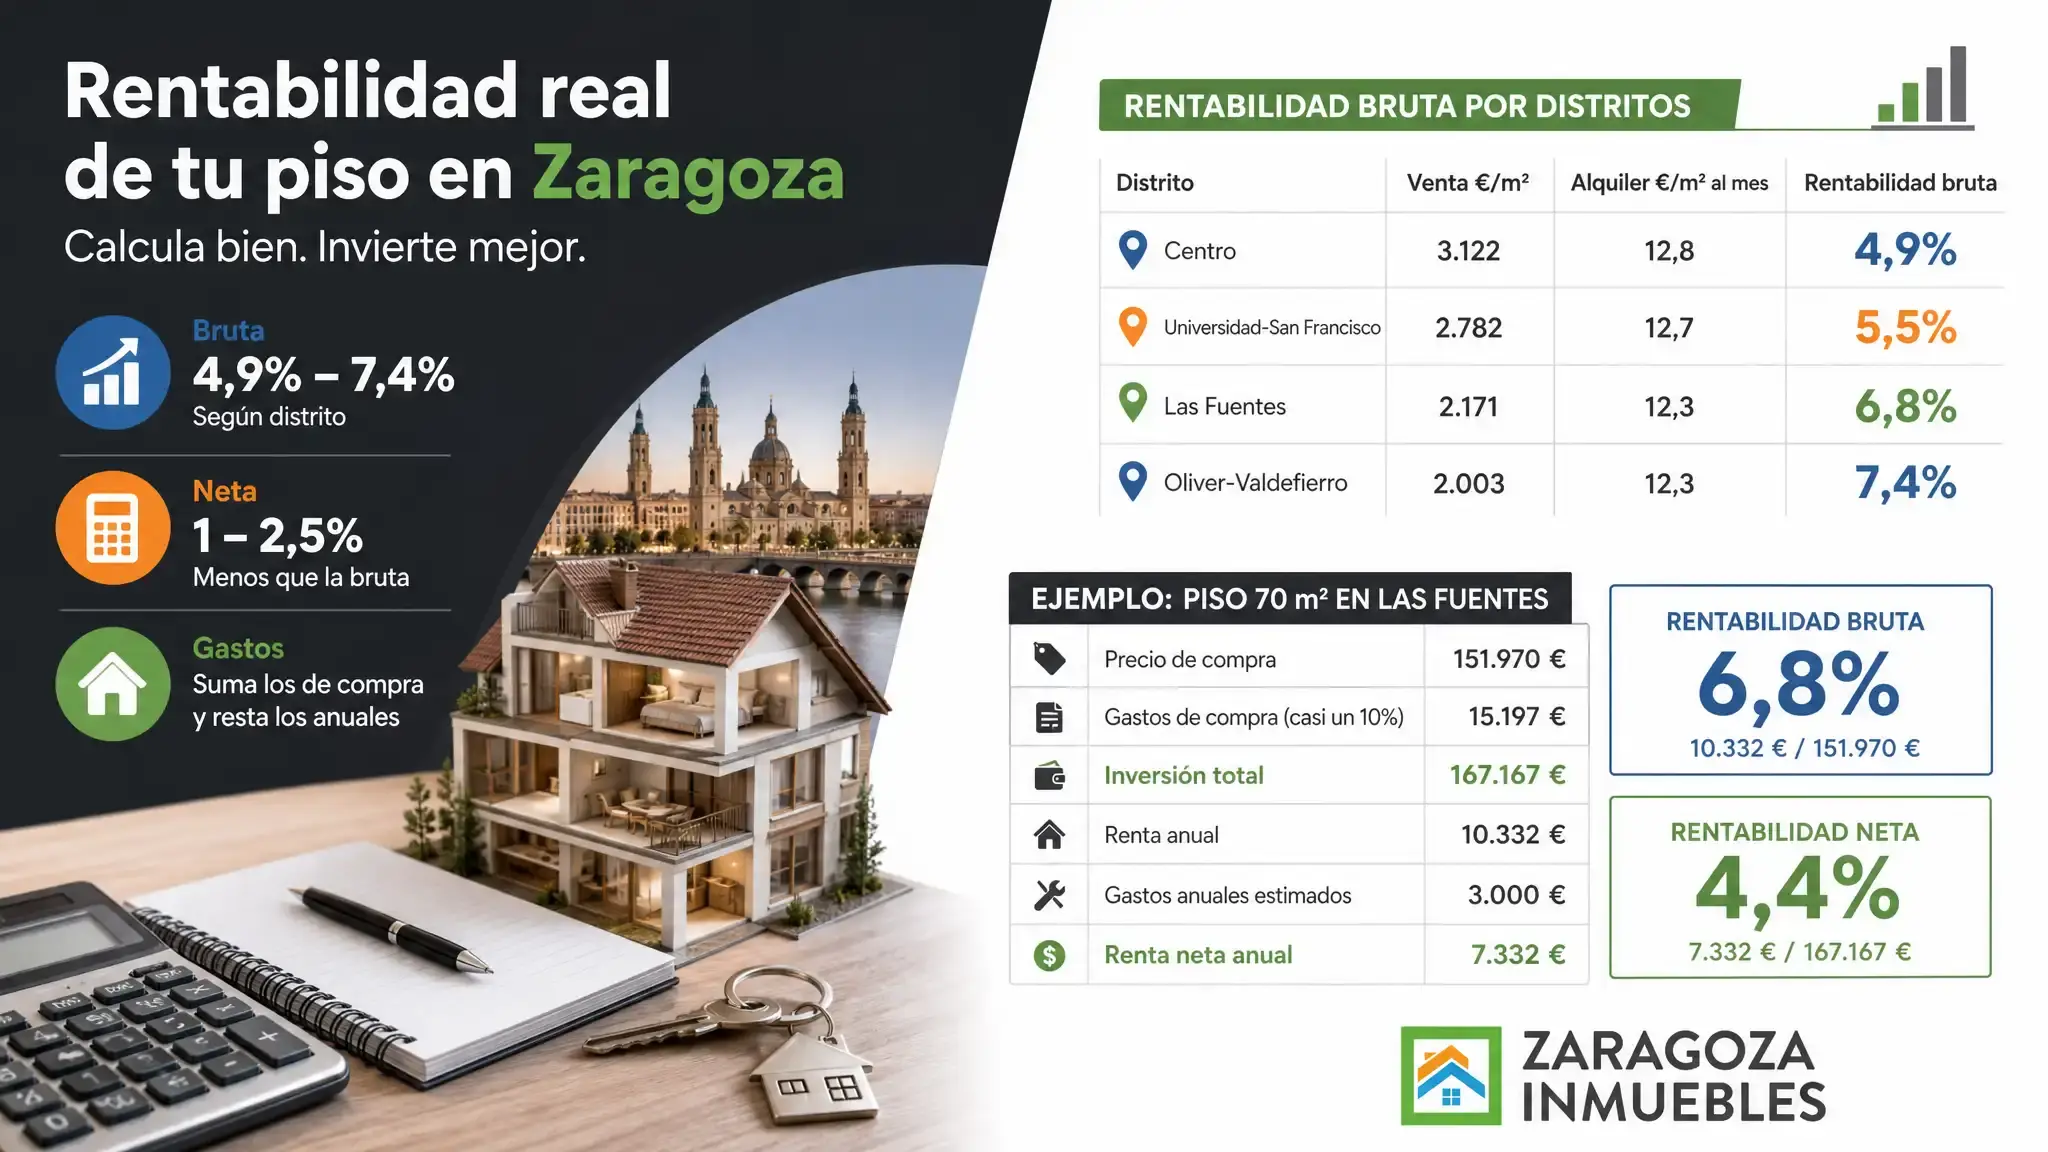
Con los precios de venta de idealista de agosto de 2026, este es el dinero propio aproximado para un piso de 60 metros cuadrados, suponiendo un 30% de entrada y un 10% de impuestos y gastos:
| Distrito | €/m² | Precio de un piso de 60 m² | Dinero propio (40%) |
|---|---|---|---|
| Oliver-Valdefierro | 2.003 | 120.180 € | 48.072 € |
| Las Fuentes | 2.171 | 130.260 € | 52.104 € |
| Media de Zaragoza | 2.343 | 140.580 € | 56.232 € |
| Actur | 2.714 | 162.840 € | 65.136 € |
| Centro | 3.122 | 187.320 € | 74.928 € |
Hay distritos más baratos, como los barrios rurales o Casetas, pero el precio de entrada bajo no basta: la demanda de alquiler y la renta que se paga en cada zona deciden si el piso se alquila rápido y a buen precio.
💡 Consejo del experto: reserva además entre un 5% y un 10% del precio para la puesta a punto y unos meses de imprevistos. Muchos inversores llegan a la firma con el dinero justo y tienen que alquilar el piso sin pintar o sin el mobiliario que justificaba la renta.
¿Se puede invertir con menos dinero?
Hay formas de reducir el dinero propio, cada una con su contrapartida:
- Buscar pisos de menor precio, en distritos de precio medio o bajo y de menor superficie. Son además los que mejor rentabilidad bruta suelen dar.
- Comprar para reformar, a un precio inferior, si dispones de algo de liquidez para la obra y del tiempo para gestionarla.
- Comprar en pareja o en sociedad, repartiendo la entrada y los gastos entre varios propietarios, con un pacto claro sobre la gestión y la salida.
- Mejorar tu perfil financiero, con ingresos estables y poco endeudamiento, para conseguir un porcentaje de financiación mayor.
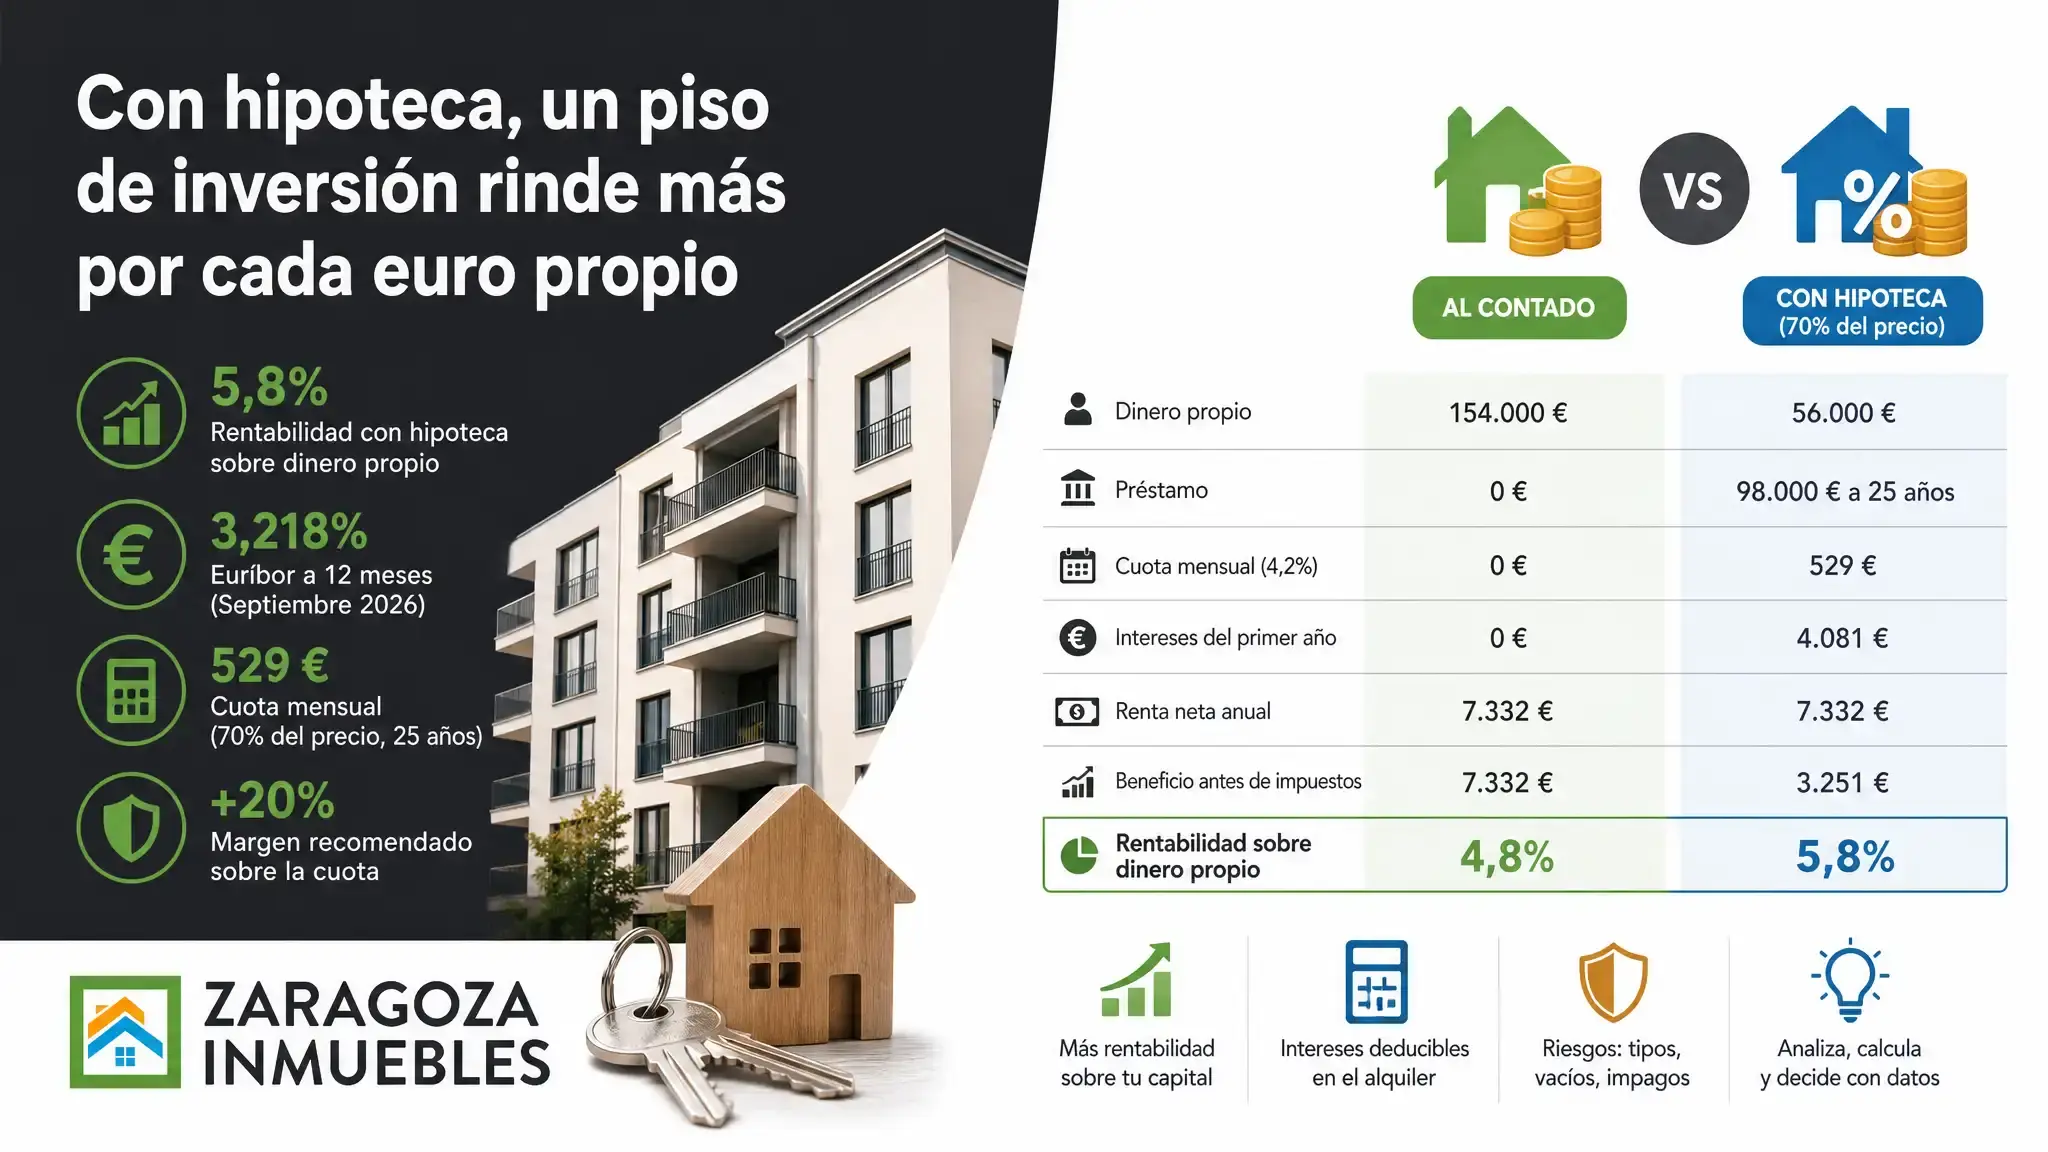
Lo que no conviene es estirar la financiación hasta el límite: con una entrada mínima, la cuota de la hipoteca se acerca a la renta y cualquier mes sin inquilino tienes que cubrirlo tú.
Un ejemplo completo en Las Fuentes
Un piso de 60 metros cuadrados en Las Fuentes, al precio medio del distrito:
| Concepto | Importe |
|---|---|
| Precio de compra | 130.260 € |
| Entrada (30%) | 39.078 € |
| ITP (8%) | 10.421 € |
| Notaría, registro, gestoría y tasación (aprox. 2%) | 2.605 € |
| Dinero propio total | 52.104 € |
| Hipoteca (70%) | 91.182 € |
Con una renta de 12,3 euros por metro cuadrado, la media del distrito en agosto de 2026 según HoyAragón, el piso se alquilaría por unos 738 euros al mes. Esa renta tiene que cubrir la cuota de la hipoteca y los gastos anuales con margen: si no lo hace, el piso no se paga solo y estás aportando dinero cada mes.
Antes de dar el paso
Calcula tres cifras antes de buscar piso: el dinero propio que puedes aportar sin quedarte sin colchón, la cuota que asumirías con el tipo de interés actual y la rentabilidad neta que esperas en el distrito elegido. Con esas tres, sabrás qué precio máximo puedes pagar y en qué zonas buscar.
En nuestro servicio para invertir en vivienda en Zaragoza hacemos ese cálculo contigo, con los precios reales de cada distrito y la financiación que puedes conseguir, antes de que empieces a visitar pisos.